Cómo funciona el dinero para las familias con hijos con necesidades especiales
© 2026 TheMoneyBooks. Todos los derechos reservados.


[Deja que esta diapositiva se vea un momento antes de hablar.]
Lee las primeras líneas del libro, despacio: «Si estás criando, queriendo o ayudando a cuidar a alguien con necesidades especiales, déjame decirte esto primero: respira. Tú puedes con esto».
A continuación, preséntate en una o dos frases: tu nombre y por qué esta conversación es importante para ti. Sé breve. Esta sala está aquí para sus familias, no para nosotros.
Estas son las palabras de Tom Mathews, extraídas de la introducción del libro. Léelas tal y como están escritas, con pausas.
A continuación, completa el pasaje para todo el grupo: «Porque familias como la tuya están ahí cada día, incluso cuando estáis cansados, al límite, preocupados y cargando con más peso del que la mayoría de la gente jamás llegará a comprender del todo».
Deja que eso cale. Después, di: esta noche no se trata de tener todas las respuestas. Se trata de comprender el camino y de dar el siguiente paso acertado.
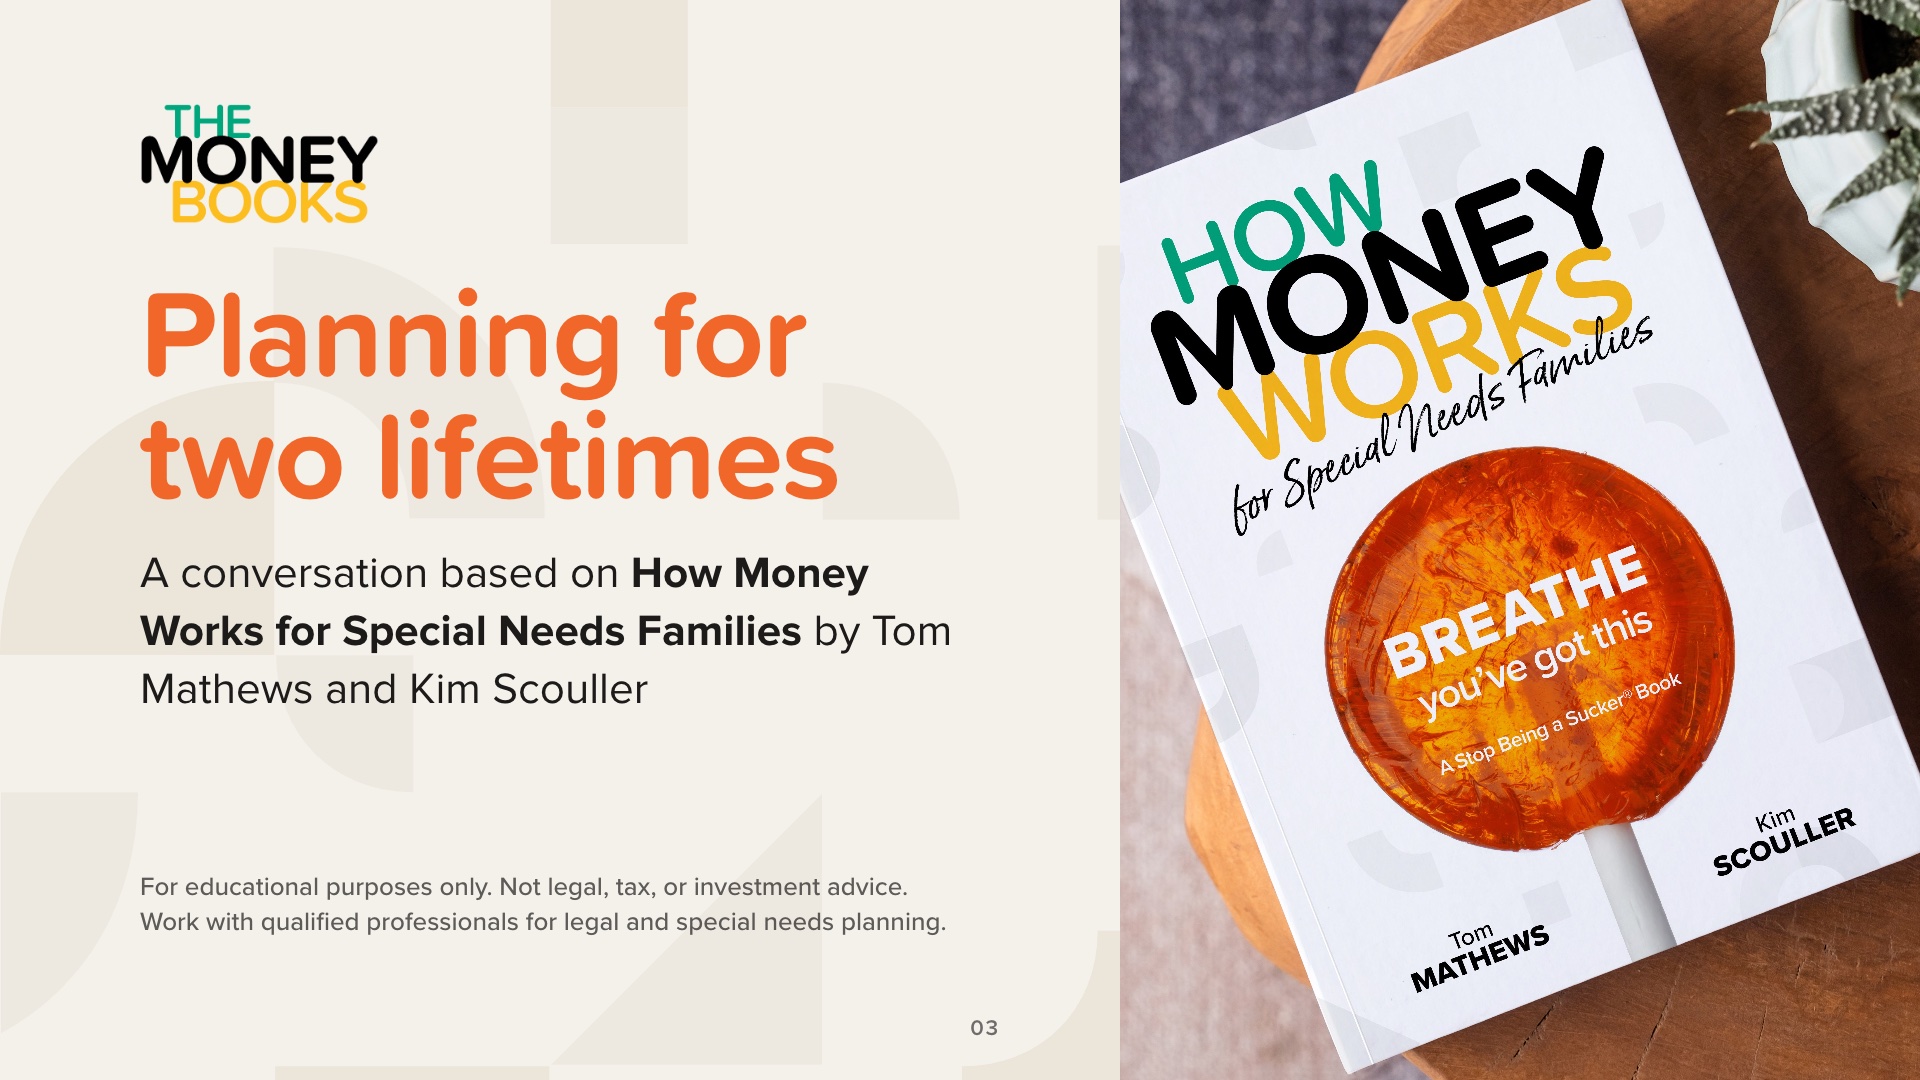
Hoy analizaremos el libro «Cómo funciona el dinero para familias con necesidades especiales», de Tom Mathews y Kim Scouller, que forma parte de la serie TheMoneyBooks.
Establezcamos unas expectativas y leamos en voz alta la frase que aparece al pie de la diapositiva: esto es solo con fines educativos. No recomendaremos ningún producto, y nada de lo que se diga esta noche constituye asesoramiento jurídico, fiscal o de inversión. Para la planificación jurídica y de necesidades especiales, las familias deben acudir a profesionales cualificados. Más adelante hablaremos de quién debe formar parte de ese equipo.
El programa de nuestra sesión consta de cinco partes:
1. Realidades: a qué se enfrentan las familias con necesidades especiales
2. Programas: los programas gubernamentales, en lenguaje sencillo
3. Conceptos: tres conceptos financieros
4. Hitos: los 7 hitos financieros, incluidos los documentos que protegen el futuro de su hijo
5. Próximos pasos
Los pequeños cuadrados en la parte superior de cada diapositiva indican en qué parte nos encontramos.
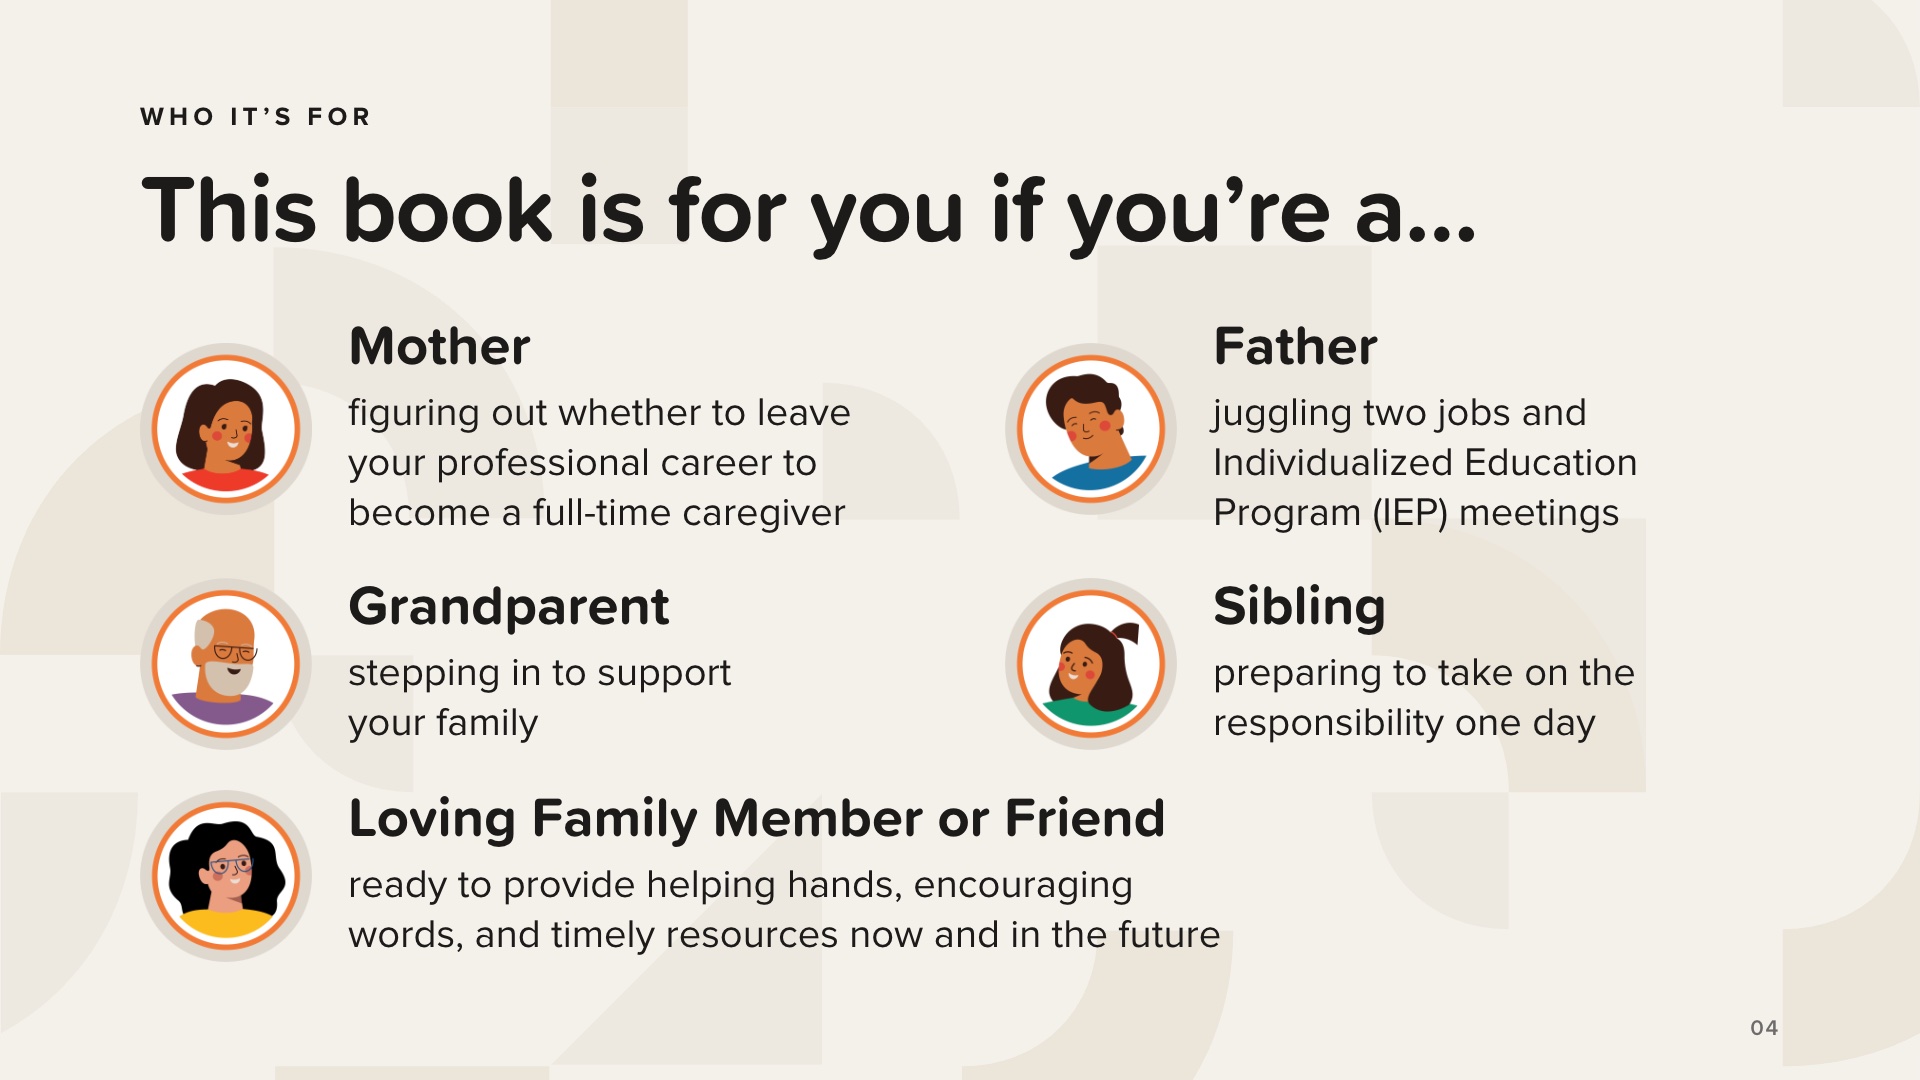
El libro se ha escrito para todos los miembros del círculo, no solo para los padres. Estas cinco diapositivas proceden directamente del libro, y la última está dirigida a las personas del entorno de la familia: un familiar o amigo cariñoso, dispuesto a echar una mano, ofrecer palabras de ánimo y recursos oportunos, tanto ahora como en el futuro.
Lee cada uno de ellos. A continuación, di: si te ves reflejado en esta diapositiva, estás en el lugar adecuado.
Opcional, solo si el grupo se siente cómodo: pide que levanten la mano los padres, abuelos, hermanos y familiares o amigos. Nunca pongas a nadie en una situación incómoda y no pidas a nadie que comparta un diagnóstico o una historia.
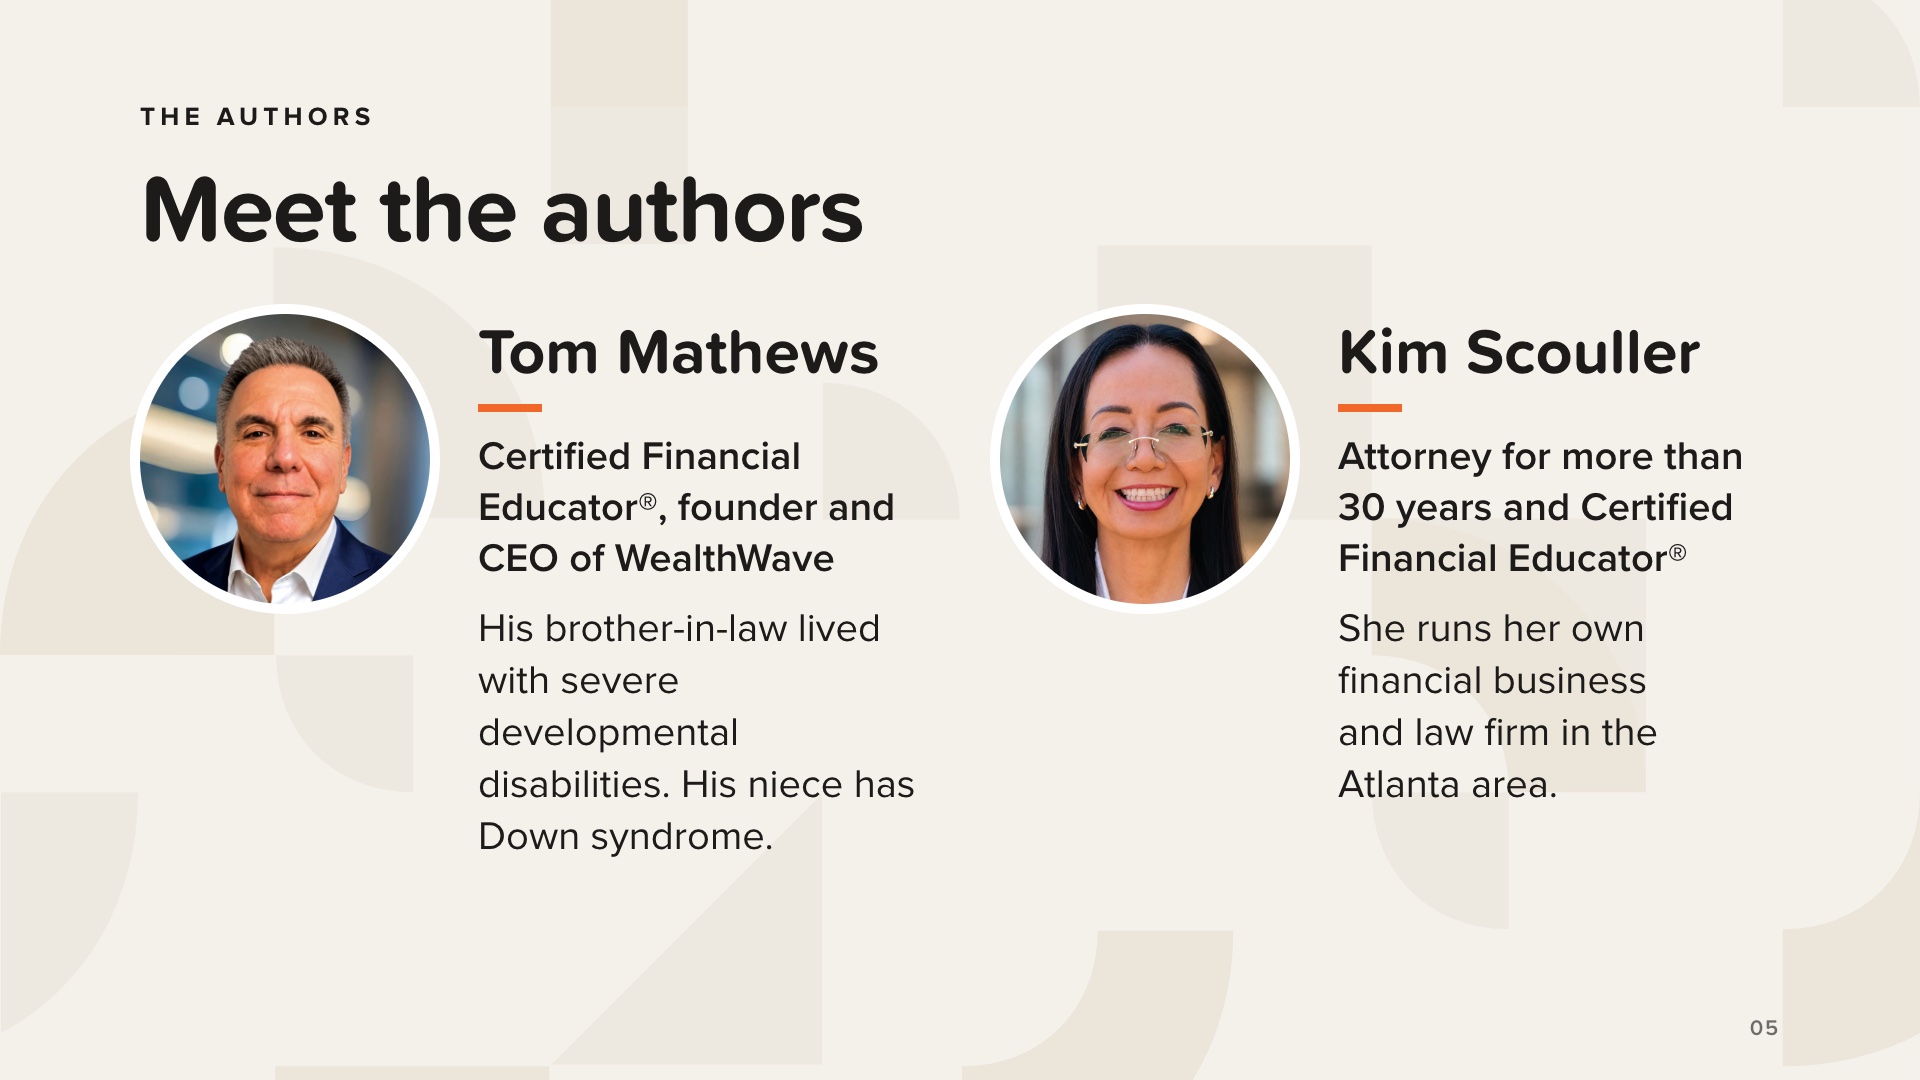
Tom Mathews es Educador Financiero Certificado® y fundador y director ejecutivo de WealthWave. En la introducción del libro explica por qué este libro tiene un carácter personal: su cuñado padecía graves discapacidades del desarrollo, entre ellas parálisis cerebral y epilepsia, y su sobrina tiene síndrome de Down.
Kim Scouller lleva más de 30 años ejerciendo como abogada. Fue asesora jurídica interna y presidenta de una sociedad de valores, y en la actualidad dirige su propia empresa financiera y bufete de abogados en la zona de Atlanta. También es Educadora Financiera Certificada®. En el libro escribe: «Como profesional financiera y abogada…», y esa combinación es la razón por la que el libro aborda de forma conjunta el dinero y los documentos legales.
No añadas detalles personales sobre los autores más allá de lo que aquí se indica.
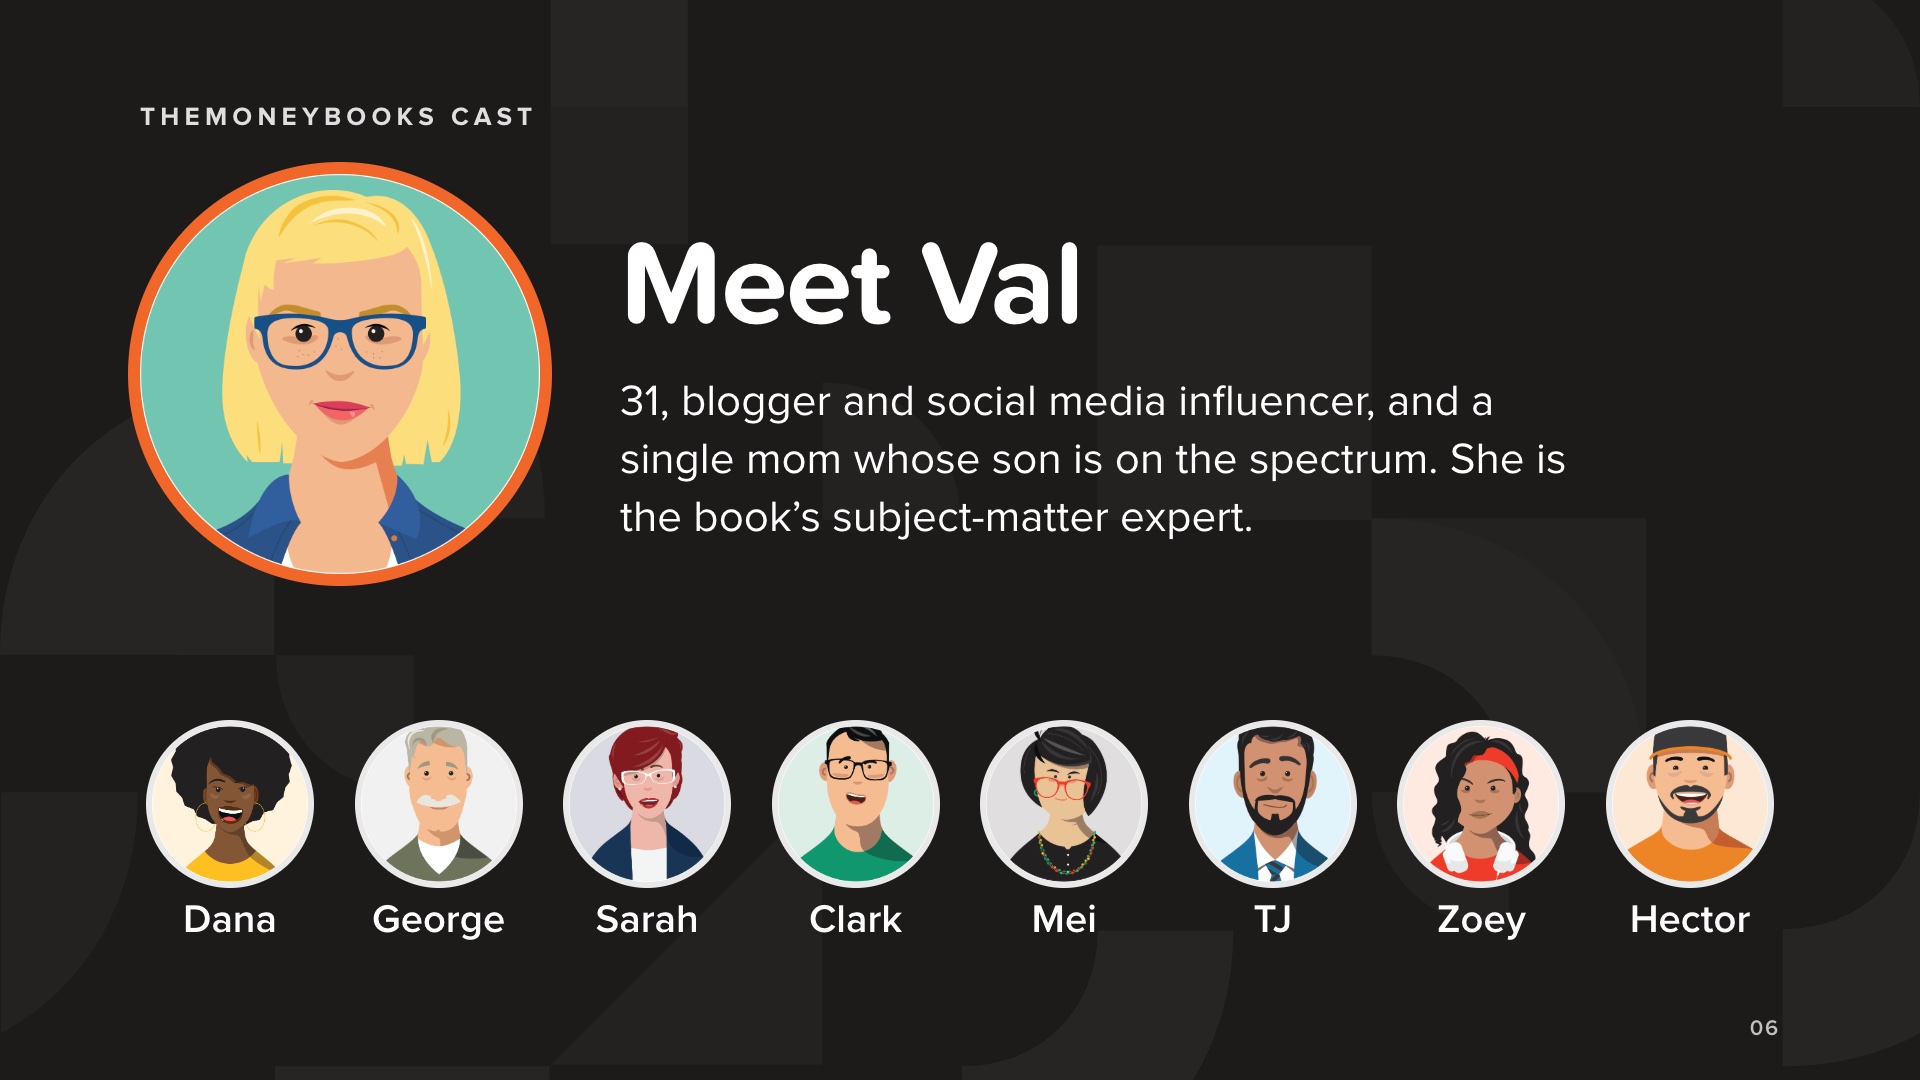
Al igual que todos los libros de la serie «TheMoneyBooks», este cuenta con un elenco de personajes.
Val conduce la conversación. Tiene 31 años, es bloguera e influencer en redes sociales, y madre soltera de un hijo con autismo. Es la experta en la materia del libro.
El resto del elenco aprende junto a ella y plantea las preguntas que muchas familias no se atreven a hacer: Dana, de 42 años, directora de un hospital; George, de 67, oficial militar jubilado; Sarah, de 49, agente inmobiliaria; Clark, de 36, conductor de un servicio de transporte compartido; Mei, de 56, profesora de historia; TJ, de 32, comercial del sector médico; Zoey, de 19, estudiante universitaria; y Héctor, de 28, propietario de un restaurante.
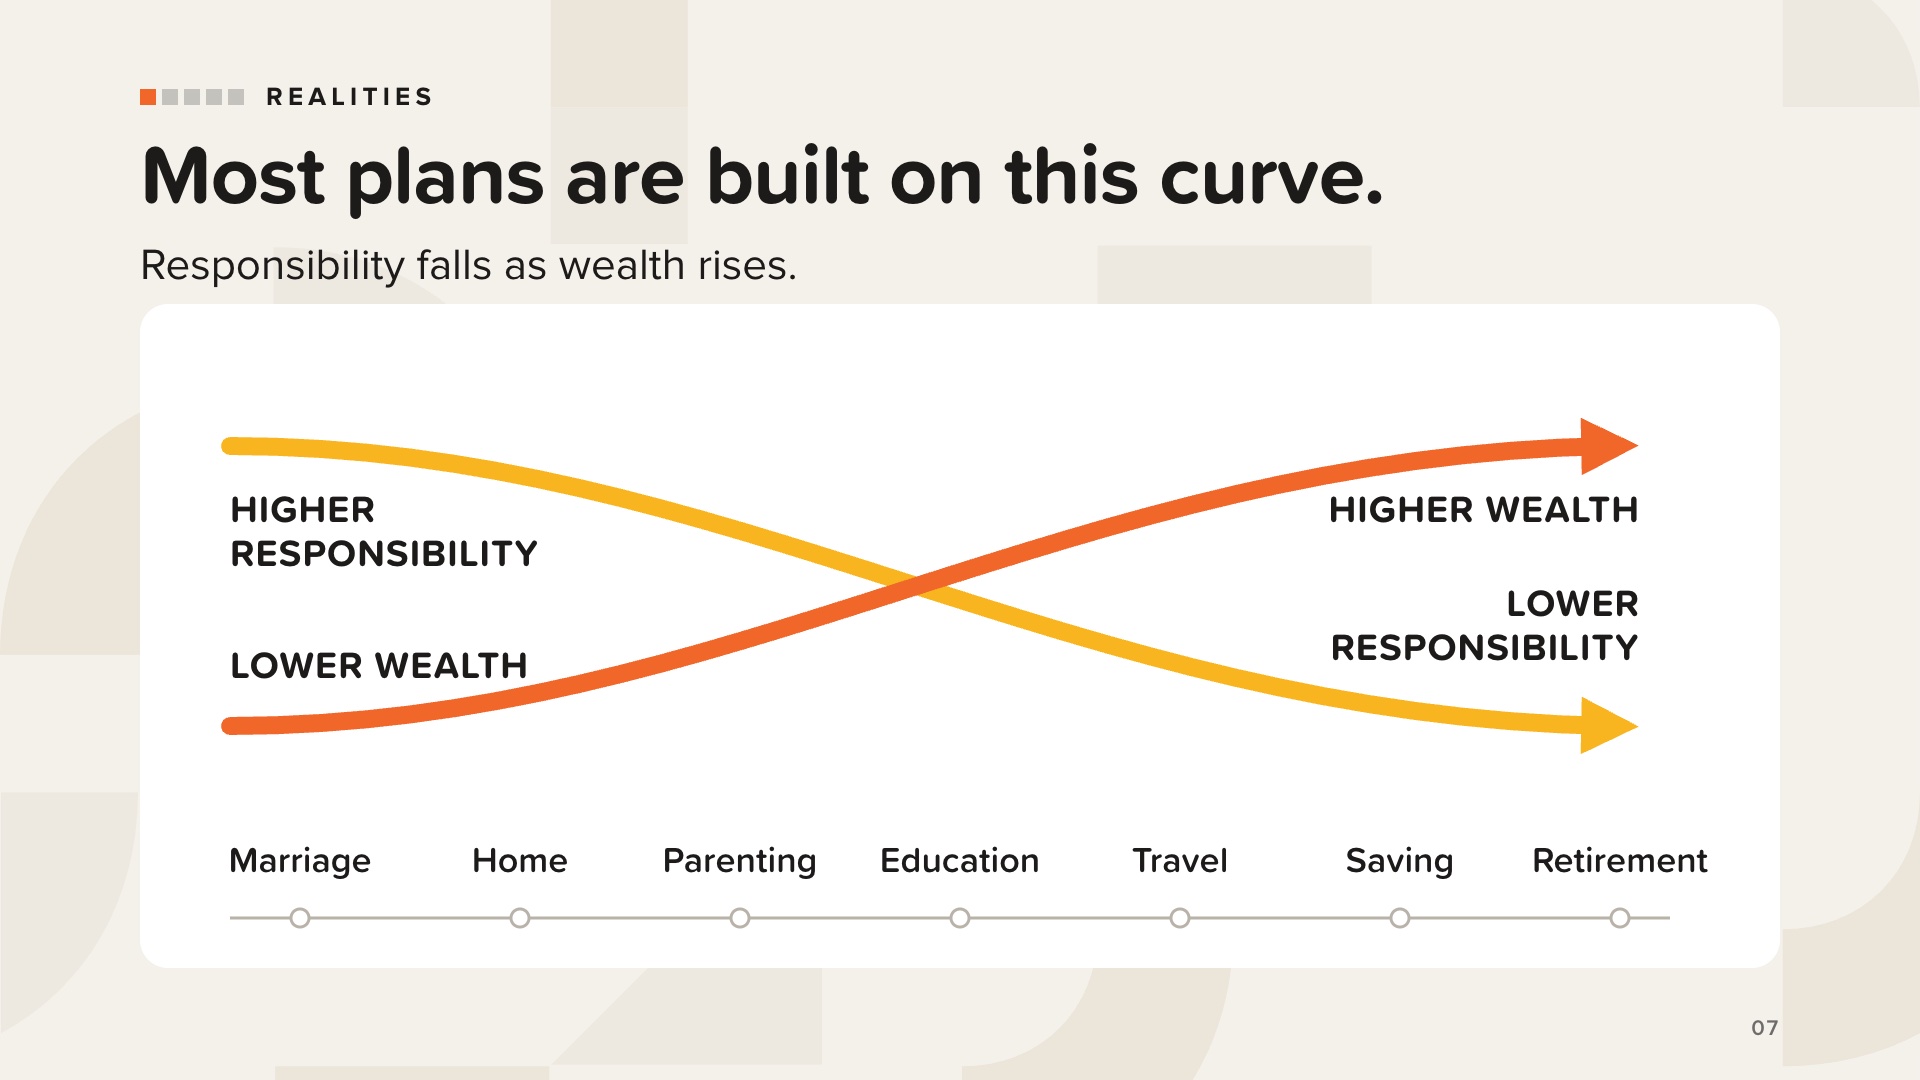
Casi todos los planes financieros en Estados Unidos se basan en esta curva.
Cuando los hijos son pequeños, los padres asumen la mayor parte de la responsabilidad con el menor patrimonio. Los niños crecen, las carreras profesionales maduran y los ahorros se acumulan. Los padres esperan que su responsabilidad financiera disminuya a medida que aumenta su patrimonio, y desean que sus hijos alcancen la autosuficiencia económica y formen sus propias familias.
Esa es la curva X tradicional: responsabilidad decreciente (amarilla) y patrimonio creciente (naranja).
[Avanza para mostrar qué cambia en el caso de las familias con necesidades especiales.]
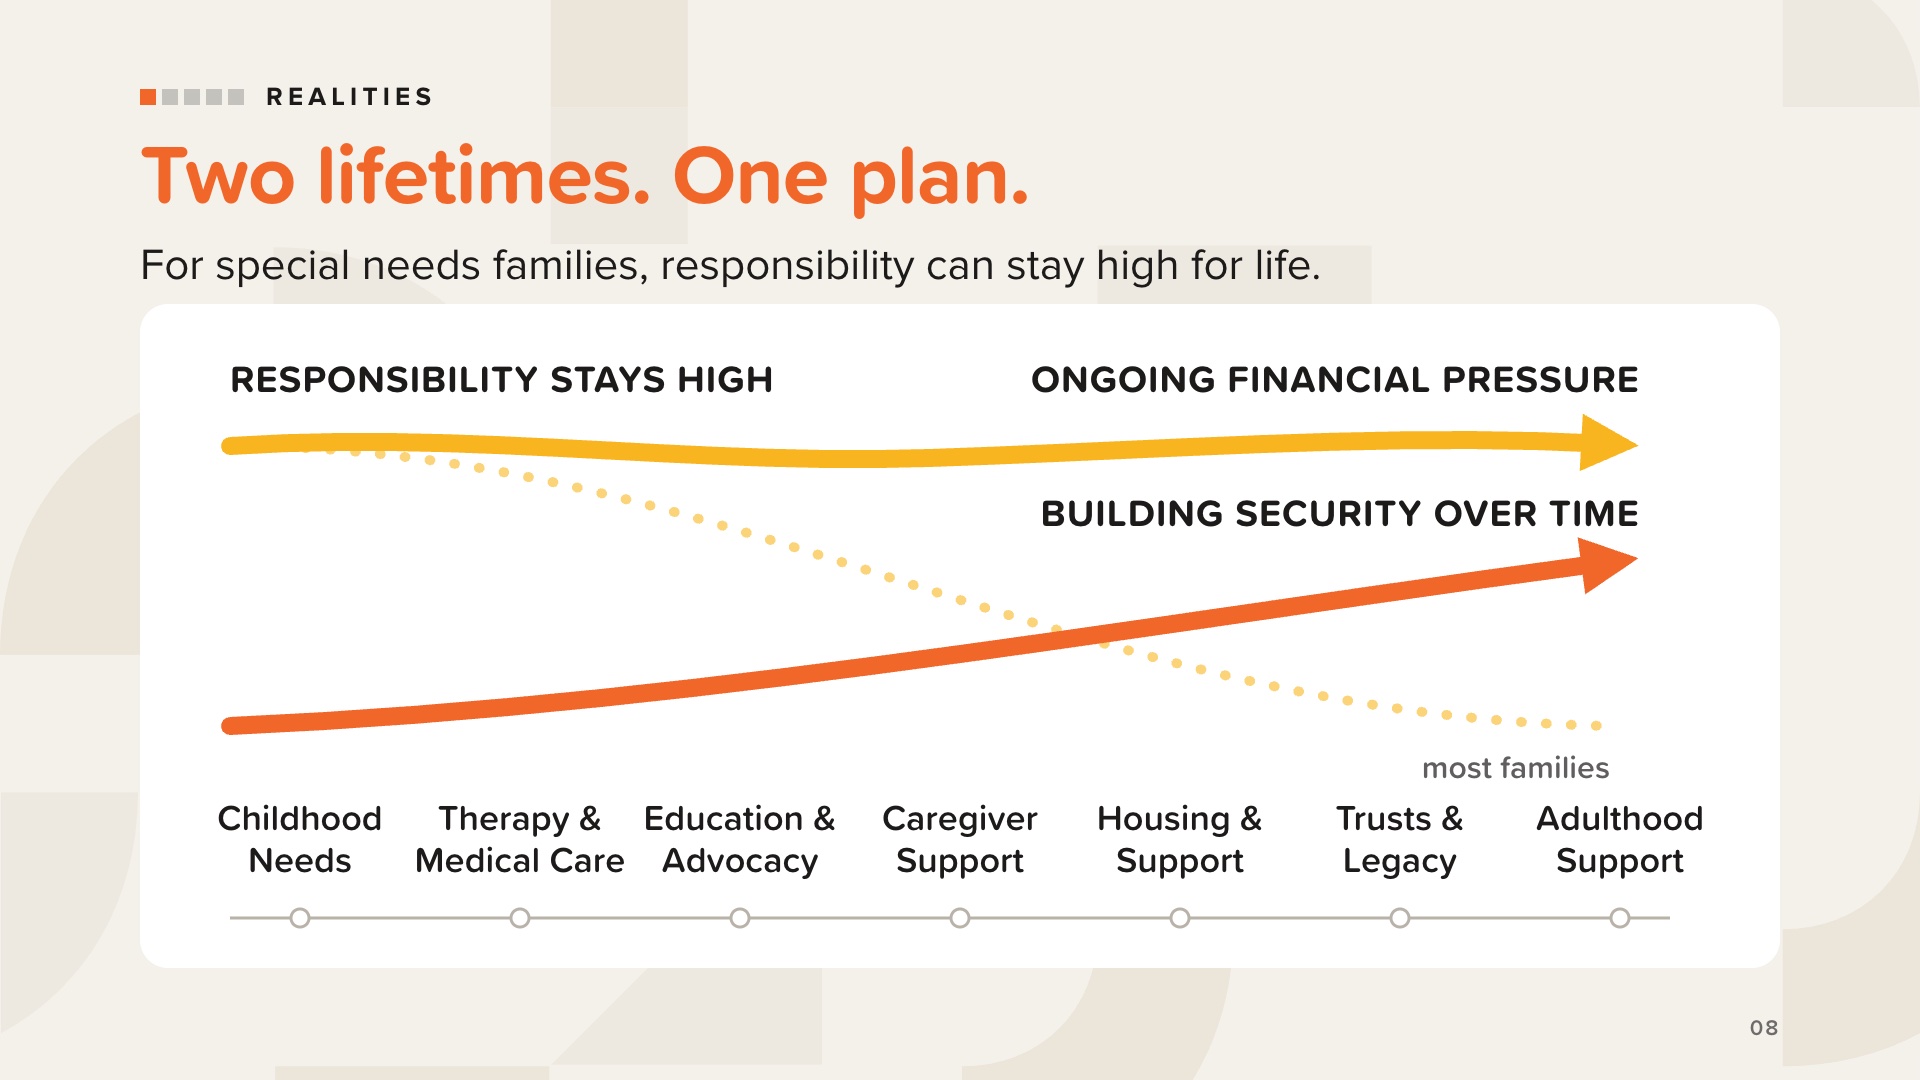
Para los padres de niños con discapacidad, la situación es diferente. La curva que en otras familias va descendiendo puede mantenerse alta durante toda la vida.
Además de lo que la mayoría de los padres tienen previsto, muchas familias también deben hacer frente a más visitas al médico, medicamentos, estancias hospitalarias y operaciones quirúrgicas; terapias; programas educativos individualizados; servicios de asistencia; equipamiento especializado; y adaptaciones en el hogar y el vehículo.
Así pues, estos padres desempeñan dos trabajos a la vez. Asumen unos costes de vida y médicos más elevados en el presente, y planifican para dos vidas: la suya propia y la de su hijo.
La línea discontinua es la curva de la última diapositiva: la disminución de la responsabilidad que la mayoría de las familias esperan. Señálela y, a continuación, señale la línea amarilla que se mantiene alta.
Como dice el libro, es la carga económica más pesada que puede recaer sobre una familia, y también viene acompañada de una respuesta. Dos vidas. Un plan. Ese es el propósito del libro.
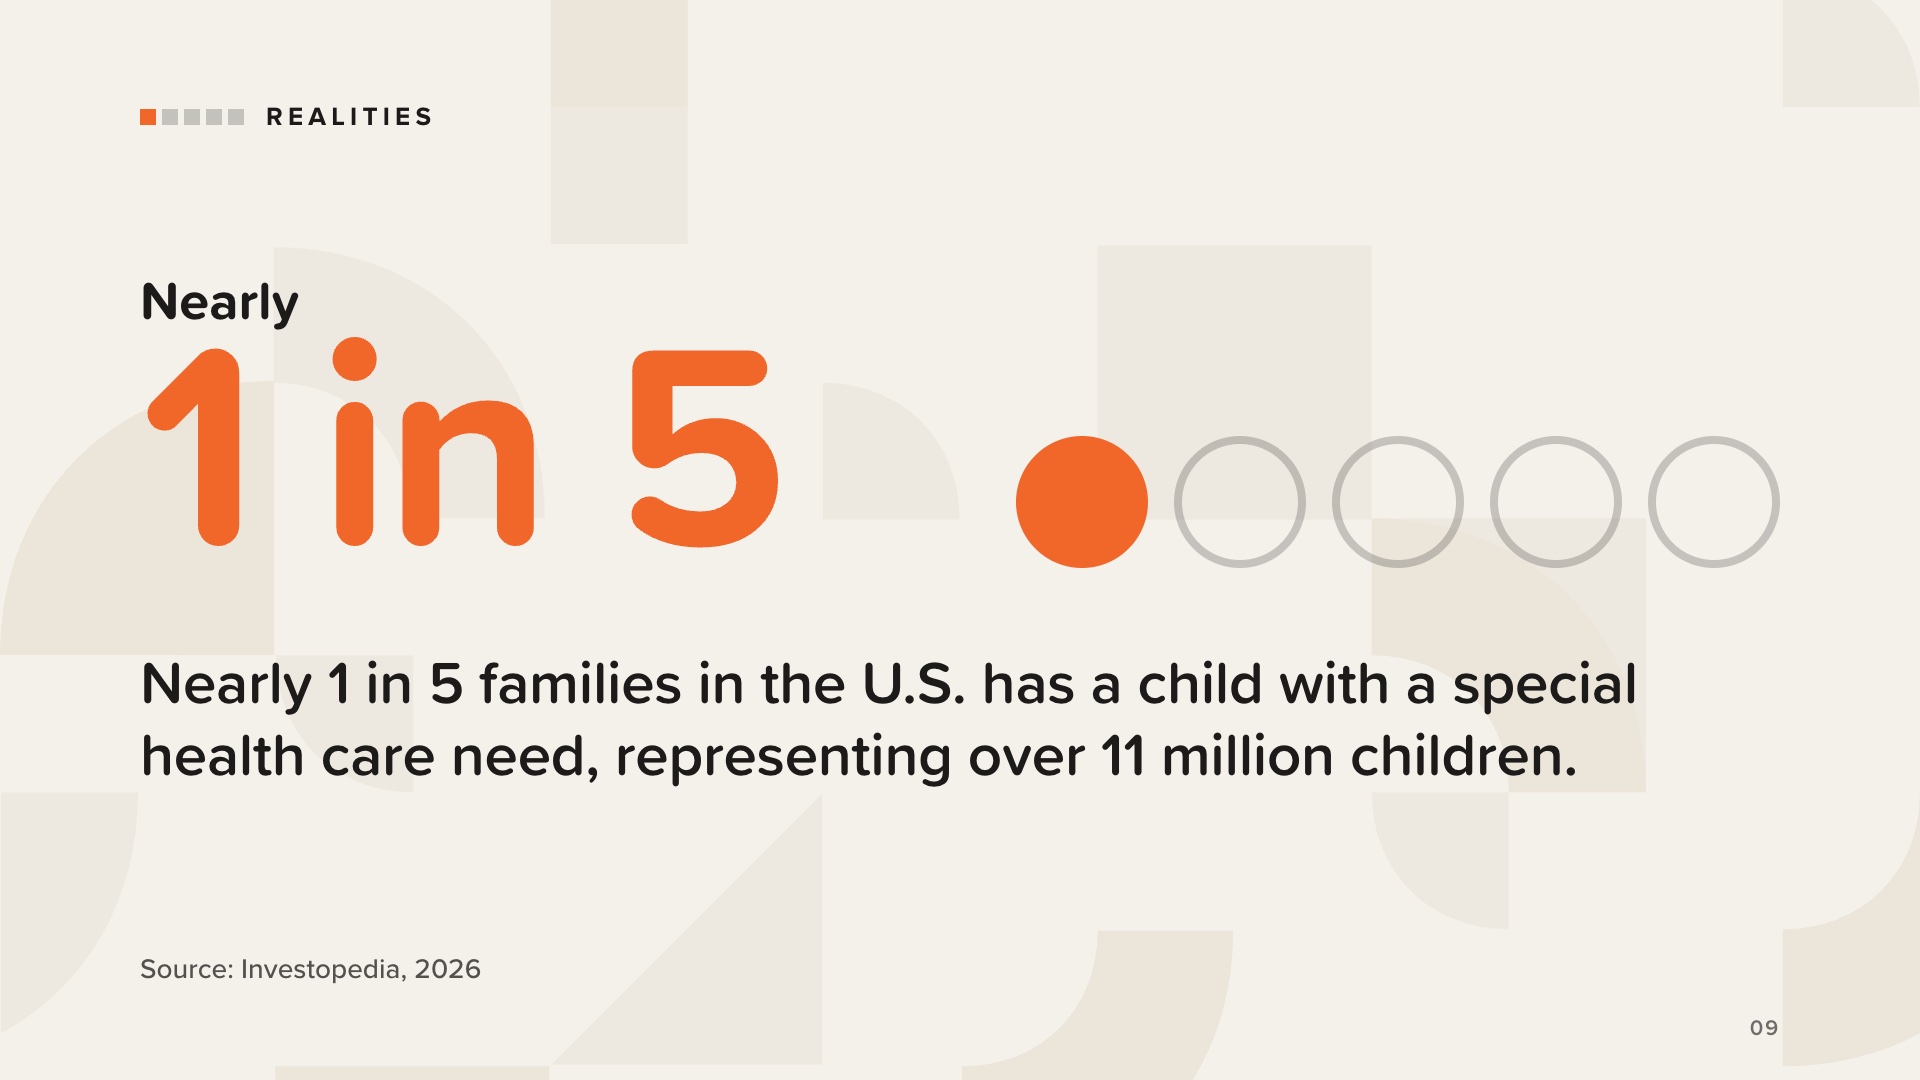
Empecemos por cuántas familias se encuentran en esta situación. Casi una de cada cinco familias de EE. UU. tiene un hijo con necesidades sanitarias especiales, lo que supone más de 11 millones de niños.
Si estás en esta sala porque quieres a uno de esos niños, no estás, ni mucho menos, solo.
Utiliza exactamente esta formulación; es la cifra que aparece en el libro.
Fuente: Investopedia, «Planificación financiera para familias con miembros con discapacidad: una guía esencial», Matt Ryan Webber (6 de enero de 2026).
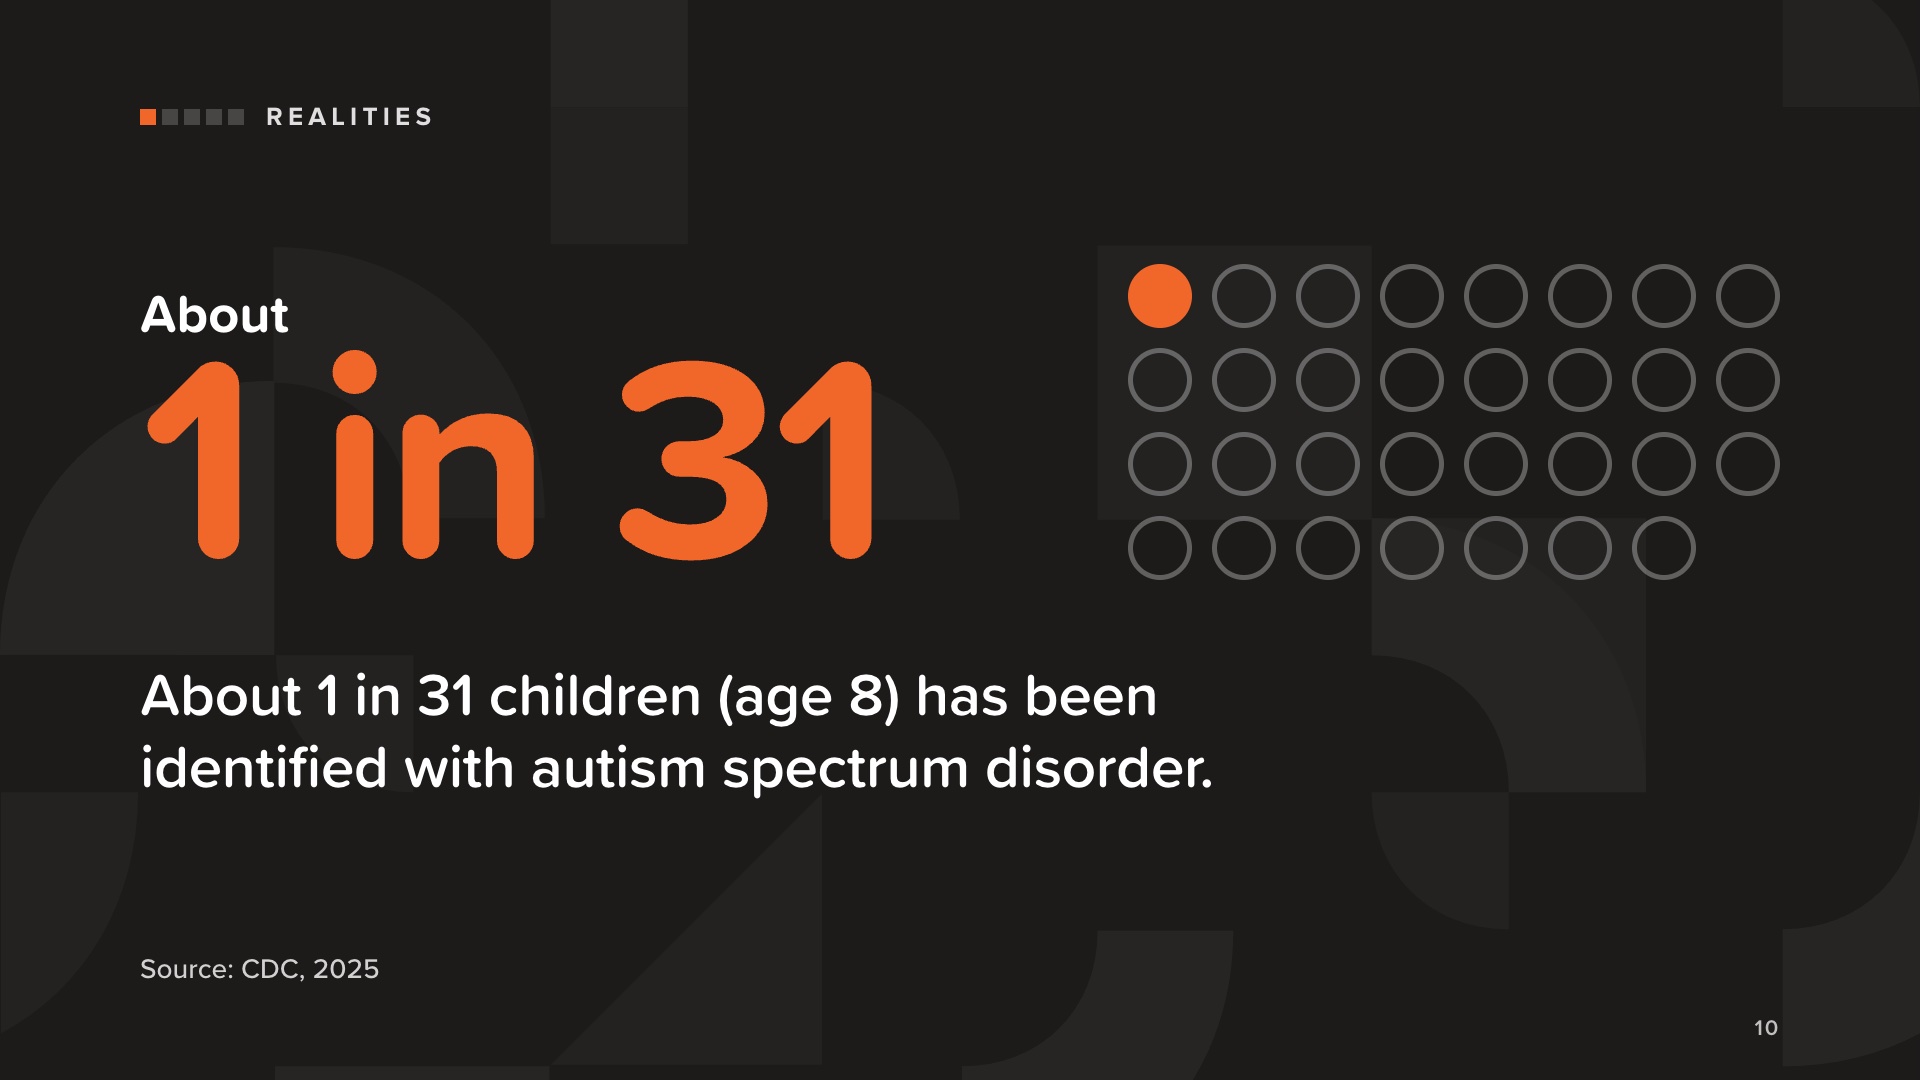
Aproximadamente 1 de cada 31 niños (de 8 años) ha sido diagnosticado con un trastorno del espectro autista. En el libro, el hijo de Val se encuentra dentro del espectro.
Utiliza un lenguaje que anteponga a la persona: «un niño con autismo» o «un niño dentro del espectro». Evita expresiones como «padece de».
Fuente: Centros para el Control y la Prevención de Enfermedades, «Prevalencia e identificación precoz del trastorno del espectro autista entre niños de 4 y 8 años — Red ADDM, 16 centros, Estados Unidos, 2022», MMWR Surveillance Summaries 74(SS-2), 17 de abril de 2025.
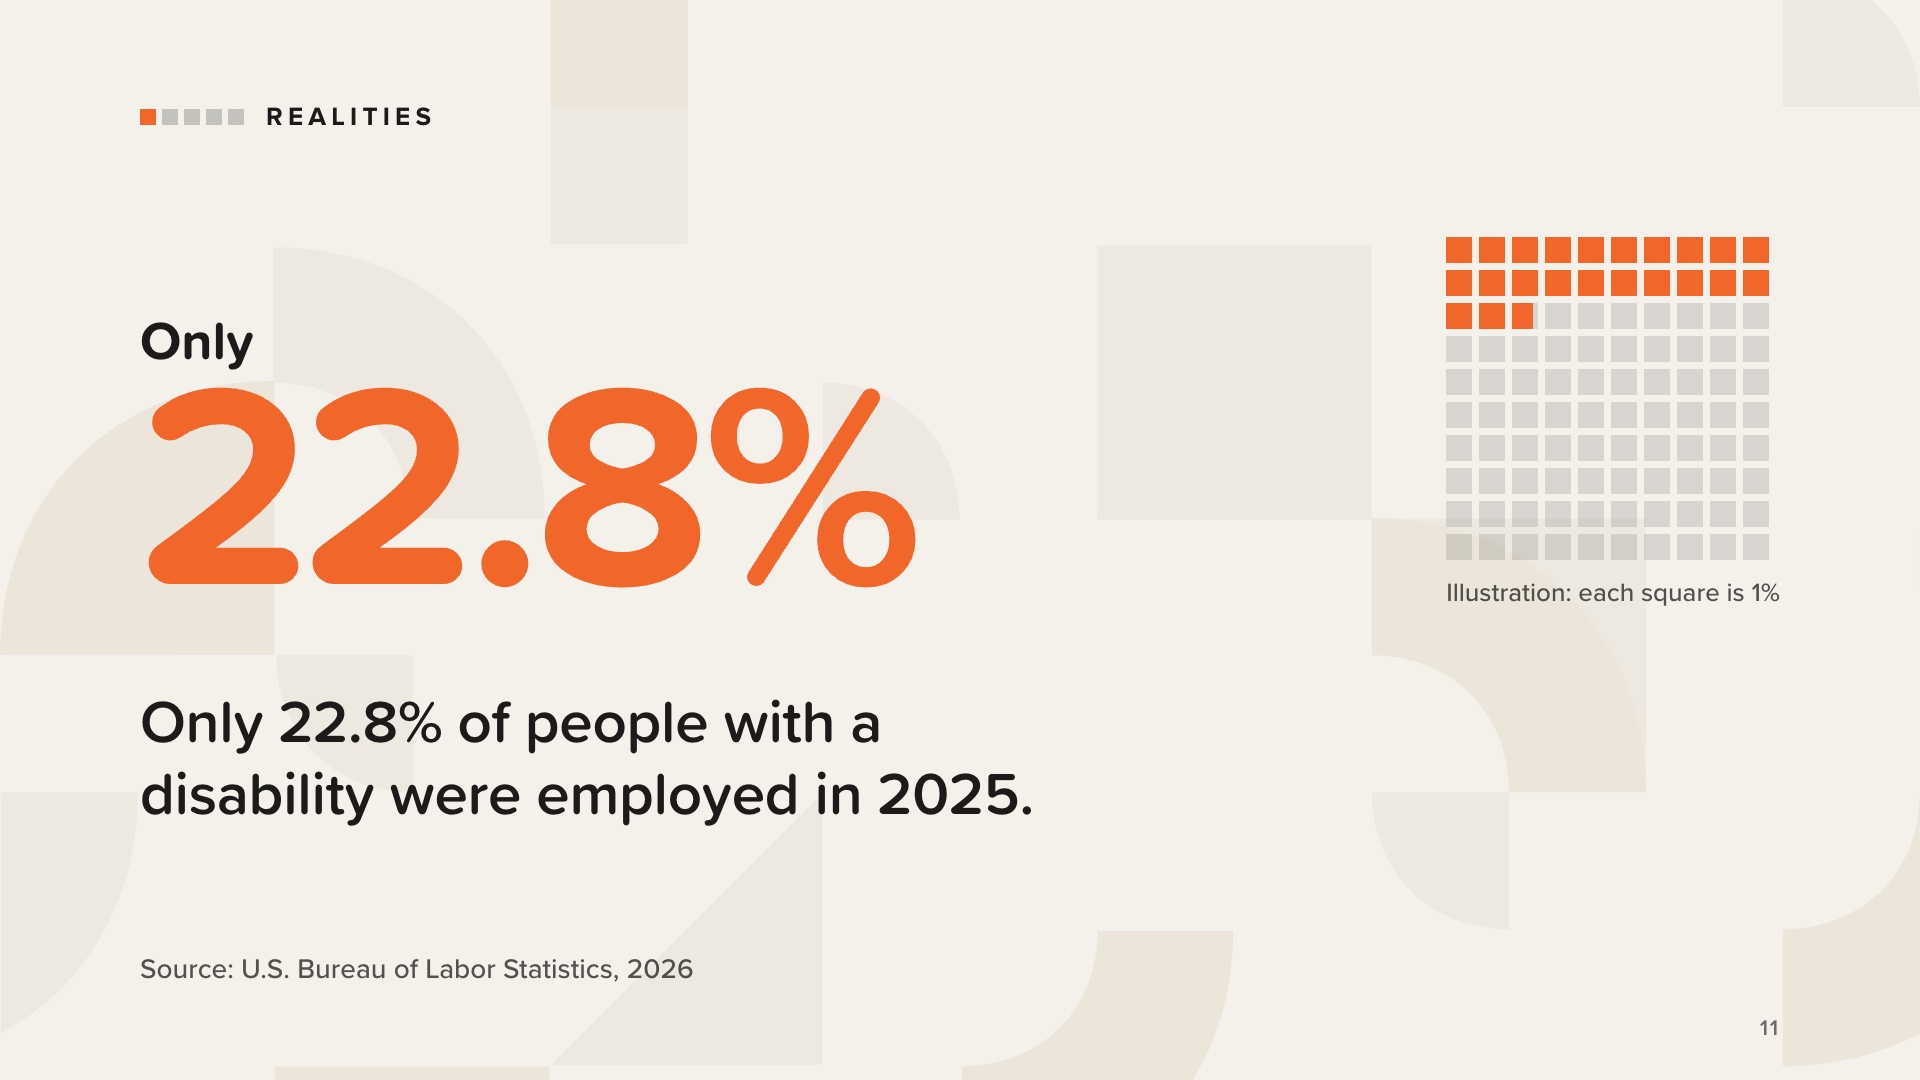
Para muchas familias, la responsabilidad se prolonga mucho más allá de la infancia. En 2025, solo el 22,8 % de las personas con discapacidad tenía empleo.
Esto significa que muchos adultos con discapacidad dependen de las prestaciones públicas, de la familia y de otros recursos para sufragar sus gastos de manutención y atención sanitaria, tanto durante la infancia como en la edad adulta. Por eso, el plan debe abarcar dos vidas.
Los cuadrados representan la misma cifra: cada uno corresponde al 1 % de las personas con discapacidad.
Fuente: Oficina de Estadísticas Laborales de EE. UU., «Personas con discapacidad: características de la población activa — 2025», comunicado de prensa USDL-26-0364, 3 de marzo de 2026.
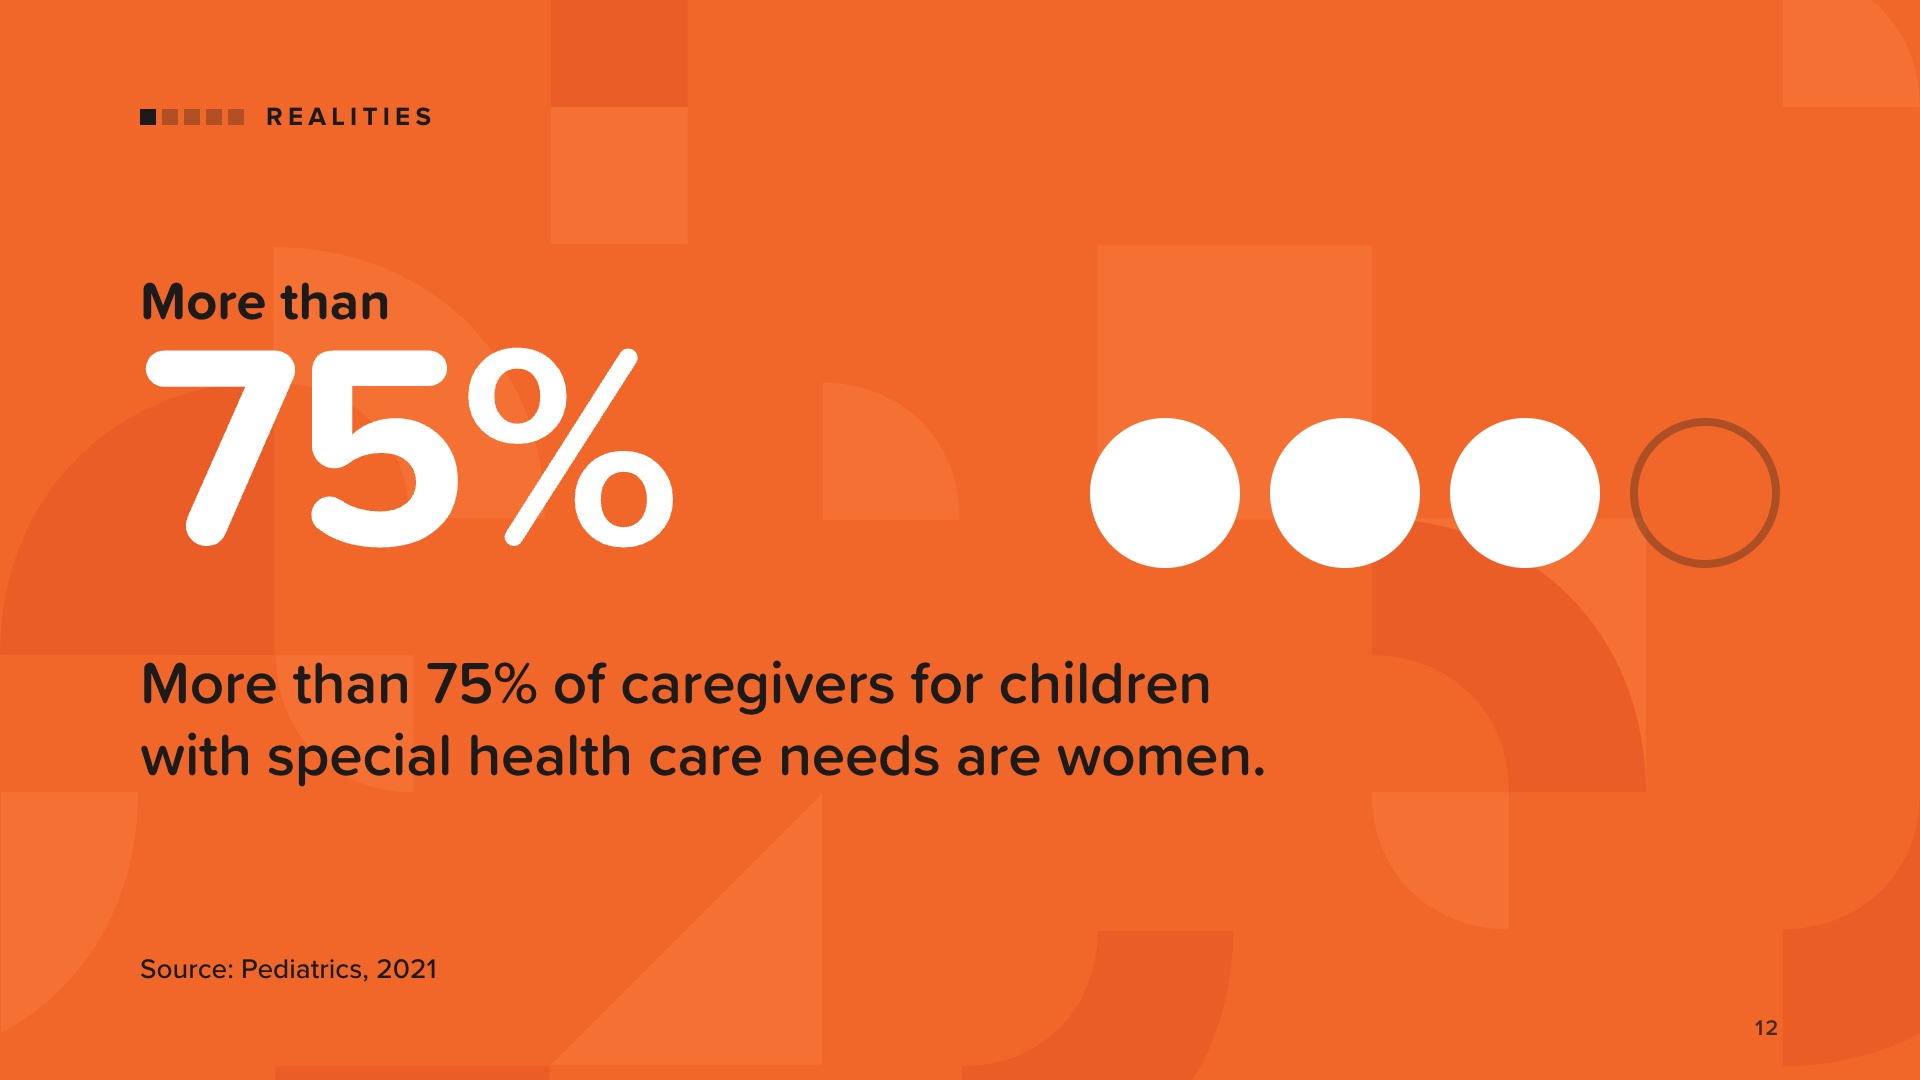
Cuidar de un niño con necesidades especiales requiere tiempo: citas médicas, sesiones de terapia, reuniones escolares y, a veces, una supervisión constante. Muchos centros de cuidado infantil no pueden acoger a niños con necesidades especiales, y el cuidado privado puede costar más de lo que permiten la mayoría de los presupuestos.
Por eso, uno de los progenitores suele buscar un trabajo más flexible, trabajar a tiempo parcial o dejar de trabajar por completo. Normalmente, ese progenitor es la madre. Más del 75 % de los cuidadores de niños con necesidades especiales de atención sanitaria son mujeres.
Fuente: Foster, Chorniy, Kwon, Kan, Heard-Garris y Davis, «Children With Special Health Care Needs and Forgone Family Employment», Pediatrics 148(3), septiembre de 2021. (La cifra del estudio es del 76,4 %.)
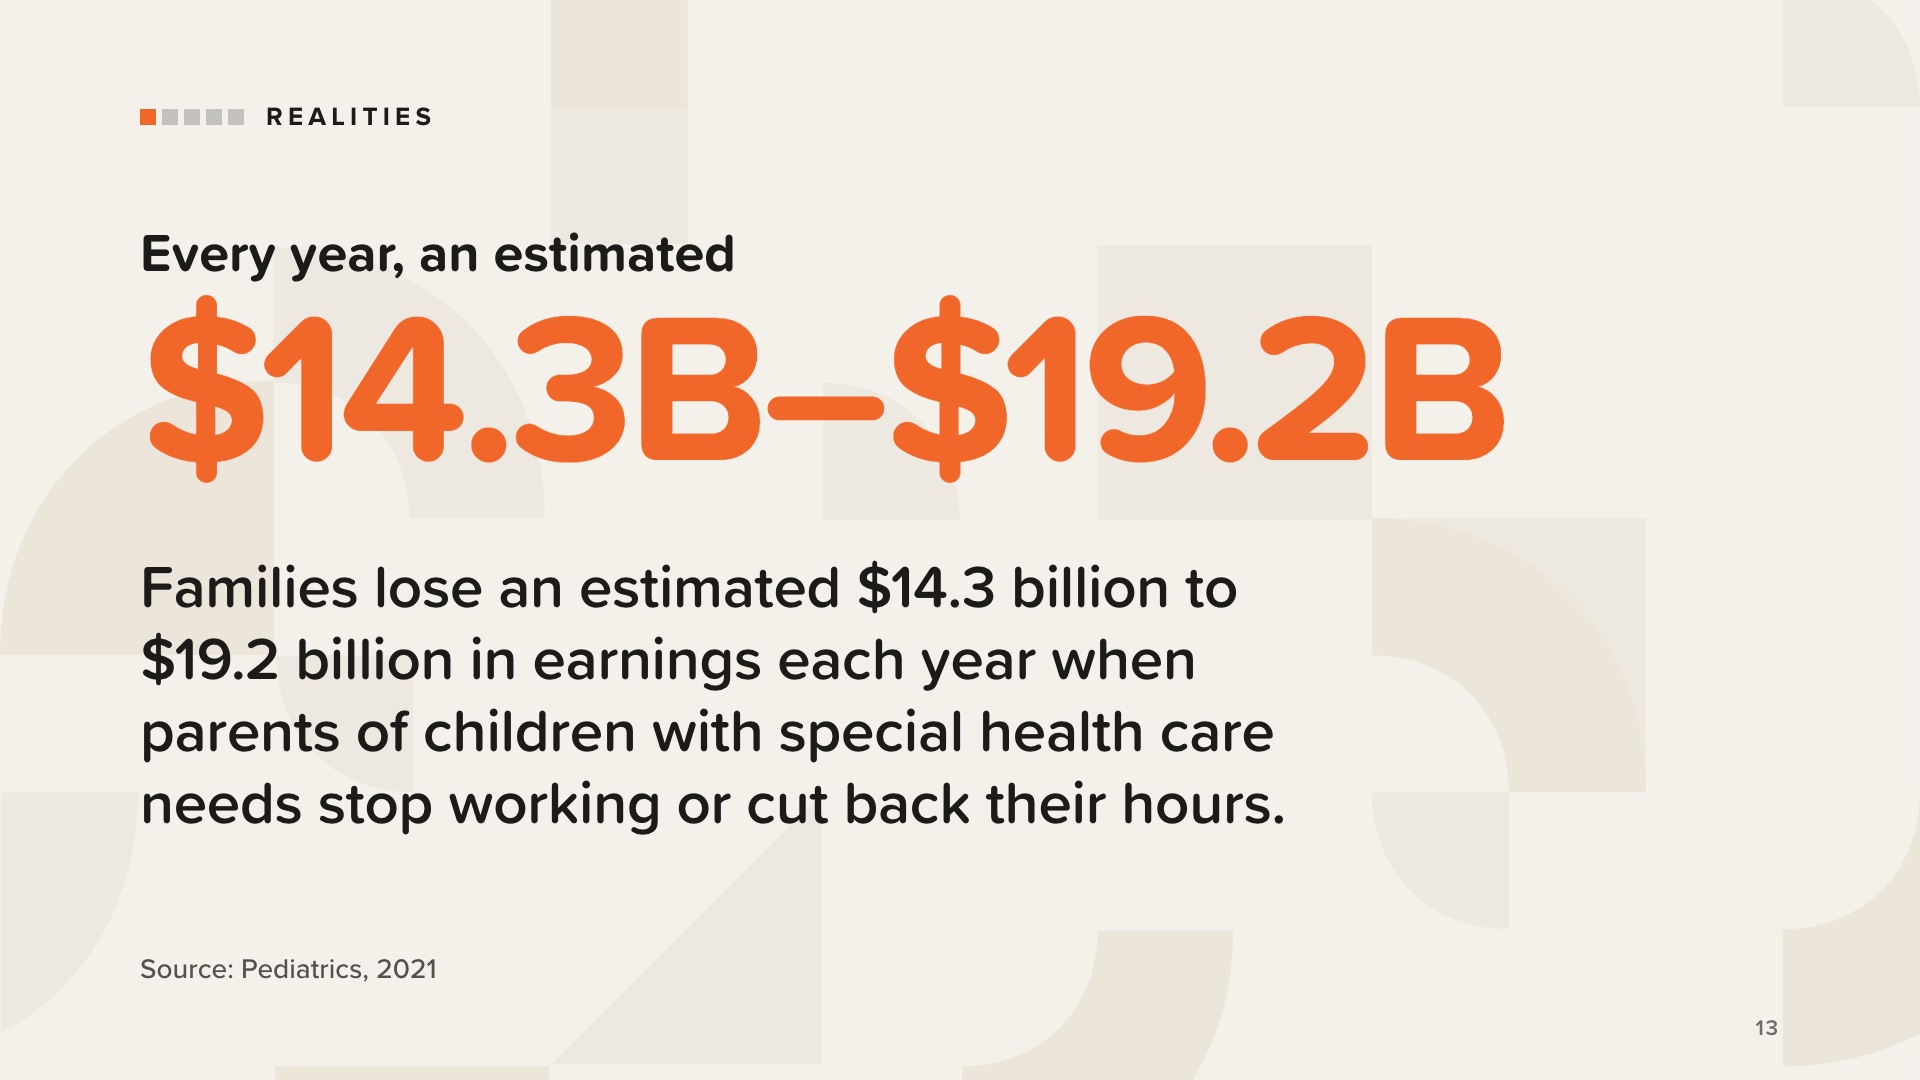
Cuando uno de los padres deja de trabajar, la familia pierde algo más que un sueldo. El libro enumera qué más se puede perder: las aportaciones a la jubilación, las aportaciones equivalentes de la empresa, el historial de cotizaciones a la Seguridad Social, las prestaciones sanitarias, el impulso profesional, las redes de contactos profesionales y el crecimiento futuro de los ingresos.
Es posible que esas pérdidas no se noten de inmediato, pero se van acumulando con el paso de los años.
El libro también propone una serie de preguntas que hay que plantearse antes de tomar una decisión: ¿Cuál es el ingreso neto real? ¿Qué prestaciones se perderían? ¿Cuál es el coste a largo plazo para la carrera profesional? ¿Qué ocurre con la seguridad de la jubilación? ¿Qué riesgos conlleva contar con un único ingreso? ¿Cómo se ven afectadas las prestaciones futuras para los seres queridos? ¿Existen otras opciones, como horarios flexibles?
Fuente: Foster et al., «Children With Special Health Care Needs and Forgone Family Employment», Pediatrics 148(3), septiembre de 2021.
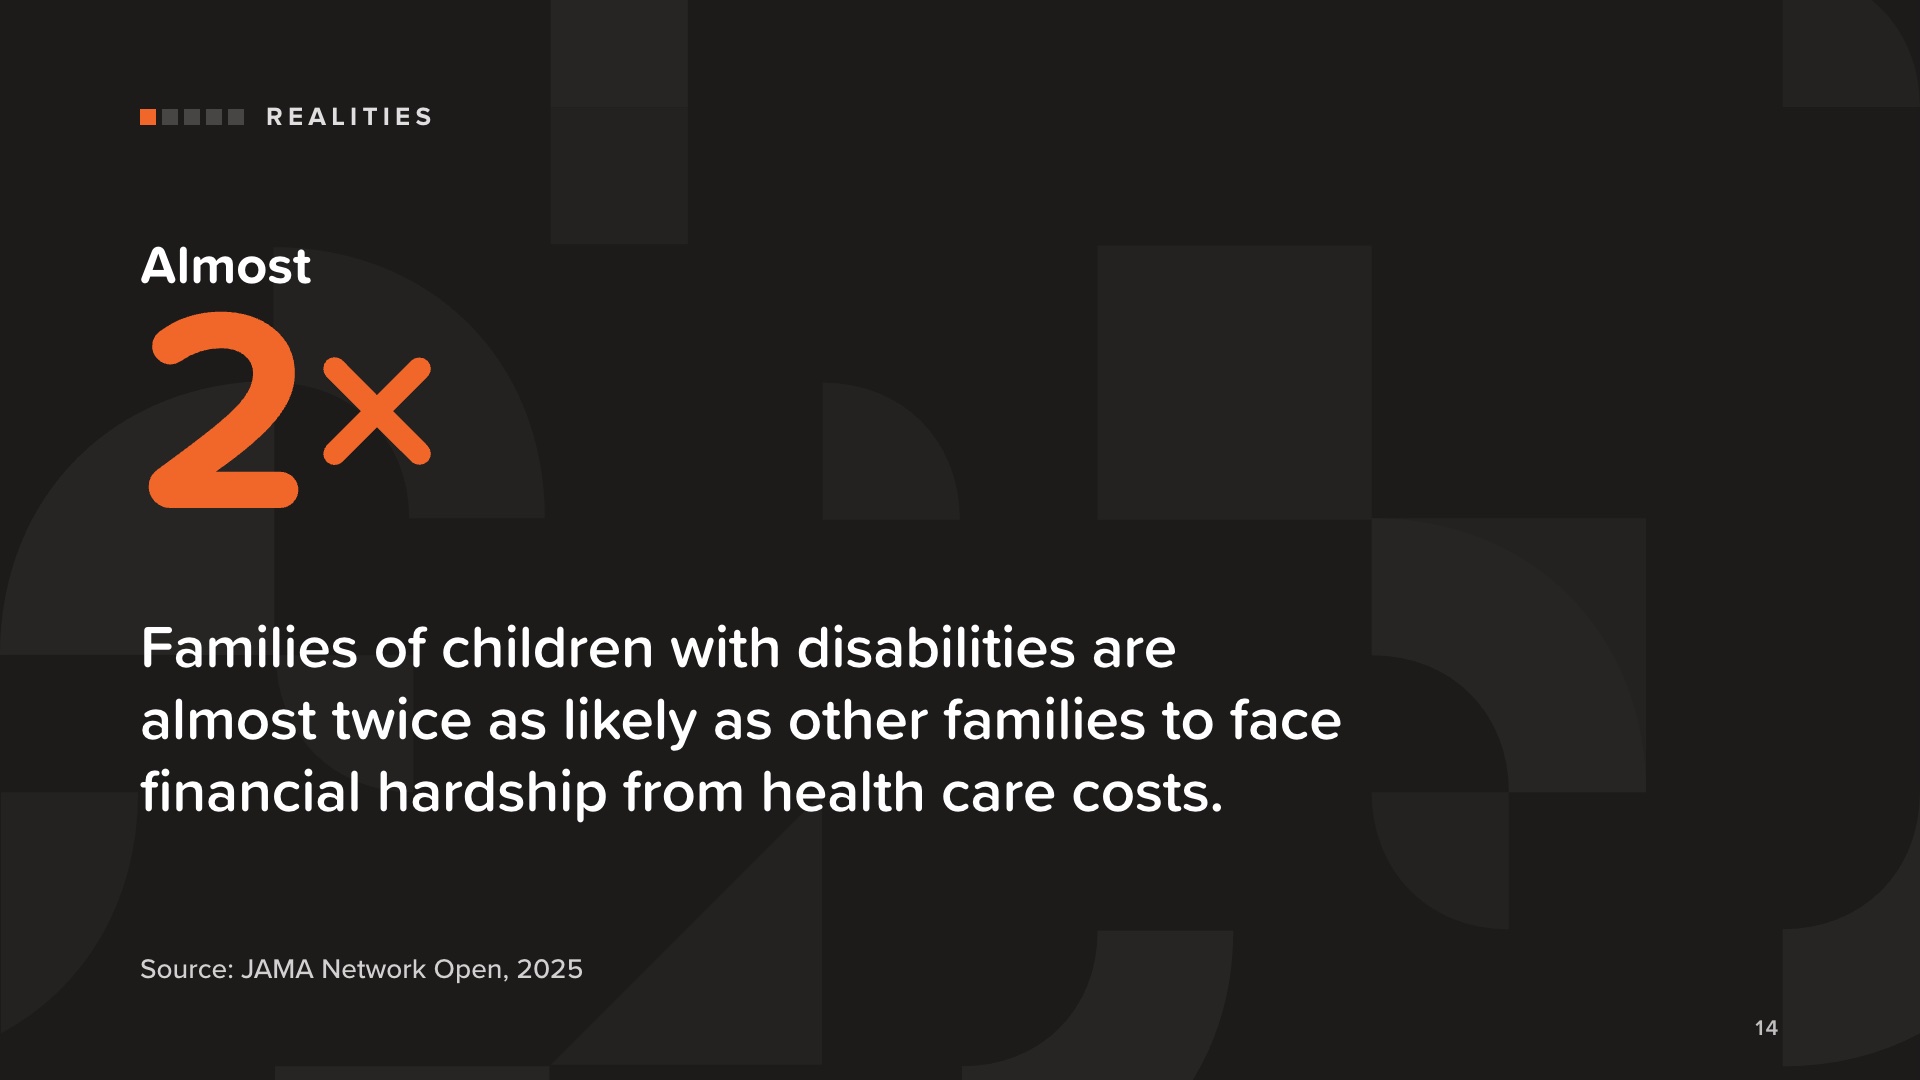
Las familias con niños con discapacidad tienen casi el doble de probabilidades que otras familias de enfrentarse a dificultades económicas derivadas de los gastos sanitarios.
Digámoslo claro: no se trata de un fracaso personal. Es la realidad con la que conviven muchas familias, y por eso la educación financiera y contar con un plan son tan importantes.
Cíñete al texto de la diapositiva. No añadas «perder el sueño» ni otros detalles que no figuren en el estudio.
Fuente: Houtrow, Shearer, McKernan, Kuhlthau y Agrawal, «Health Care Cost Concerns and Hardships for Families of Children With Disabilities», JAMA Network Open 8(4):e257826, 24 de abril de 2025.
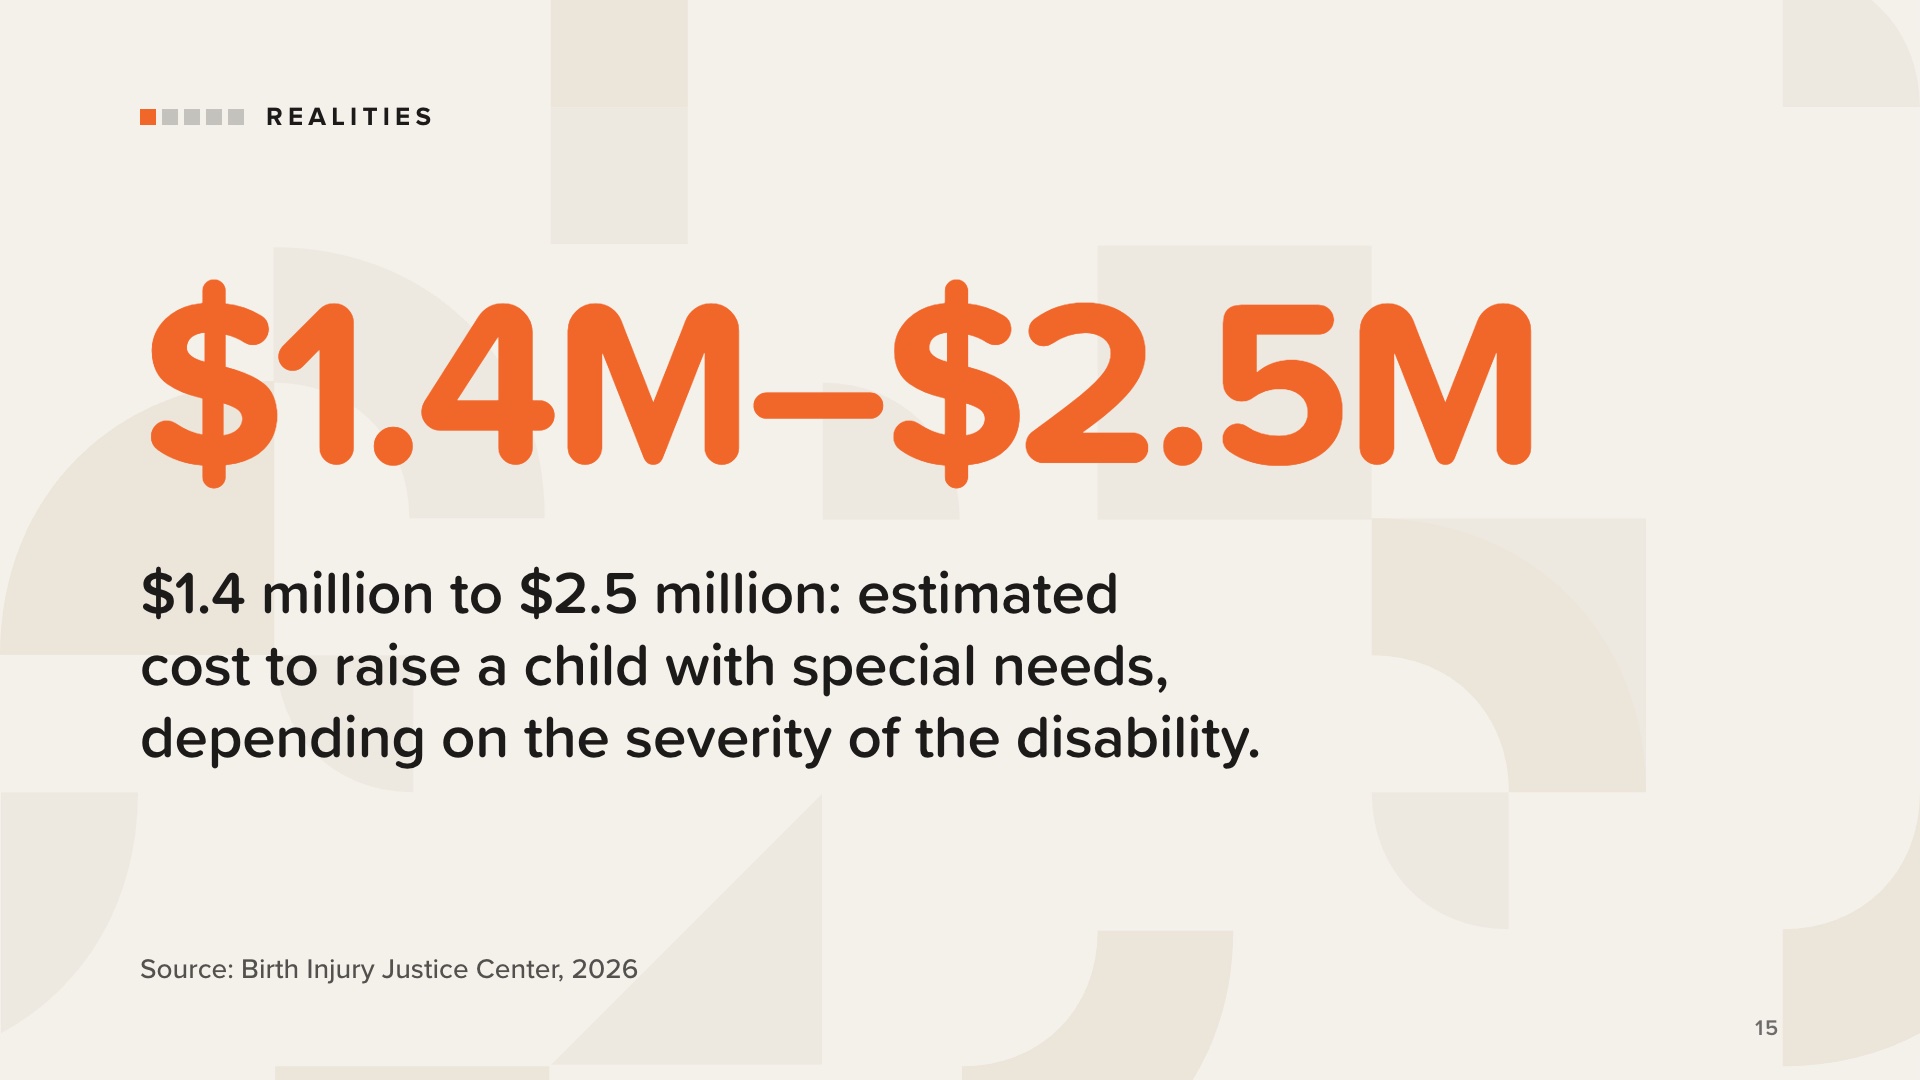
El coste estimado de criar a un niño con necesidades especiales oscila entre 1,4 y 2,5 millones de dólares, dependiendo de la gravedad de la discapacidad.
Se trata de una estimación, no de una predicción para una familia concreta.
El objetivo no es asustar a nadie. Las cifras varían de una familia a otra, por lo que es necesario elaborar un plan basado en sus propias cifras.
Fuente: Birth Injury Justice Center, «Financial Support for Children With Disabilities», Katie Lavender, enfermera titulada (5 de enero de 2026).
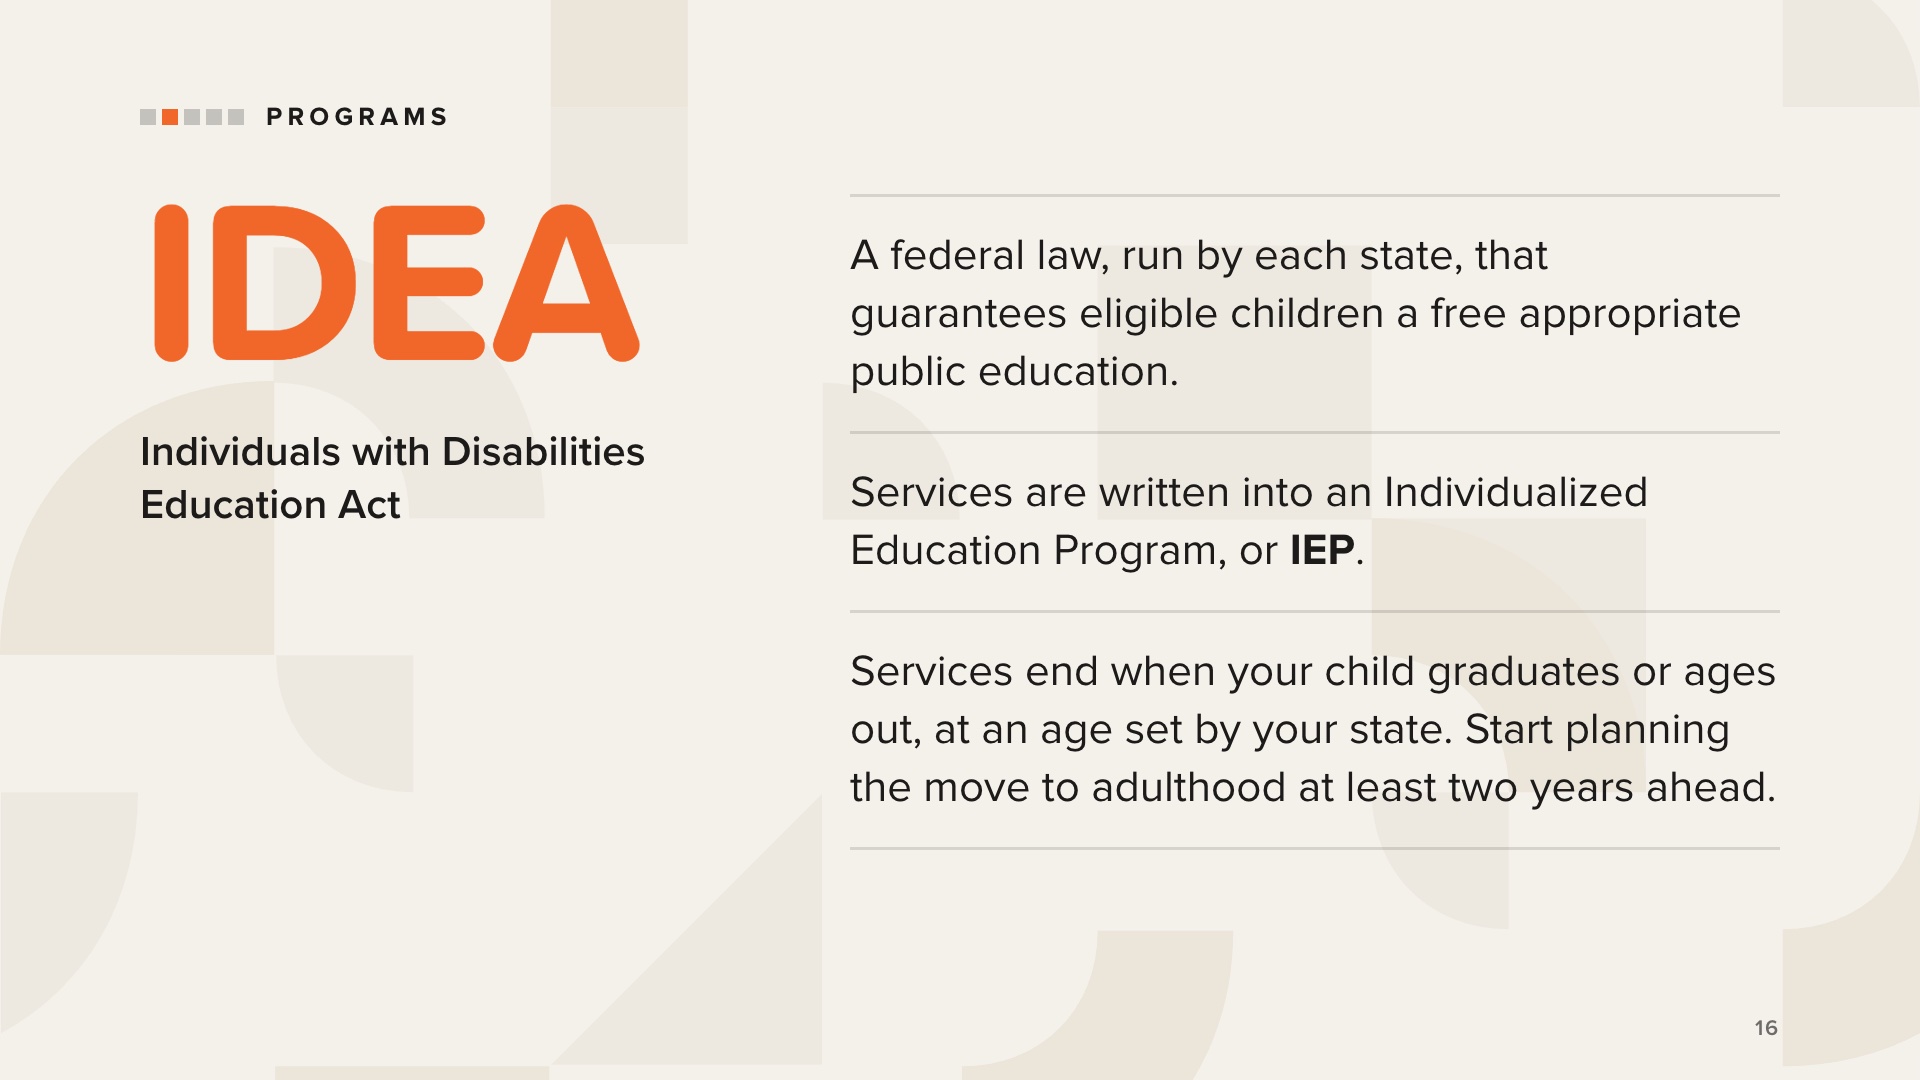
Ahora, los programas gubernamentales, en palabras sencillas. La ayuda existe. Pero puede resultar complicado encontrarla y mantenerla.
La IDEA (Ley de Educación para Personas con Discapacidad) es una ley federal que se aplica a través de los estados. Garantiza una educación pública gratuita y adecuada, en el entorno menos restrictivo posible, a los niños con discapacidad que cumplan los requisitos. Abarca la intervención temprana para bebés y niños pequeños, así como los servicios de educación especial durante la etapa escolar.
Los servicios se prestan principalmente a través de un IEP (Plan de Educación Individualizado), elaborado junto con los padres, los educadores y otros profesionales.
Aquí viene lo importante. Estos servicios finalizan cuando su hijo se gradúa o alcanza la edad límite, y dicha edad depende de su estado. A partir de entonces, la responsabilidad principal de los servicios educativos recae en la familia. El libro sugiere prepararse para esa transición al menos dos años antes de que finalicen los servicios.
Cada estado cuenta además con un Sistema de Protección y Defensa financiado con fondos federales que ofrece asistencia jurídica a las personas con discapacidad. La Red Nacional de Derechos de las Personas con Discapacidad (National Disability Rights Network) ofrece una lista de ellos.
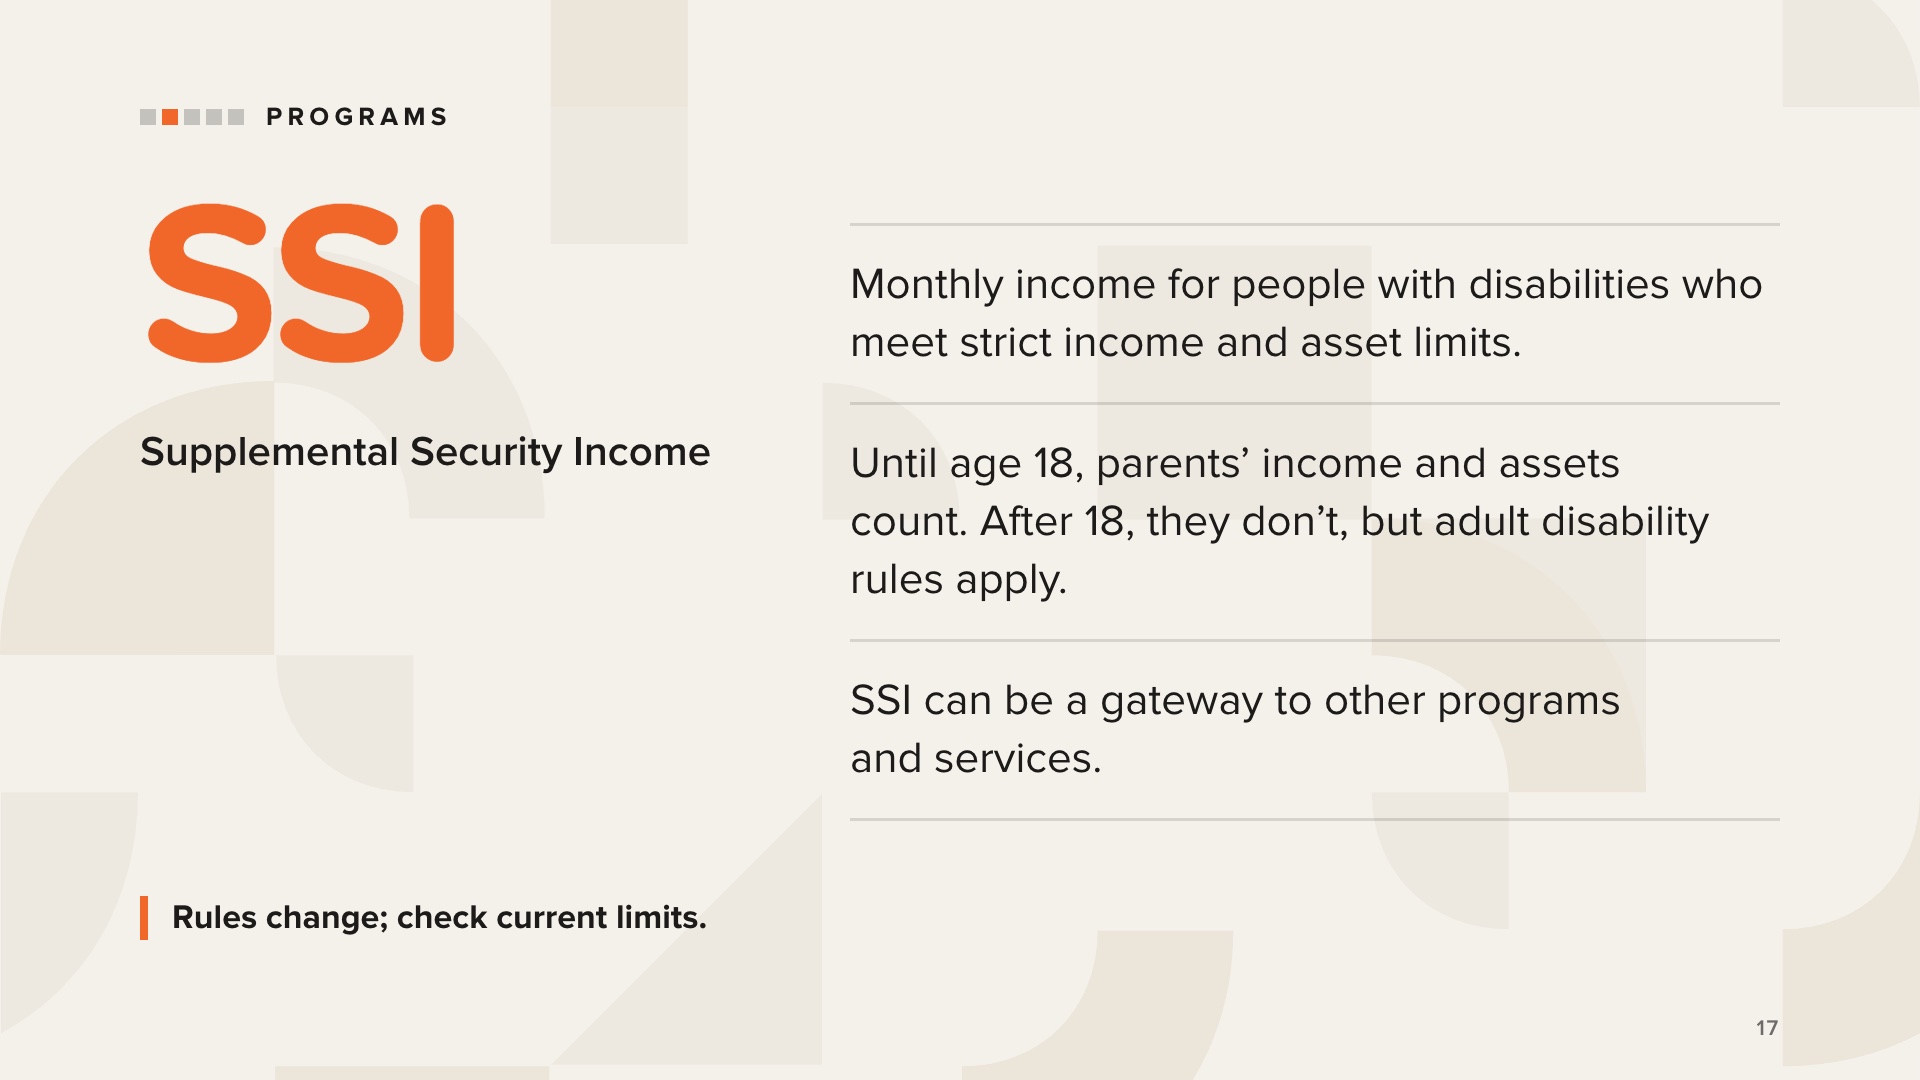
El SSI (Ingresos Complementarios de Seguridad Social) proporciona una ayuda económica mensual a las personas que cumplen sus requisitos de elegibilidad.
Se trata de una prestación «sujeta a condiciones de recursos». Hasta que el menor cumple 18 años, se tienen en cuenta los ingresos y el patrimonio de los padres, y los límites son muy bajos, por lo que muchas familias no cumplen los requisitos mientras su hijo es menor de edad.
Al cumplir los 18 años, los ingresos y el patrimonio de los padres ya no se tienen en cuenta. Sin embargo, la Seguridad Social vuelve a evaluar la elegibilidad aplicando las normas de discapacidad para adultos. Esa es la siguiente diapositiva.
La elegibilidad para el SSI suele abrir la puerta a otros programas y servicios.
No cite los límites económicos de memoria y nunca le diga a nadie si cumplirá o no los requisitos. Las normas y los límites cambian, así que remita a las familias a la Seguridad Social (ssa.gov) y a sus propios profesionales para conocer las cifras actuales.
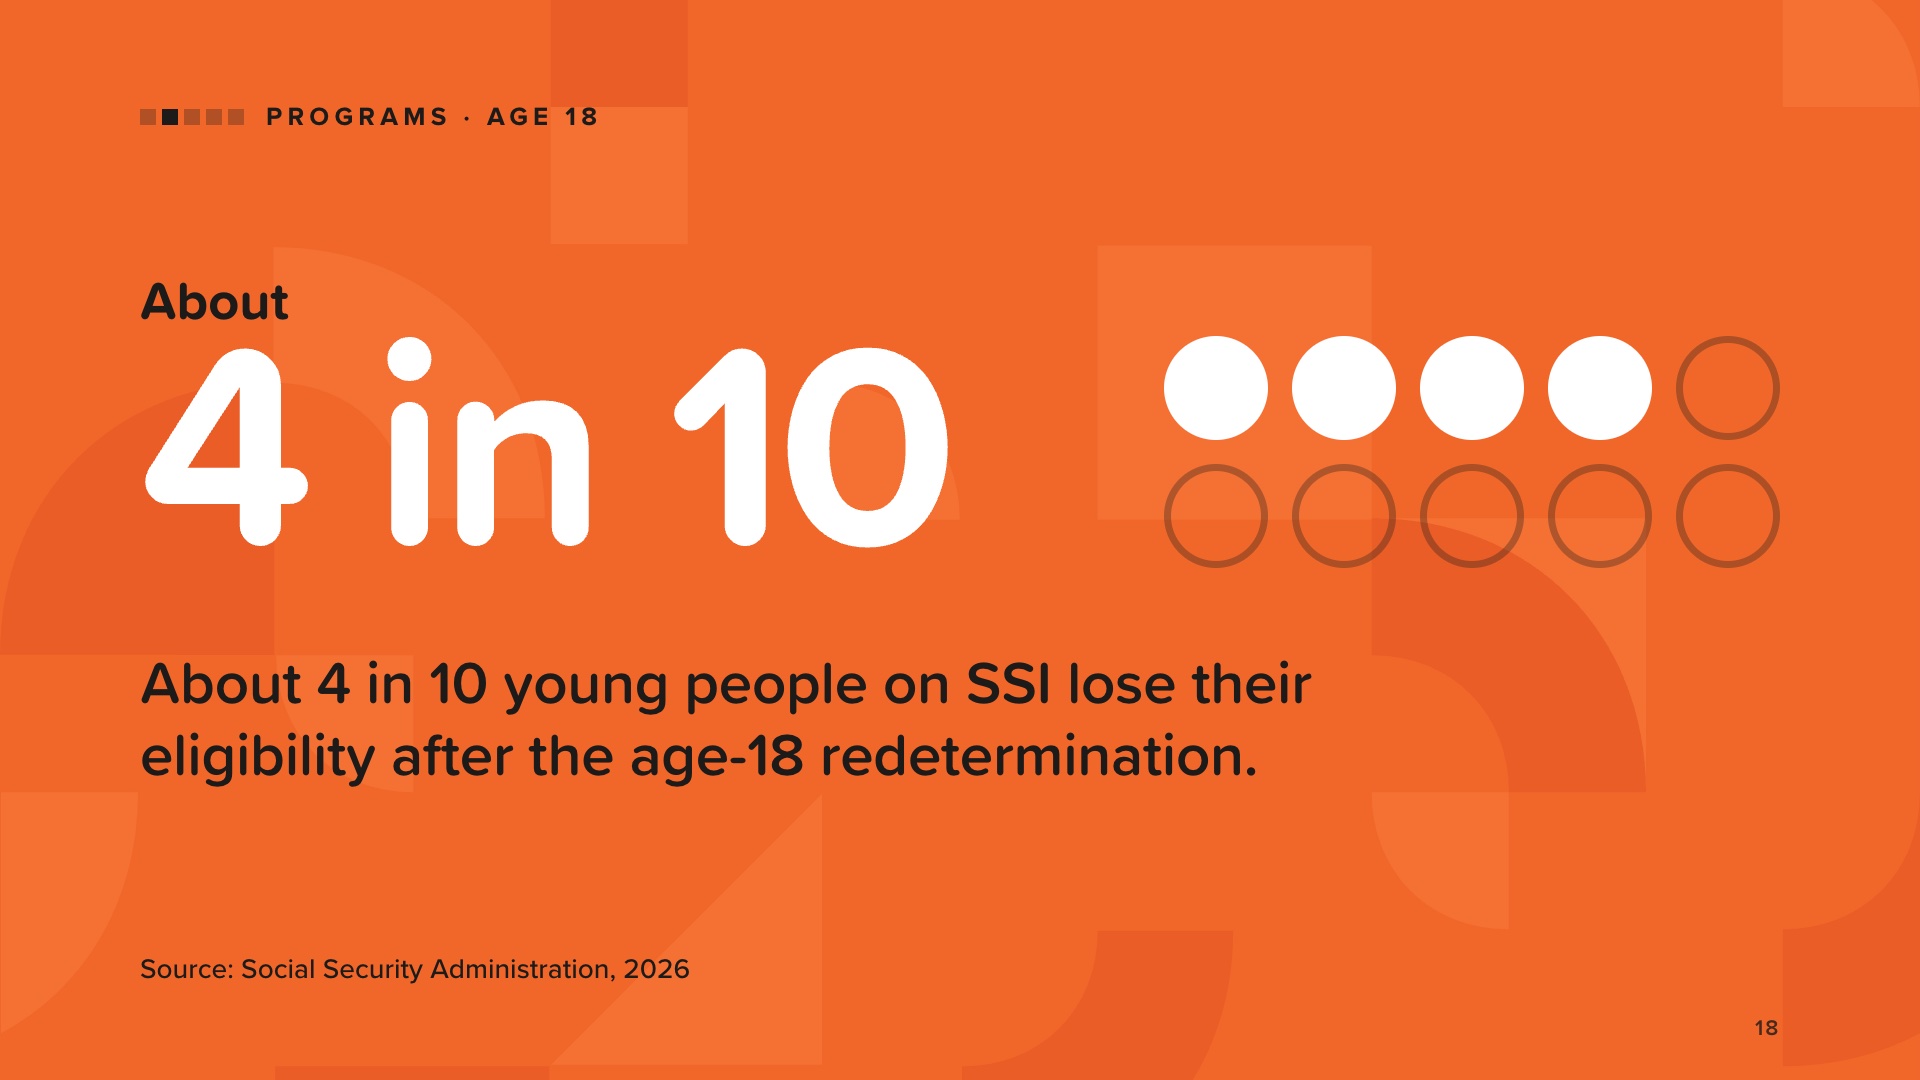
A los 18 años, la Seguridad Social revisa si un joven puede seguir recibiendo el SSI, aplicando las normas de discapacidad para adultos en lugar de las normas para menores. Esto implica presentar nuevos formularios y documentación que demuestre una discapacidad grave que impida realizar un trabajo sustancial.
Aproximadamente 4 de cada 10 jóvenes que reciben el SSI pierden su derecho a la prestación tras la revisión que se realiza al cumplir los 18 años.
Lo que las familias deben tener en cuenta: saber que se avecina la revisión y preparar la documentación con antelación. El Sistema de Protección y Defensa de cada estado puede ayudar con las apelaciones del SSI y las disputas sobre prestaciones.
Utilice «aproximadamente 4 de cada 10». Si alguien pregunta por una cifra diferente, estos son los datos más recientes de la Seguridad Social (Informe Anual del SSI de 2026).
Fuente: Administración de la Seguridad Social, «Informe Anual de 2026 del Programa de Ingresos Suplementarios de Seguridad», Tabla V.D4, 22 de julio de 2026.
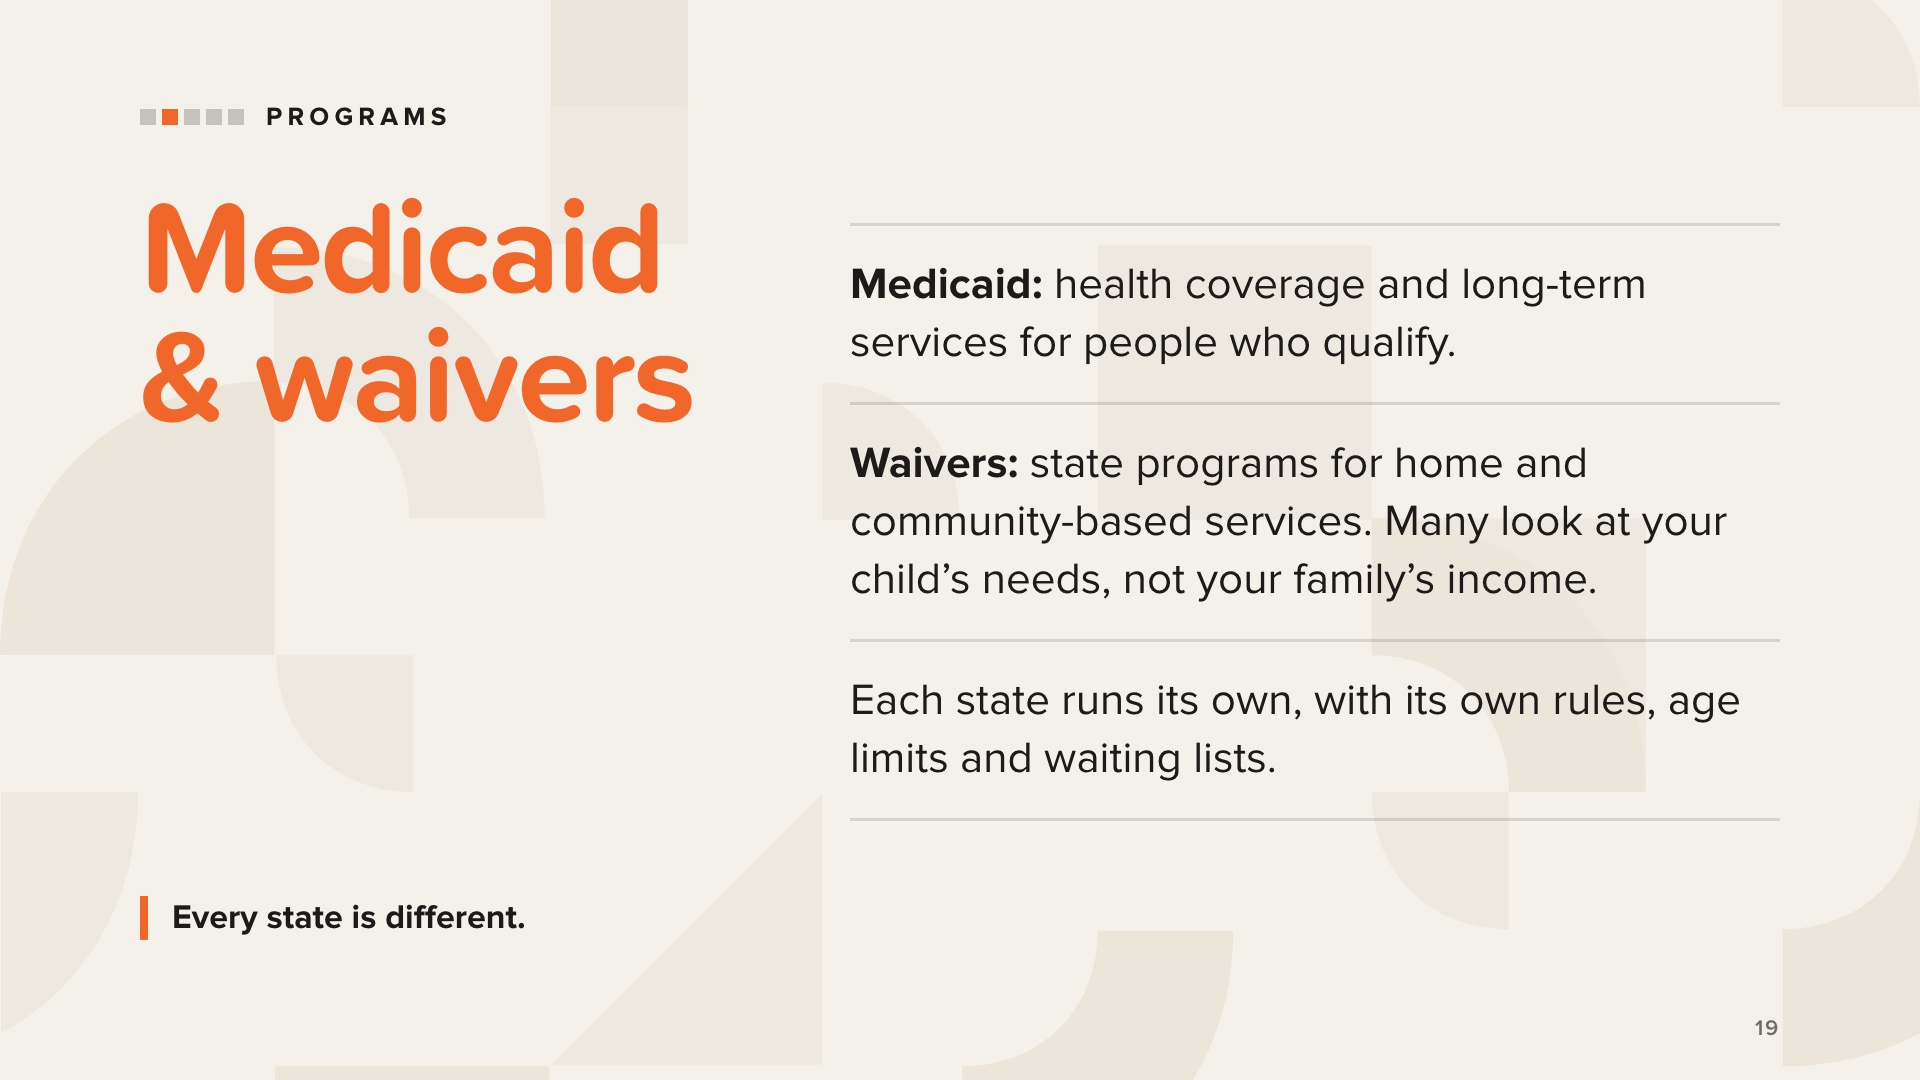
Medicaid es un programa basado en las necesidades. Además de la asistencia médica y dental, puede financiar programas diurnos para adultos con necesidades especiales y, en algunos estados, puede pagar a los cuidadores familiares. En la mayoría de los estados, las personas que reciben el SSI también cumplen los requisitos para acceder a Medicaid. Las familias deben consultar la normativa de su propio estado.
Las exenciones son la siguiente opción a tener en cuenta para las familias que no cumplen los requisitos para acceder a Medicaid. La más habitual es la exención de servicios en el hogar y en la comunidad (HCBS). Muchas exenciones tienen en cuenta la discapacidad o el nivel de atención necesario, en lugar de los recursos de los padres.
Un ejemplo que aparece en el libro es la exención Katie Beckett, también llamada «Deeming Waiver» o «TEFRA Medicaid». Está disponible en muchos estados para niños de hasta 18 años y deja de lado los recursos de los padres.
Presta atención a los límites de edad y a las renovaciones anuales. Algunas exenciones finalizan a los 18 o 21 años, y otras deben renovarse cada año.
Medicaid.gov ofrece una lista de exenciones por estado. Nunca prometas a nadie que cumple los requisitos.
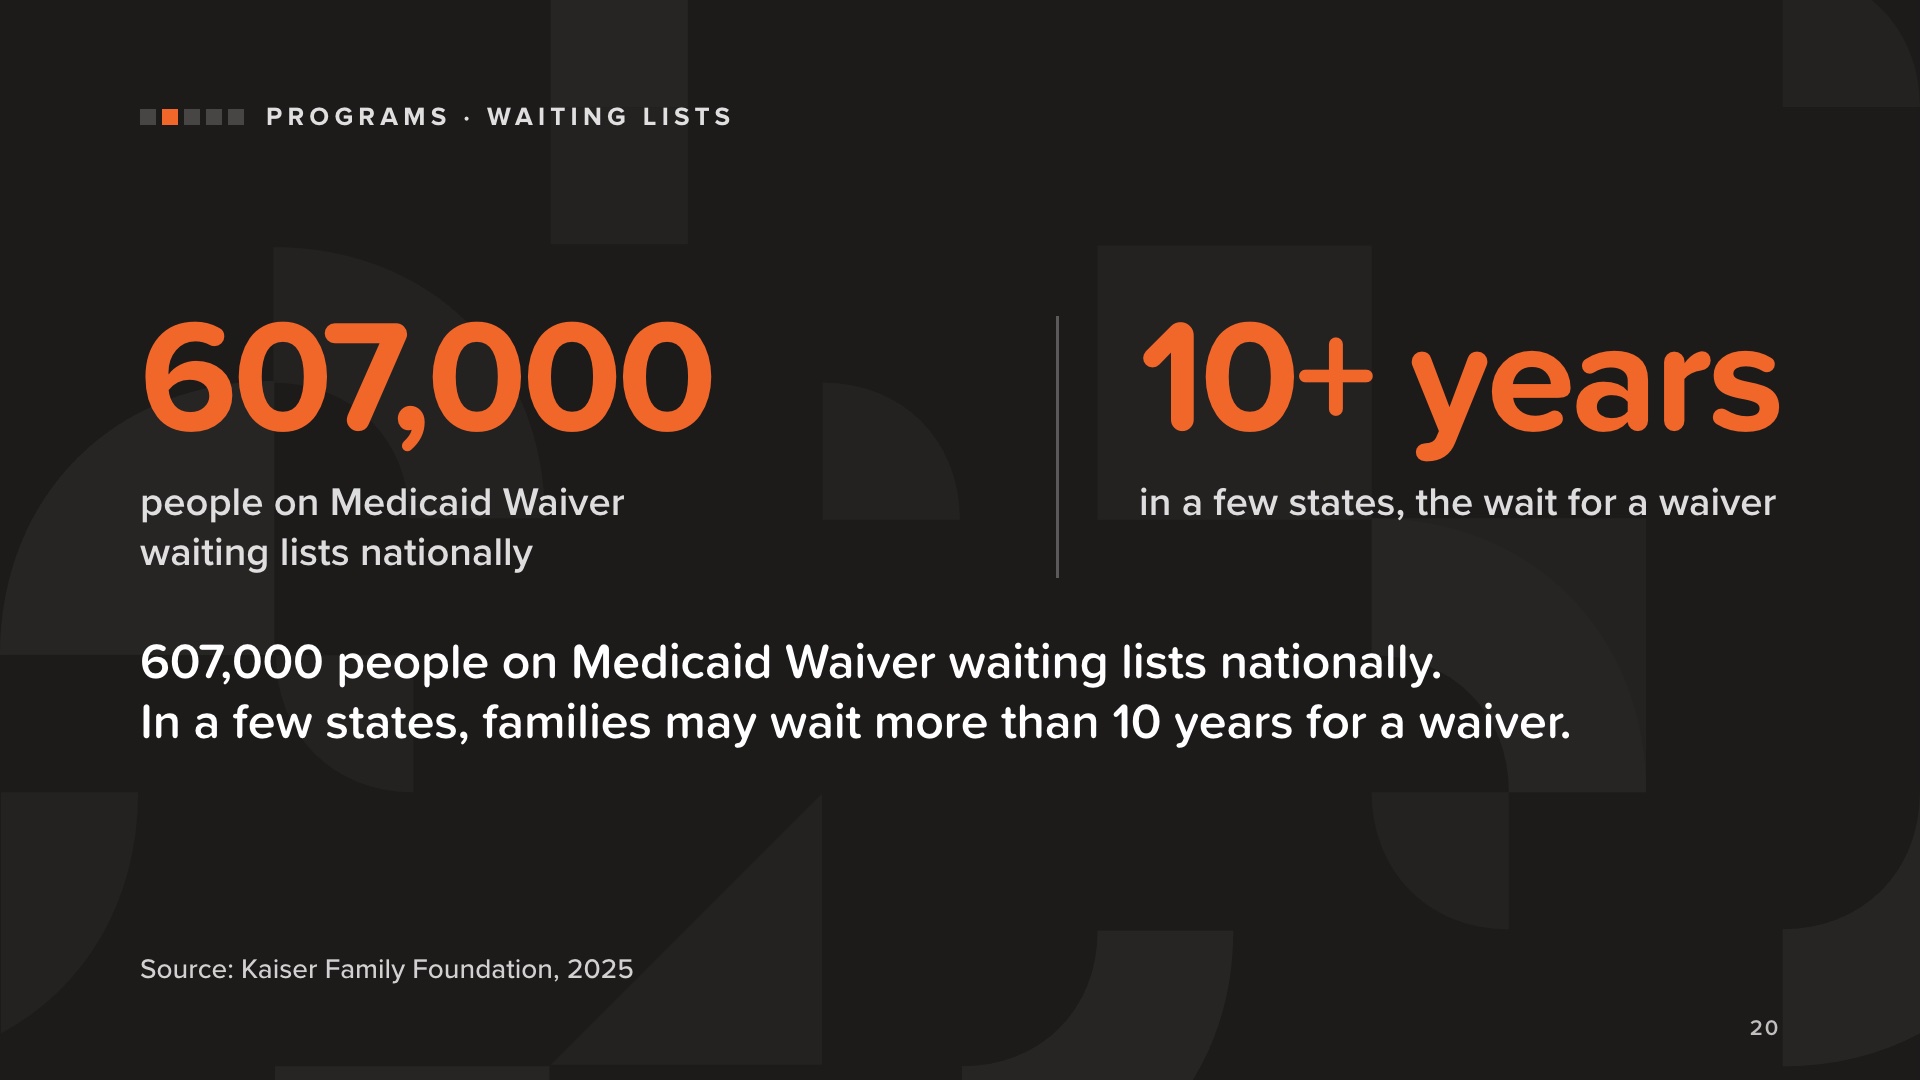
Cada estado dispone de un número limitado de plazas para exenciones, por lo que muchas familias esperan meses y, a veces, años.
A nivel nacional, hay 607 000 personas en las listas de espera de las exenciones de Medicaid. Y, tal y como señala el libro, en algunos estados las familias pueden esperar más de 10 años para recibir la aprobación.
Lo que las familias pueden aprender de esto: informarse pronto sobre las listas de espera y conocer cómo funciona la lista de su estado.
Fuente: Kaiser Family Foundation, «A Look at Waiting Lists for Medicaid Home- and Community-Based Services from 2016 to 2025», Alice Burns, Abby Wolk y Molly O’Malley Watts (20 de noviembre de 2025). La frase «más de 10 años» procede del libro (p. 23), que cita el mismo informe de la KFF.
Las cuentas ABLE se derivan de la Ley federal ABLE (Achieving a Better Life Experience, «Lograr una mejor experiencia de vida»). A veces se denominan cuentas 529A.
Se diseñaron para que las personas con discapacidad puedan ahorrar y hacer crecer su dinero sin perder prestaciones públicas esenciales, dentro de ciertos límites. Los familiares, amigos y otras personas pueden realizar aportaciones.
Las retiradas de fondos para «gastos relacionados con la discapacidad que cumplan los requisitos» pueden cubrir la educación, la vivienda, el transporte, la formación laboral, la tecnología de apoyo, la salud, los gastos básicos de subsistencia y mucho más.
Aspectos a tener en cuenta:
• Una persona solo puede tener una cuenta ABLE.
• La elegibilidad depende de la edad a la que se produjo la discapacidad.
• Se aplican límites de aportación y de saldo, y estos pueden variar. Consulte el Centro Nacional de Recursos ABLE (ablenrc.org) o el plan de su estado para conocer la normativa vigente.
• Tras el fallecimiento del titular de la cuenta, Medicaid puede reclamar el saldo restante.
Describimos cómo funcionan las cuentas ABLE. No recomendamos ningún plan ni inversión en concreto.
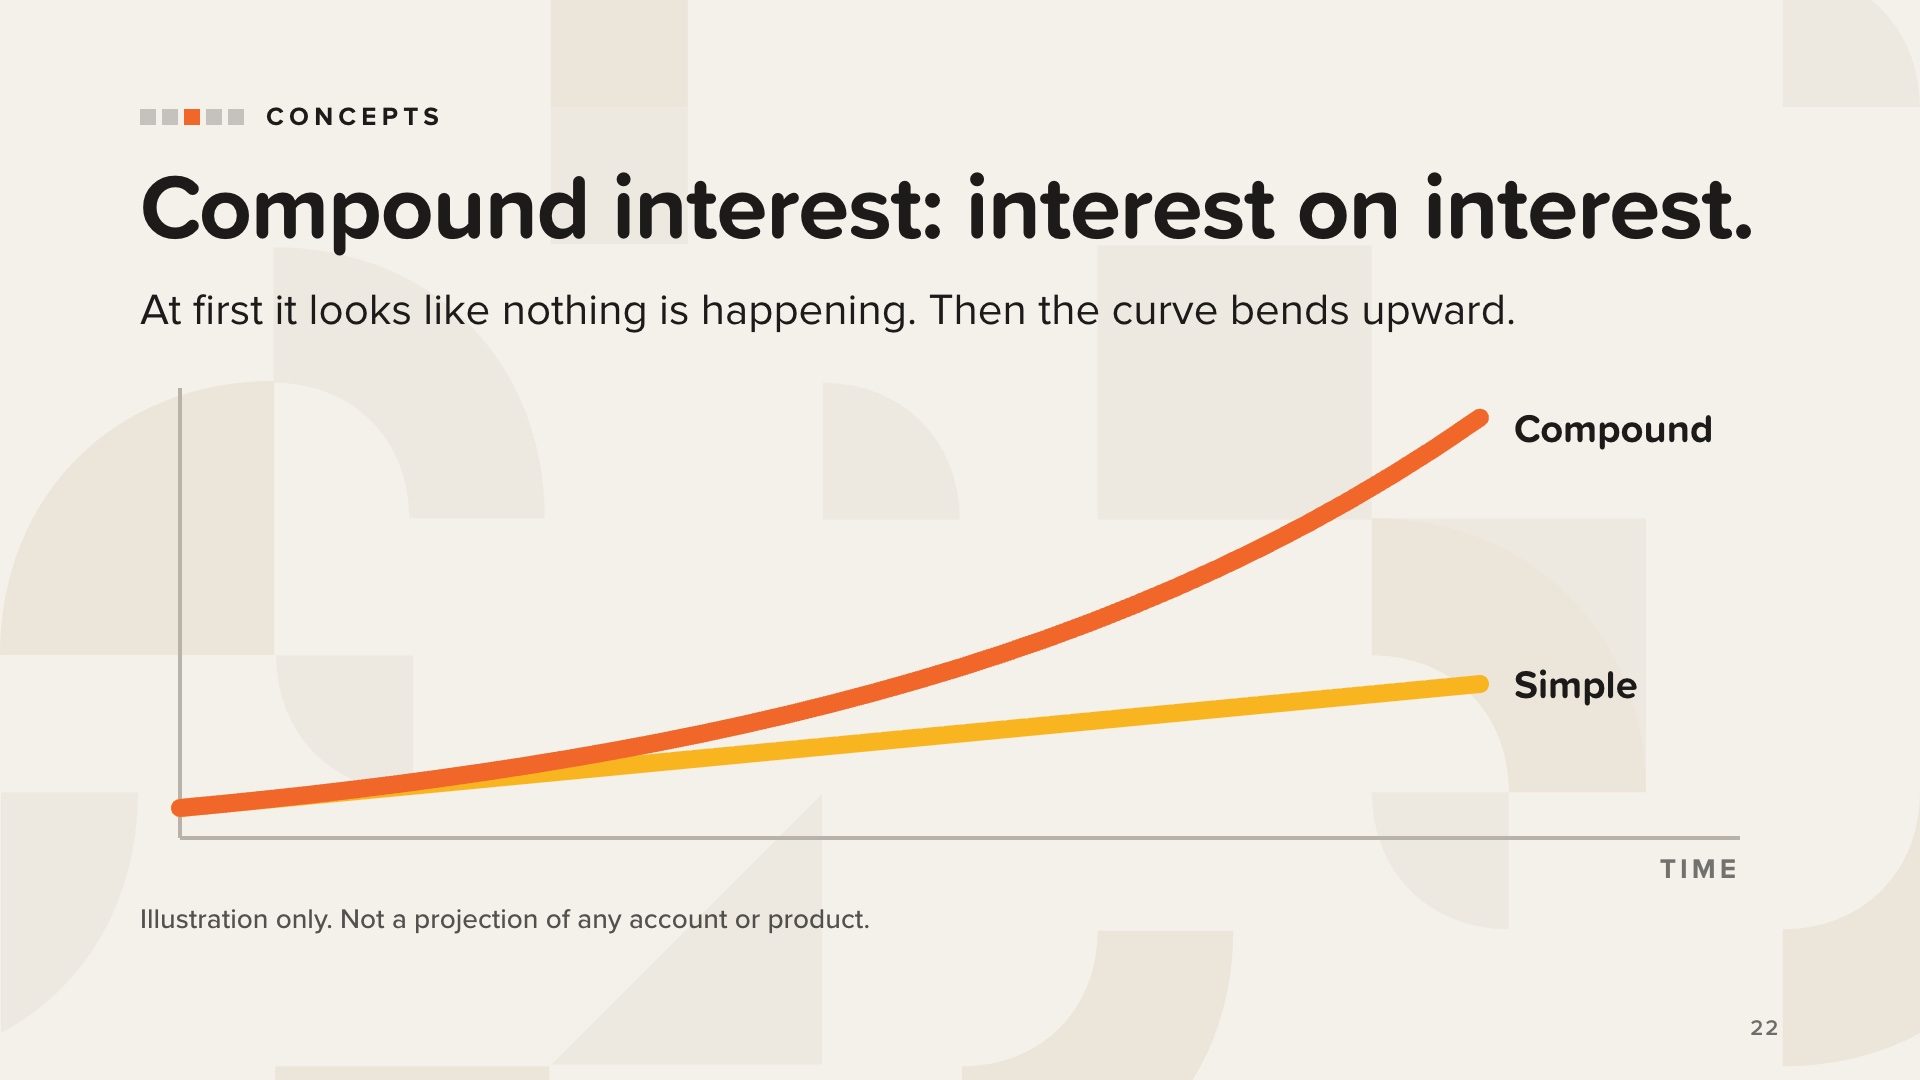
Empecemos por el concepto más sencillo del libro: el interés. El interés es lo que genera el dinero mientras está parado. Cuando ahorras, el interés trabaja a tu favor. Cuando pides un préstamo, eres tú quien lo paga. Es la misma fuerza que actúa en dos direcciones opuestas.
El interés simple se calcula únicamente sobre la cantidad inicial, por lo que crece en línea recta (amarillo).
El interés compuesto se calcula sobre la cantidad inicial más todo el interés ya devengado. Es interés sobre interés, por lo que crece en una curva que no deja de ascender (naranja).
Al principio, la curva del interés compuesto no parece nada impresionante. Luego, el interés empieza a generar interés, y la curva se eleva de una forma que sorprende a casi todo el mundo.
La misma matemática juega en tu contra con los saldos de las tarjetas de crédito.
Se trata de una ilustración del concepto, no de una proyección. No cites tasas de rentabilidad ni resultados en dólares.
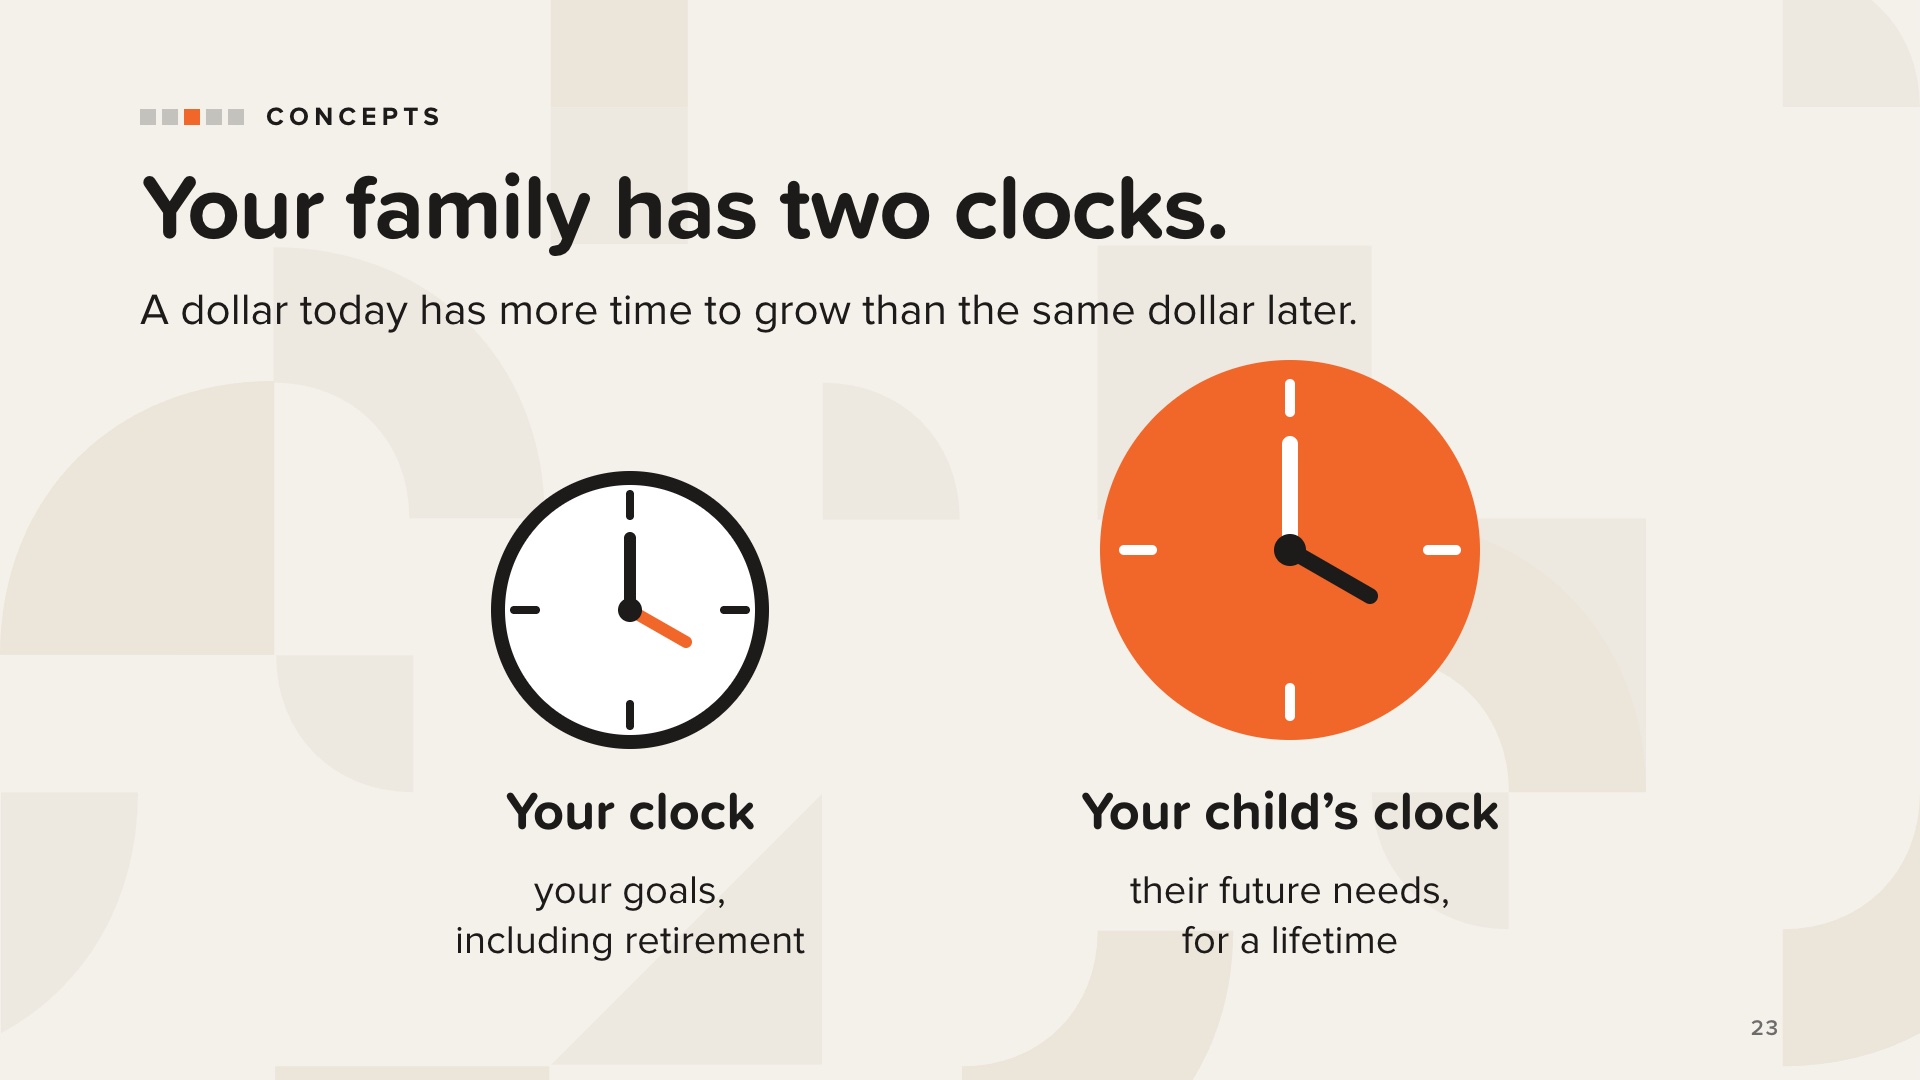
El valor temporal del dinero significa que un dólar que tienes hoy vale más que el mismo dólar más adelante, porque el dólar de hoy tiene más tiempo para generar ganancias.
El libro dice que tu familia tiene dos relojes. Uno mide tu línea temporal y tus objetivos, incluida la jubilación. Dependiendo de tu edad, tu reloj puede tener 20, 30 o 40 años. El otro es el reloj de tu hijo, y puede durar 40, 60 o incluso 80 años. En ese reloj, el tiempo es un activo increíblemente valioso.
La pregunta que plantea el libro sobre cualquier dólar es: ¿en qué reloj se encuentra? ¿En el tuyo o en el de tu hijo?
Cuanto antes empieces, menos tendrás que ahorrar. Y nunca es demasiado tarde para empezar.
Solo a título conceptual. No cites tipos de interés ni objetivos en dólares.
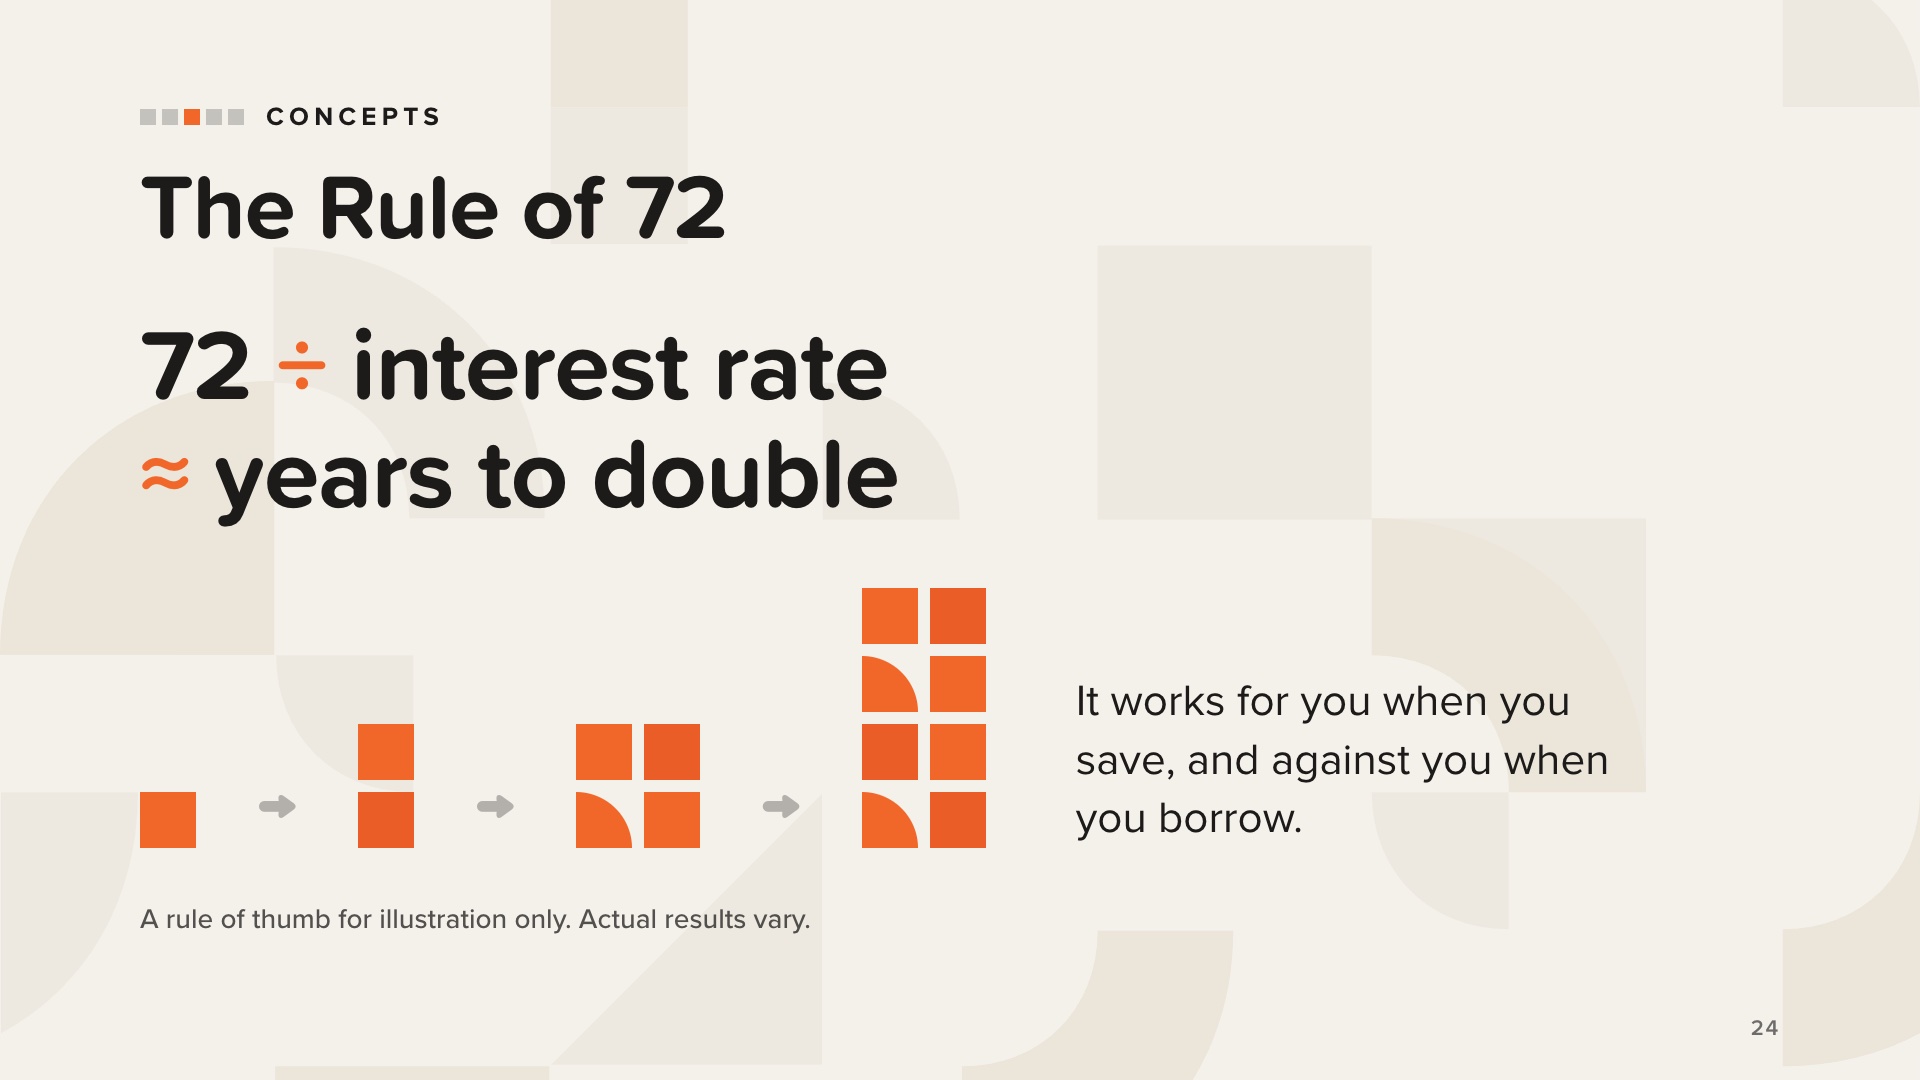
La regla del 72 es una forma rápida de calcular cuánto tiempo tarda el dinero en duplicarse: divide 72 entre el tipo de interés.
Al igual que el interés compuesto, juega a tu favor cuando ahorras y en tu contra cuando pides un préstamo. El mismo cálculo que duplica tus ahorros también duplica lo que debes en un saldo con un interés elevado.
Tarea del libro: reúne tus extractos bancarios, de jubilación y de inversiones, además de los de tus tarjetas de crédito y préstamos. Fíjate en lo que cada uno te reporta o te cobra, y utiliza la Regla del 72 para ver cuántas duplicaciones te benefician y cuántas te perjudican.
Mantén un enfoque conceptual. No cites tipos de interés, no compares productos ni sugieras dónde debería mover su dinero nadie.
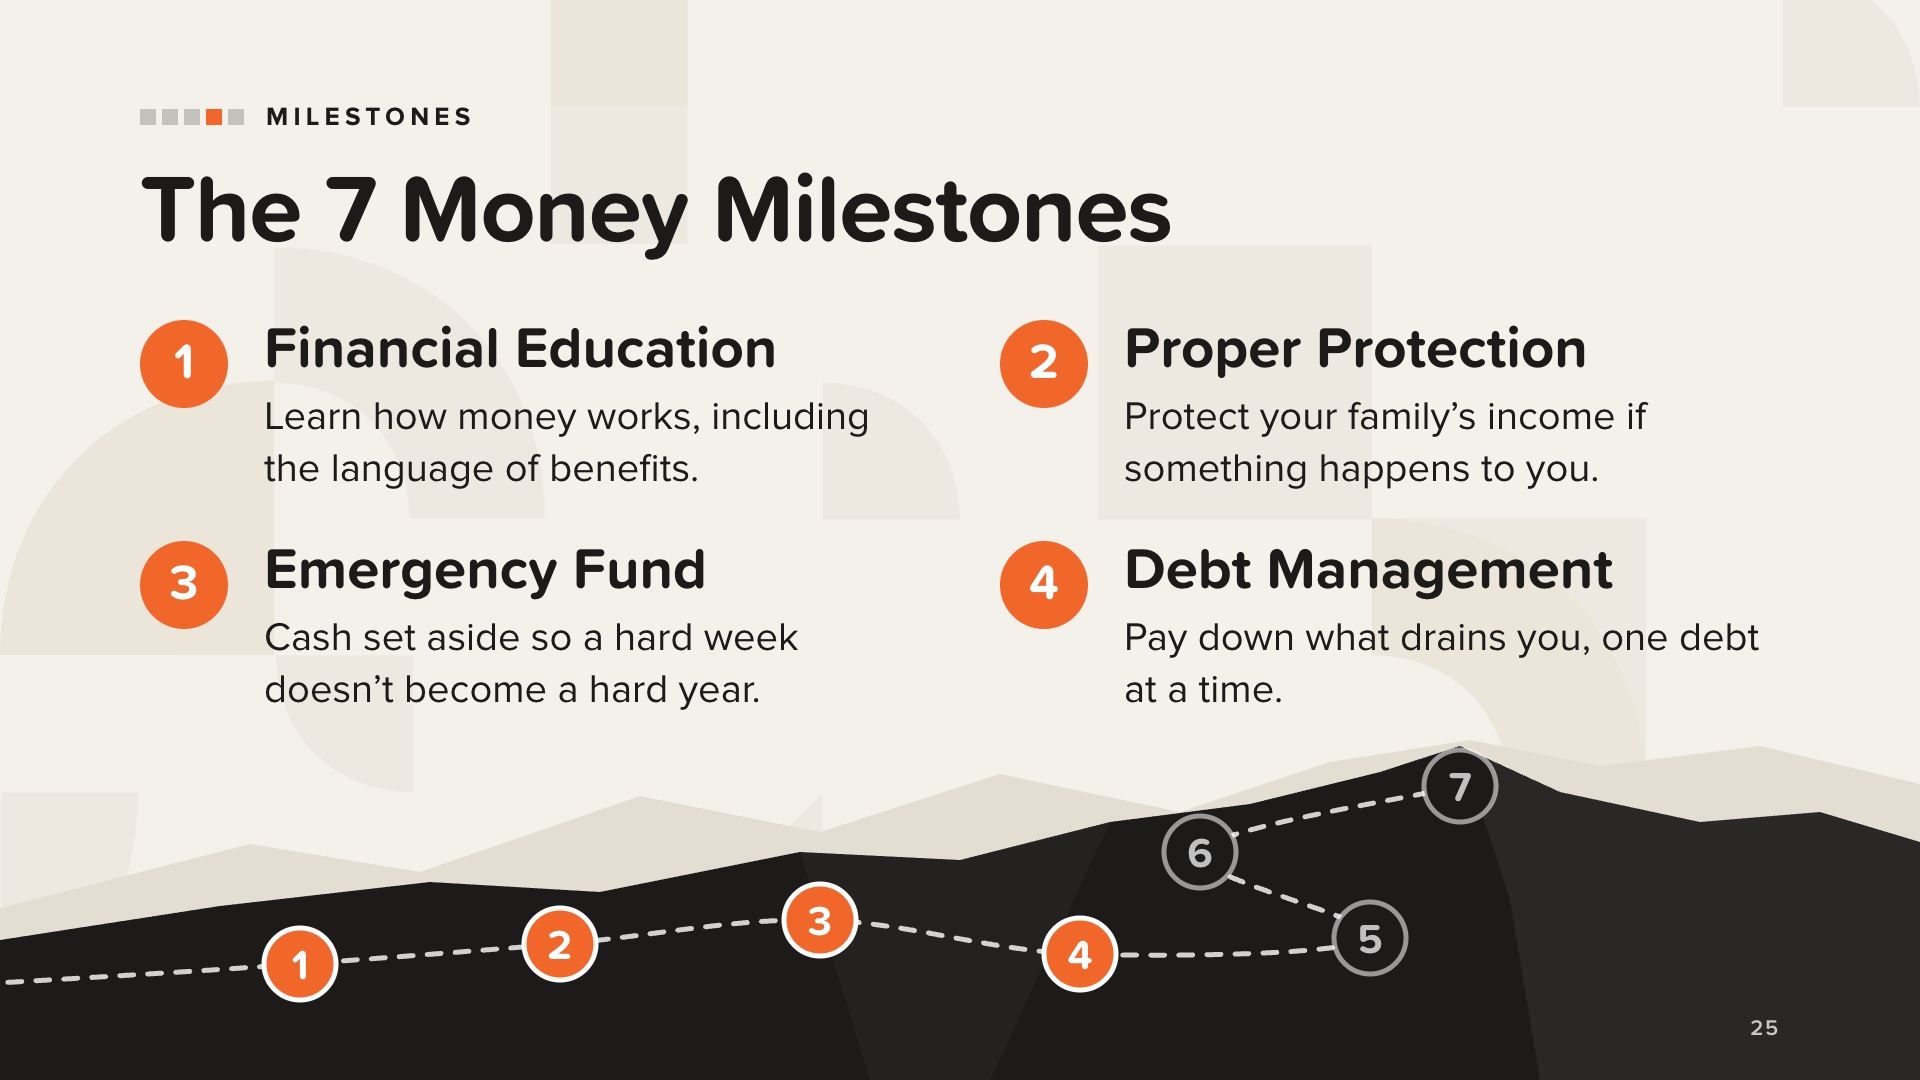
Los «7 hitos financieros» constituyen la hoja de ruta de todos los libros de la serie TheMoneyBooks. Este libro los aplica a la planificación para personas con necesidades especiales. El «camino cuesta arriba» es la metáfora que utiliza el libro para describir estos hitos: cada uno se basa en el anterior.
1. La educación financiera es lo primero, ya que todos los demás hitos se basan en ella. Para las familias con personas con necesidades especiales, existe un segundo nivel de vocabulario: prestaciones públicas, cuentas ABLE, designaciones de beneficiarios, fideicomisos para necesidades especiales y cartas de intención. Nadie debería sentirse rezagado por no haber aprendido nunca esto.
2. Protección adecuada: si tu hijo depende de ti para todo, proteger a tu familia en caso de que te ocurra algo es aún más importante. Una advertencia del libro: si un niño recibe, o podría recibir algún día, prestaciones del Estado, el dinero que se le deje directamente a él puede afectar a su derecho a recibir dichas prestaciones. Volveremos sobre esto en el apartado «Proteger el patrimonio».
3. Fondo de emergencia: dinero en efectivo para lo que no se puede prever. Para estas familias, el término «emergencia» abarca más cosas, como equipos que no pueden esperar o cuidados que hay que pagar mientras se tramitan las prestaciones. Empieza poco a poco si es necesario.
4. Gestión de la deuda: se acabaron los pagos atrasados; céntrate en una deuda cada vez.
Solo con fines educativos. No se recomiendan productos ni importes específicos.
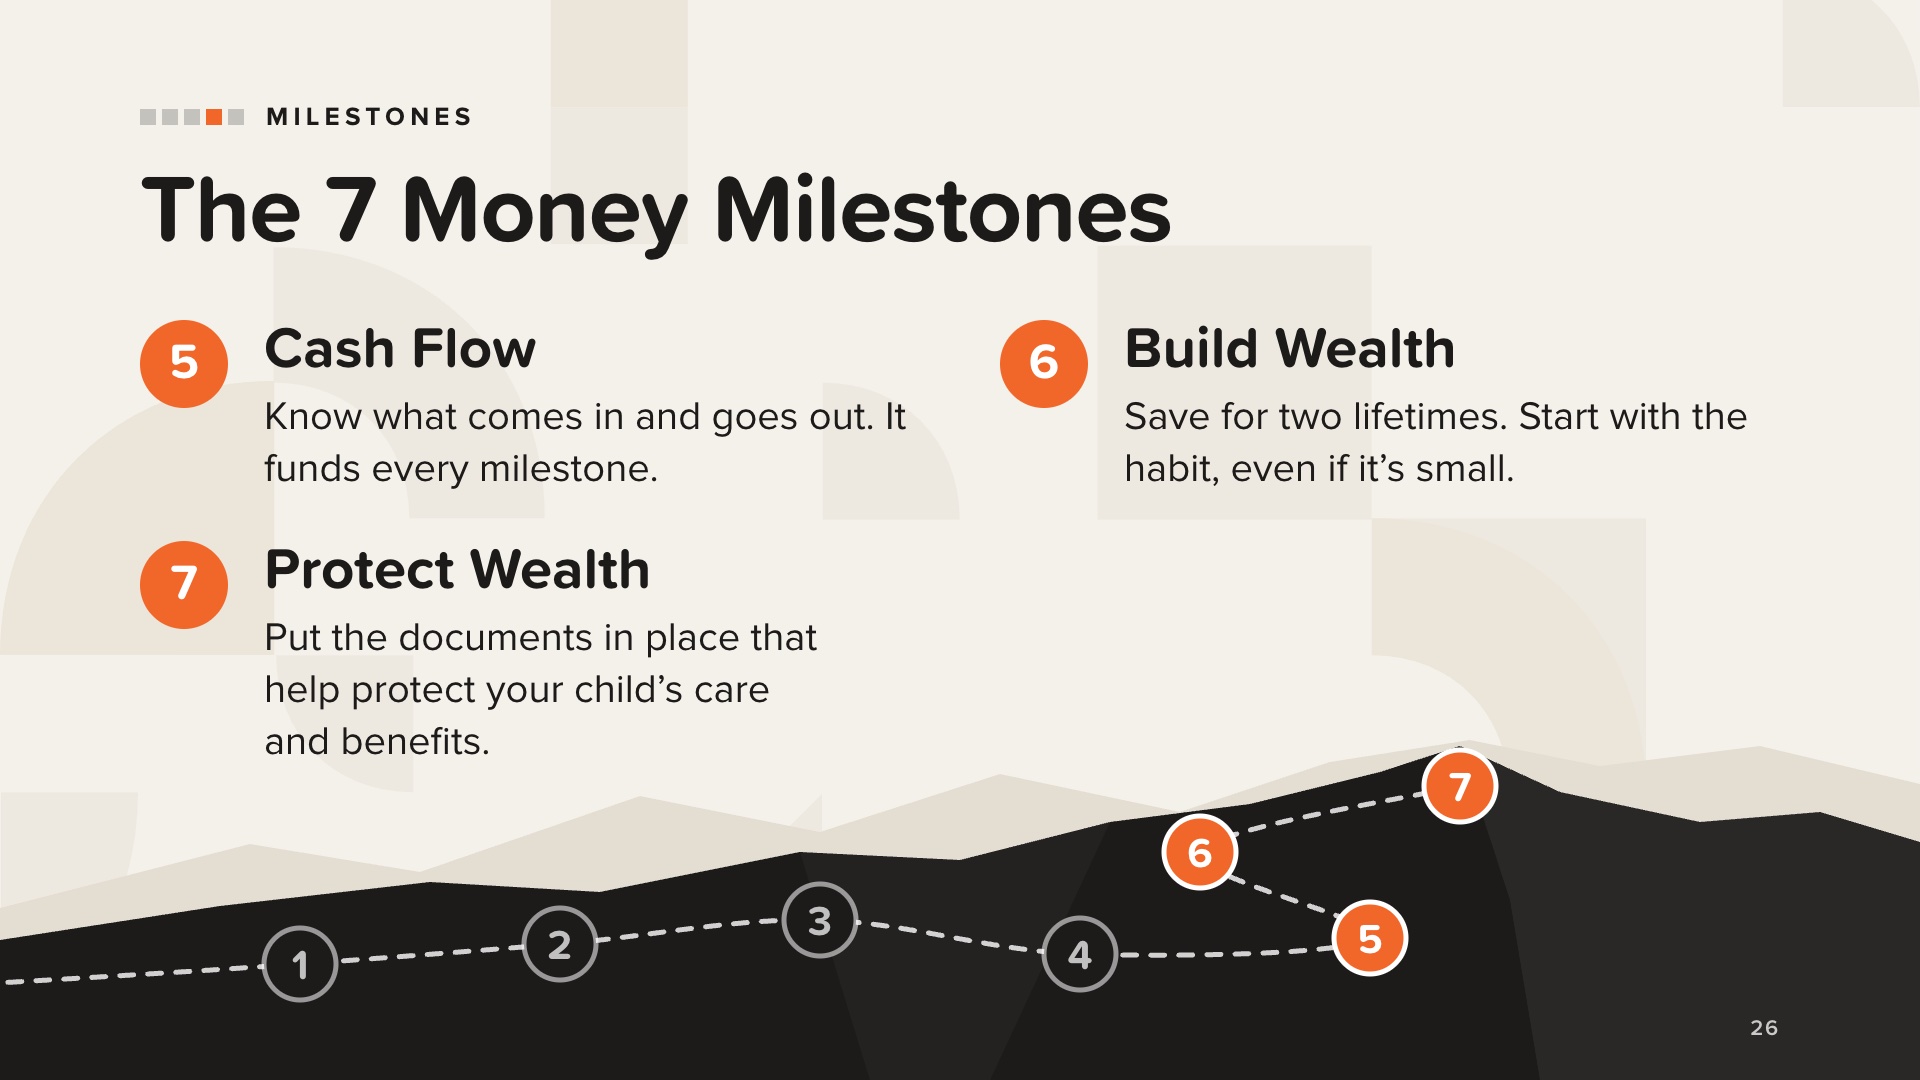
5. El flujo de caja es el dinero que entra y el que sale. Lo que sobra se destina a todo lo demás: el fondo de emergencia, la protección, la liquidación de deudas y la creación de patrimonio. El libro incluye un presupuesto mensual con partidas específicas para familias con necesidades especiales, como terapias, equipamiento y prestaciones como ingresos.
6. Crear patrimonio: estás ahorrando para dos vidas, la tuya y la de tu hijo. Empieza por adquirir el hábito y aparta algo cada día de paga, aunque sea una pequeña cantidad. Aquí es también donde el libro aborda las cuentas ABLE.
7. Proteger el patrimonio es el hito que muchos padres posponen durante más tiempo, porque plantea las preguntas más difíciles. Los padres de niños con necesidades especiales no pueden permitirse retrasarlo. El libro lo describe como una forma de demostrar amor a tu hijo: creas y financias el plan para su cuidado cuando ya no estés aquí.
Las cuatro diapositivas siguientes tratan sobre los documentos clave.
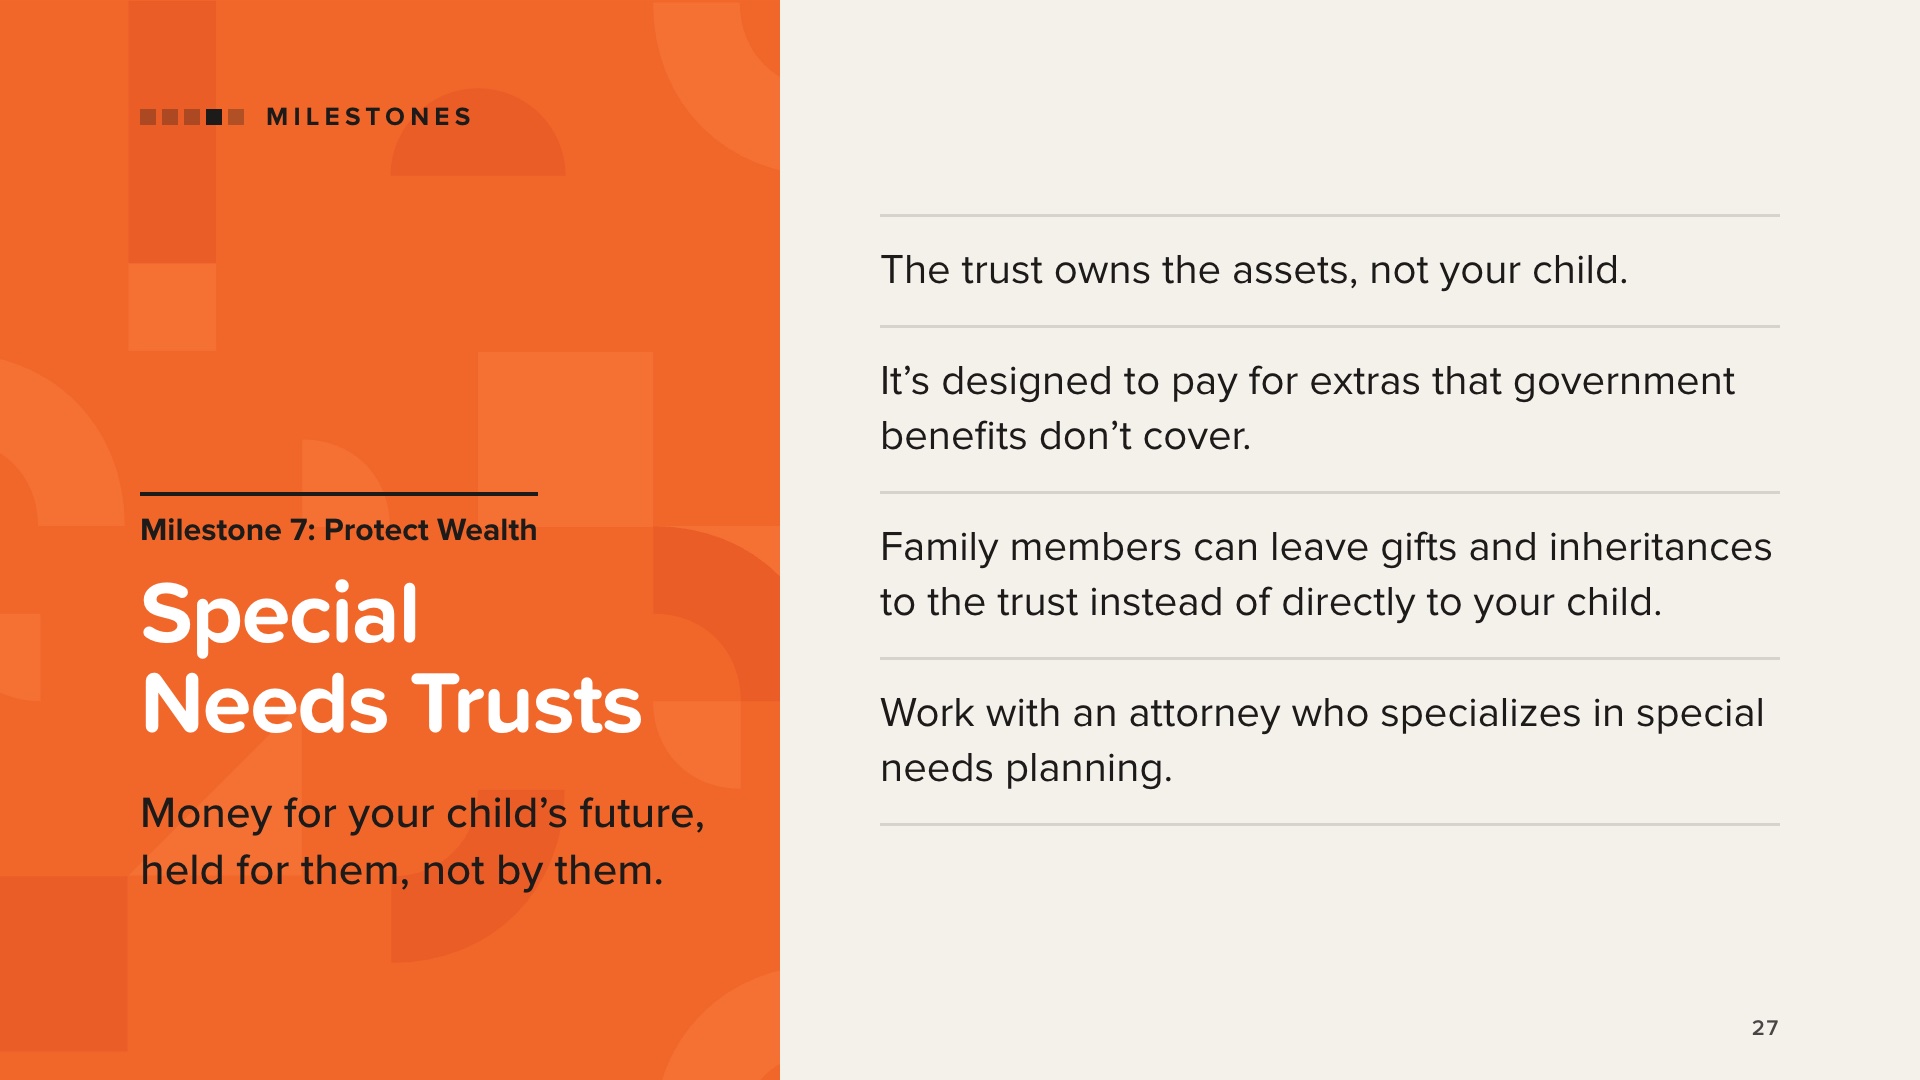
Un fideicomiso para personas con necesidades especiales está diseñado para administrar los activos de una persona con discapacidad de tal forma que, cuando se constituye y gestiona correctamente, ayuda a preservar el derecho a recibir prestaciones públicas. Dado que el fideicomiso es el propietario de los activos, no se considera que pertenezcan al menor. El fideicomiso sufraga los gastos que no cubren las prestaciones, como la educación, los viajes, el ocio, el cuidado personal y otros bienes y servicios que mejoran la calidad de vida del menor.
El libro describe tres tipos:
• Los fideicomisos de terceros suelen ser constituidos por los padres para recibir donaciones y herencias de familiares y amigos. Pueden ser designados como beneficiarios de seguros de vida, cuentas de jubilación y testamentos.
• Los fideicomisos de primera parte custodian los activos que el menor ya posee, como una herencia que le haya sido legada directamente o una indemnización. Estos están sujetos a la devolución a Medicaid tras el fallecimiento del menor.
• Los fideicomisos mancomunados son gestionados por una organización sin ánimo de lucro.
Se trata de un asunto jurídico. El libro lo deja claro: consulte a un abogado o a un servicio jurídico especializado en este ámbito, ya que es demasiado importante como para poner en riesgo las prestaciones de su hijo. No ofrezca asesoramiento jurídico.
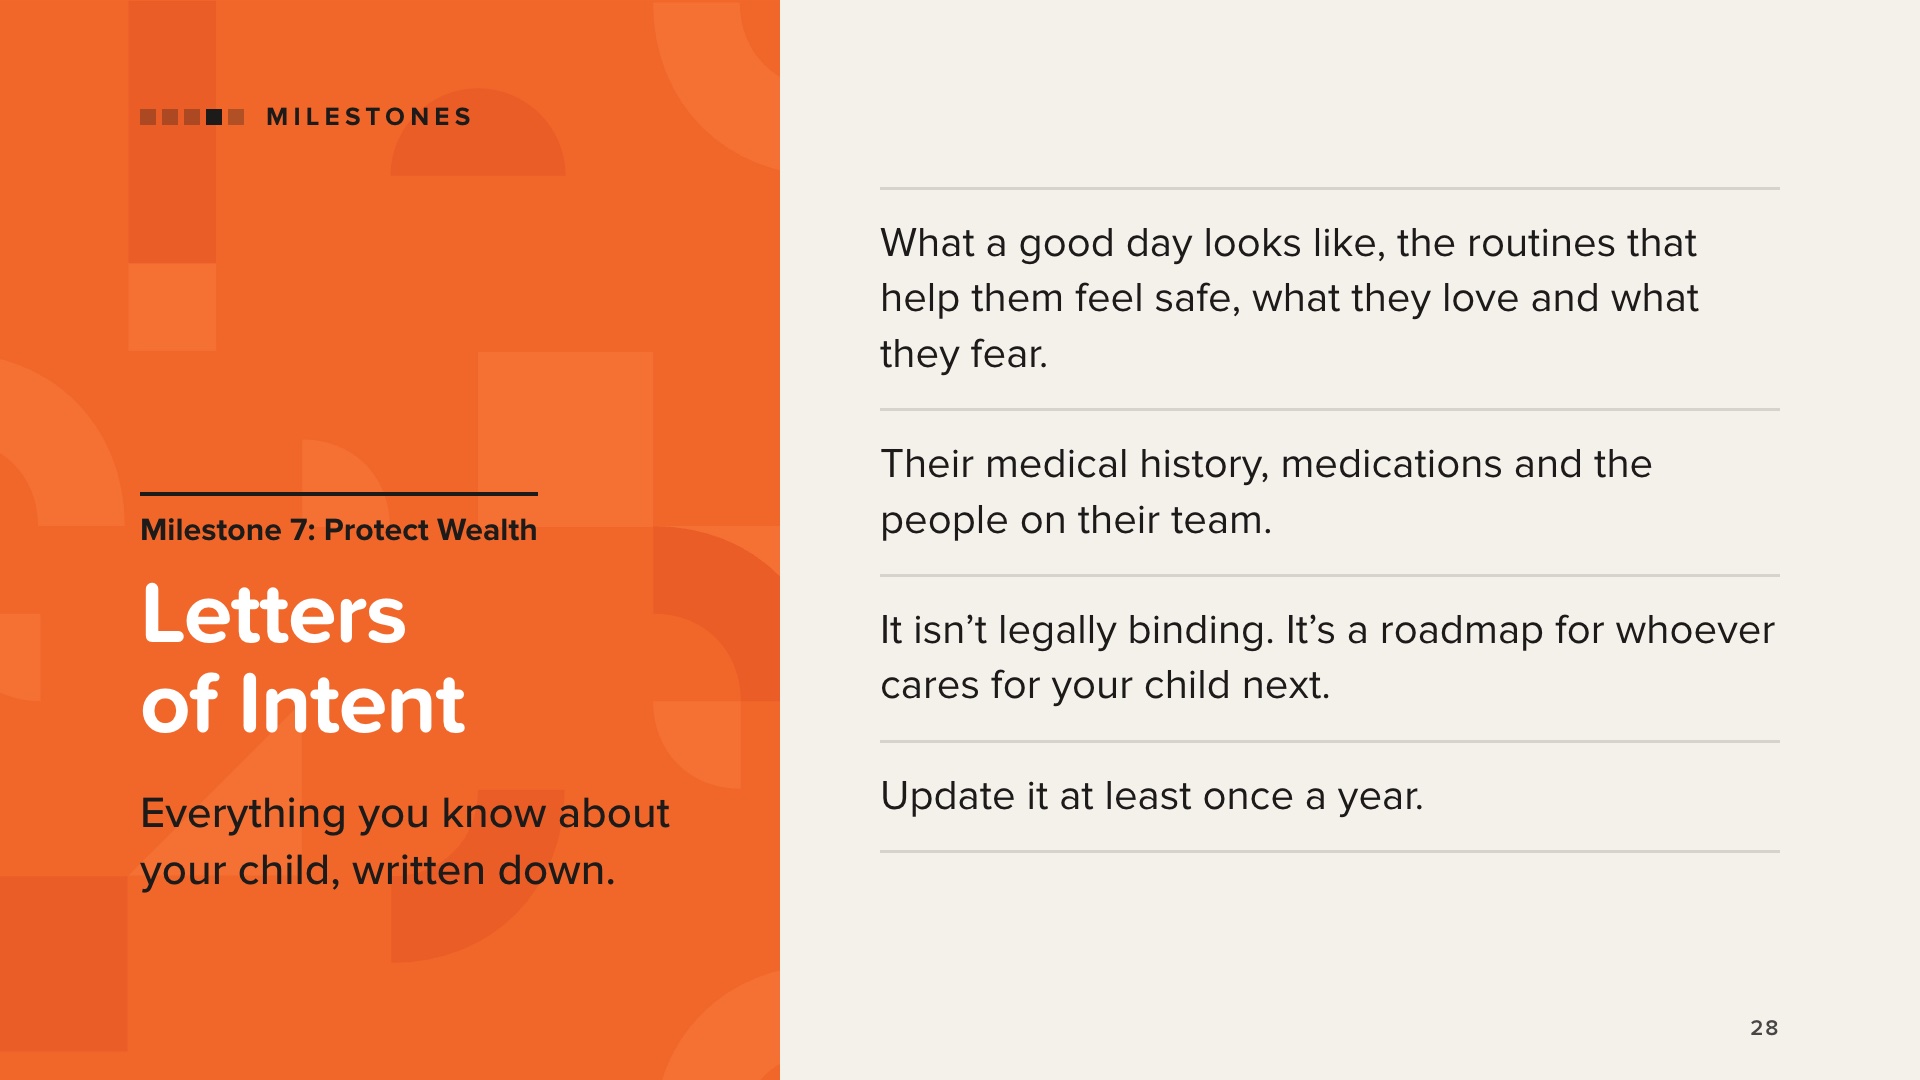
Una «Carta de intenciones» es un documento informal que redactan los padres para ayudar a los futuros cuidadores en caso de que les ocurra algo. Tú conoces a tu hijo mejor que nadie, y aquí es donde lo plasmas todo por escrito.
En ella se recogen el historial médico, los diagnósticos, la medicación y los planes de tratamiento. También incluye aquellos aspectos que definen la personalidad de tu hijo: cómo es un buen día para él, las rutinas que le ayudan a sentirse seguro, qué le hace feliz y se siente a gusto, y qué es lo que desencadena sus mayores miedos. En él se enumeran todas las personas que forman parte de su equipo, desde cuidadores y gestores de casos hasta profesores, terapeutas y médicos.
No es legalmente vinculante, pero es la hoja de ruta para quien asuma el mando cuando tú no puedas hacerlo. El libro lo define como un documento vivo que debe actualizarse al menos una vez al año.
El libro incluye una lista de comprobación completa, y hay modelos de cartas disponibles en línea, por ejemplo, en The Arc.
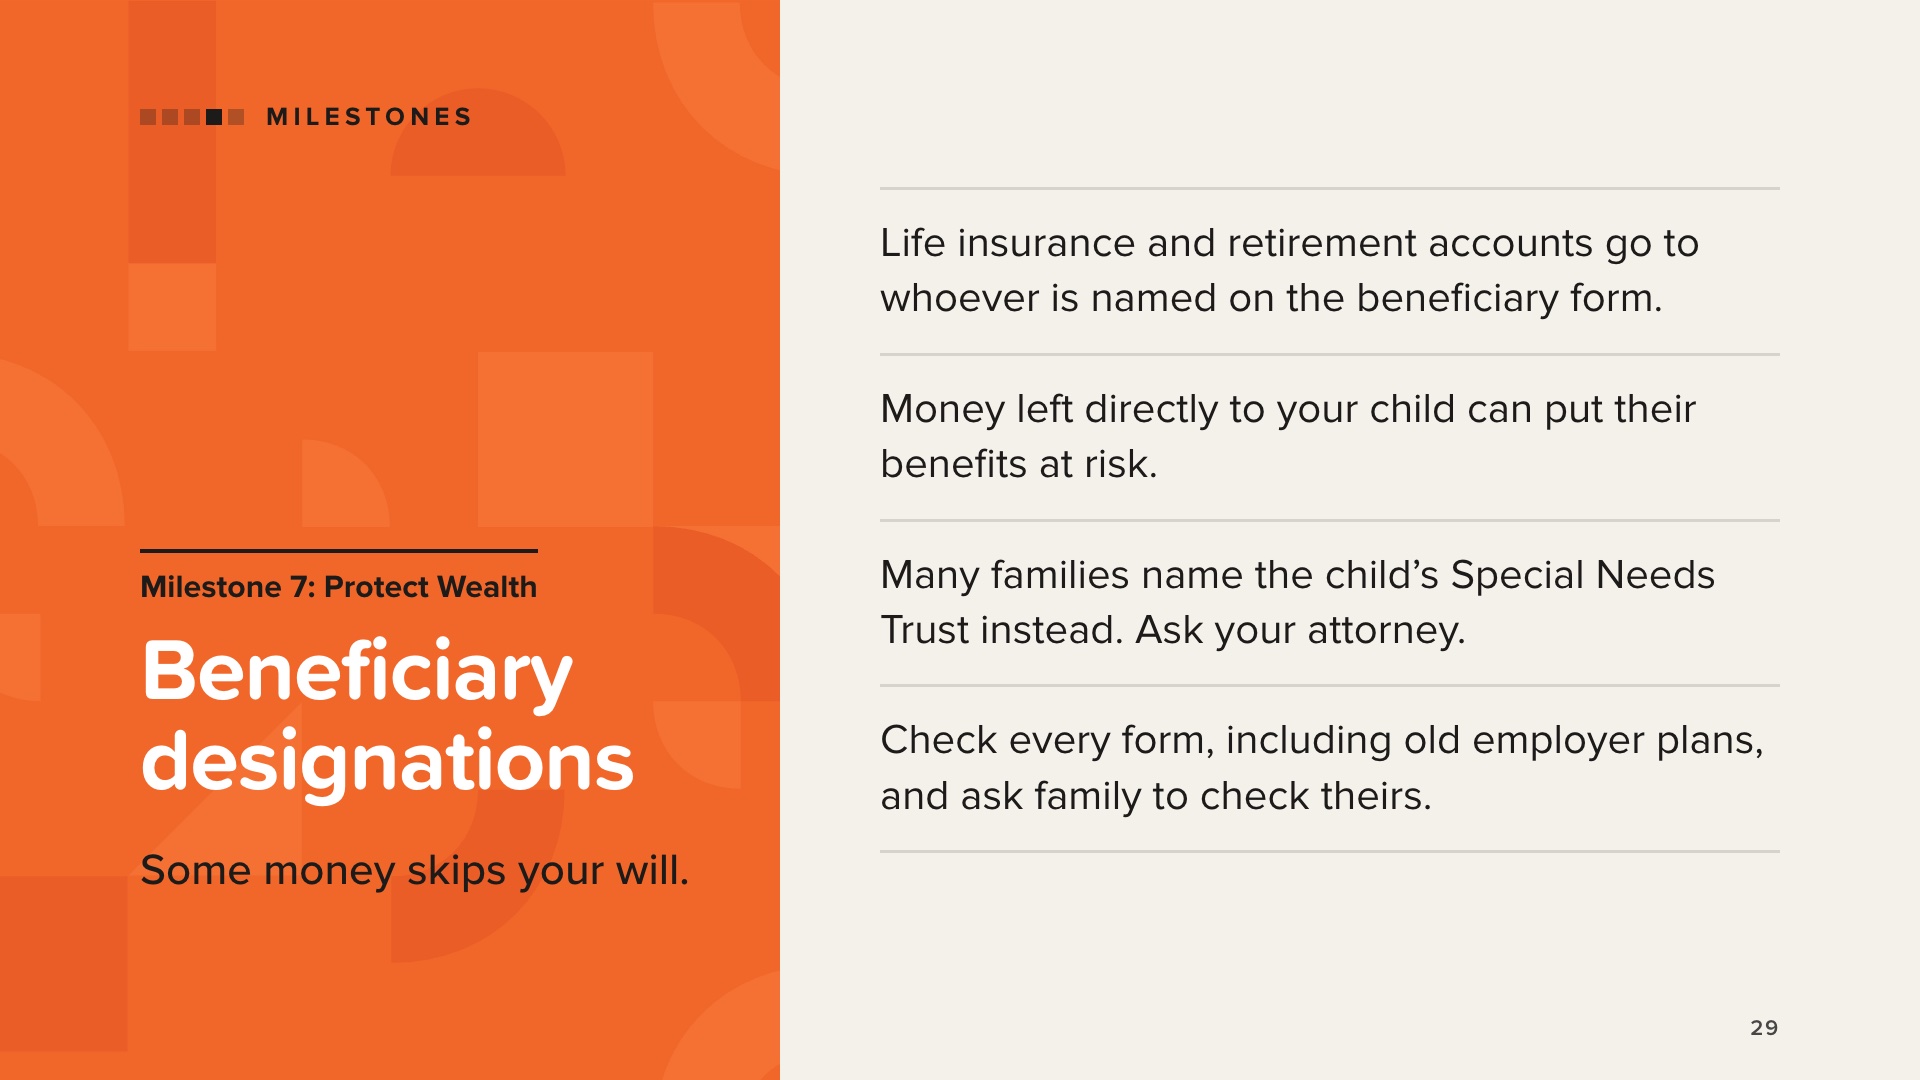
Algunos activos se transfieren automáticamente a la persona designada en un formulario de beneficiarios. No pasan por un testamento ni por un fideicomiso. Entre ellos se incluyen los seguros de vida, las rentas vitalicias, las cuentas IRA, los planes 401(k) y otros planes de jubilación.
El dinero que se transfiere directamente a un hijo que recibe prestaciones puede poner en riesgo dichas prestaciones. Por eso, el libro indica que el fideicomiso para necesidades especiales del niño, una vez constituido, es a quien se debe nombrar como beneficiario.
Dos medidas que se proponen en el libro:
1. Revisar todas las designaciones de beneficiarios, incluidos los antiguos planes 401(k) de empleadores anteriores.
2. Hablar con los abuelos y otros familiares sobre sus propios formularios de beneficiarios, testamentos y fideicomisos.
El libro cuenta una historia real. Unos padres octogenarios dejaron sus cuentas IRA repartidas entre su hija y su hijo, que tiene una discapacidad y depende de las prestaciones del Estado. Como el dinero se le dejó directamente a él, la familia se enfrentó a decisiones difíciles, y la solución le supuso a la hija una elevada factura fiscal. La moraleja del libro: revisar los formularios de beneficiarios con antelación, con la ayuda de un abogado, puede ayudar a las familias a evitar situaciones como esta.
Remita a las familias a su abogado. No le diga a nadie cómo rellenar un formulario.
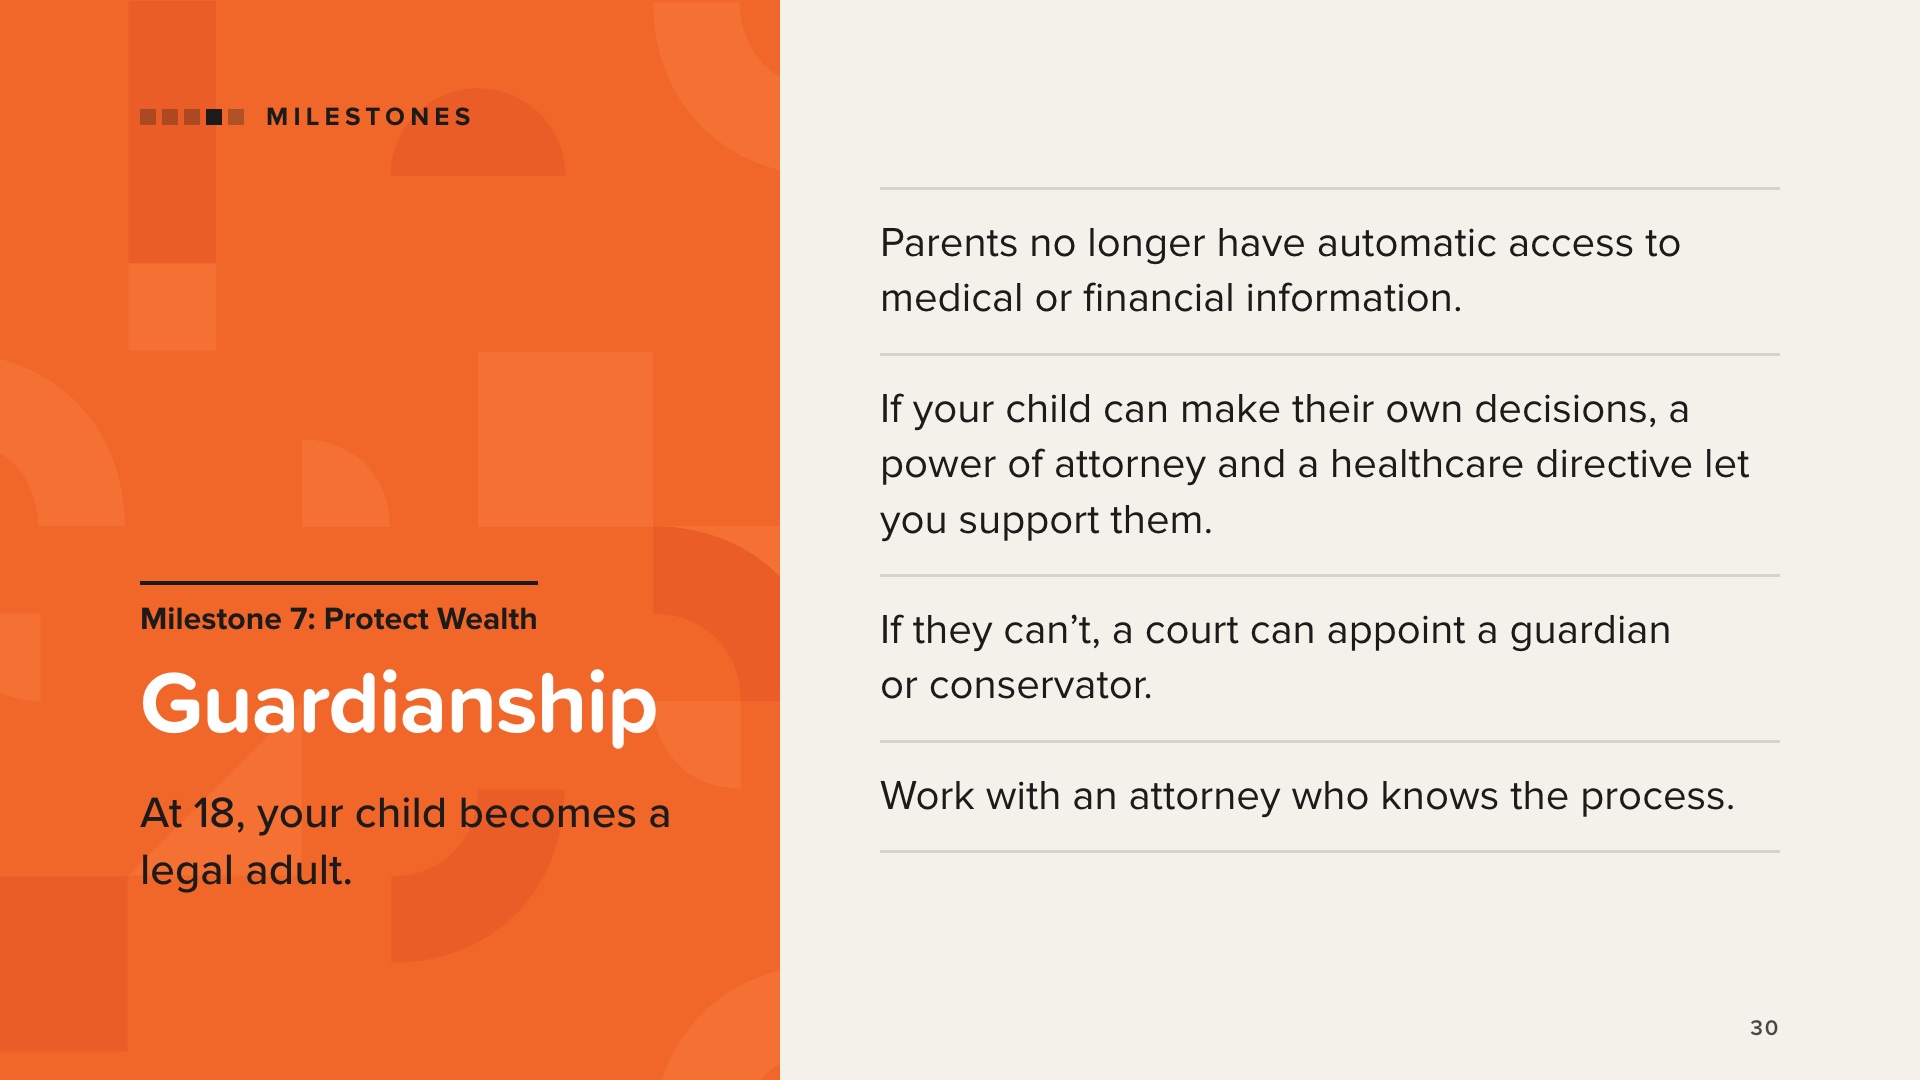
Antes de los 18 años, los padres suelen ser los tutores legales del menor. Al cumplir los 18, el menor se considera adulto ante la ley. Tiene derecho a la privacidad, y los padres pierden automáticamente el acceso a la información médica y financiera.
Si tu hijo es capaz de valerse por sí mismo y tomar sus propias decisiones, el libro sugiere que hables con él sobre un poder notarial y unas instrucciones anticipadas de atención médica en las que te nombre como su representante. Tu papel pasa a ser el de un apoyo, no el de quien toma las decisiones.
Si su hijo no puede gestionar su cuidado personal, sus finanzas o sus decisiones sanitarias, puede solicitar al tribunal de familia o sucesiones local que le nombre tutor o curador. El libro describe dos tipos: tutor de la persona (cuidados, salud, condiciones de vida) y tutor del patrimonio (bienes y finanzas, que el tribunal supervisa de cerca).
El libro recomienda contar con la ayuda de un abogado que conozca el proceso. Inicie la conversación antes de que su hijo cumpla 18 años.
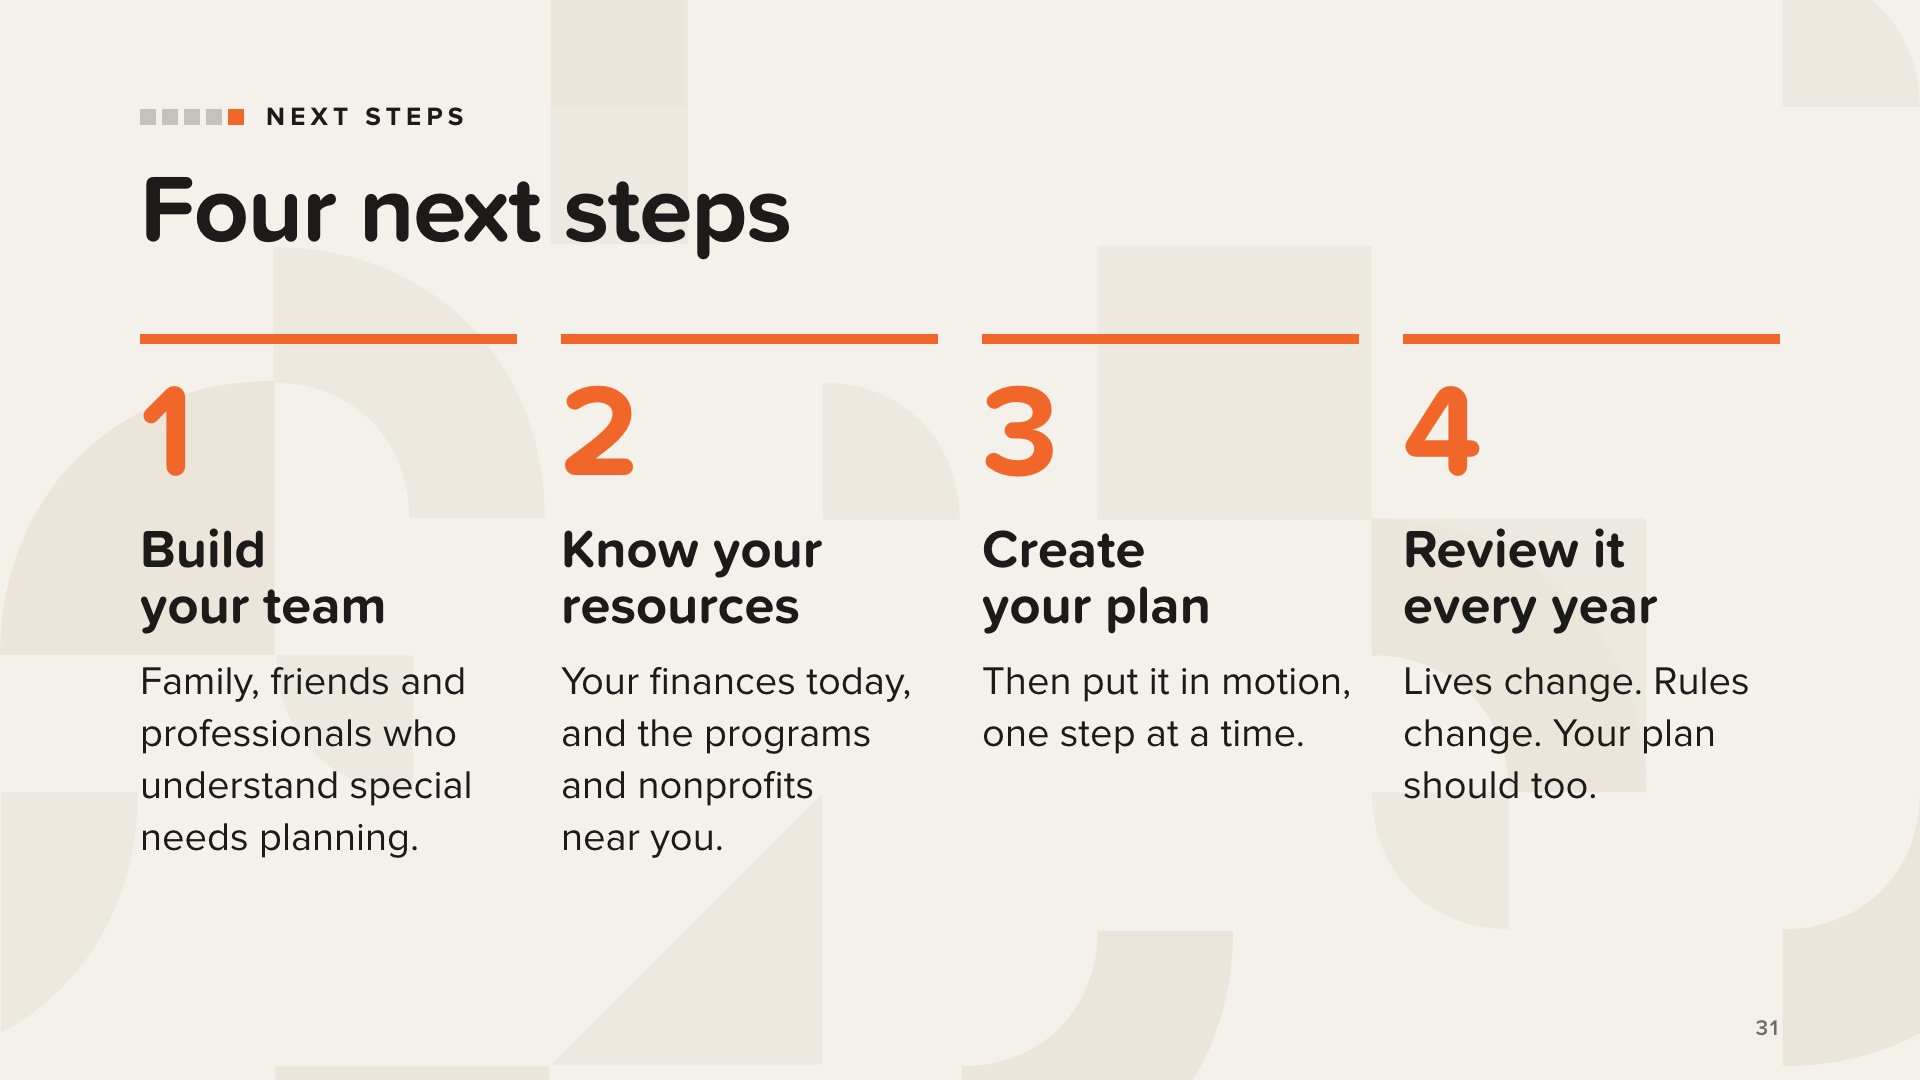
El libro concluye con cuatro pasos a seguir.
1. Crea tu red de contactos y tu equipo. En el libro, una amiga que también tiene un hijo con necesidades especiales le dio a Val el consejo que lo cambió todo: busca un asesor financiero con experiencia en ayudar a familias con hijos con necesidades especiales y crea un equipo formado por amigos y familiares que te apoye en cada paso. Tu equipo también puede incluir a un abogado especializado en planificación para necesidades especiales, un asesor fiscal y el equipo de atención de tu hijo.
2. Conoce tu situación financiera y los recursos disponibles: cuál es tu situación actual y qué programas gubernamentales y organizaciones sin ánimo de lucro hay disponibles cerca de ti.
3. Crea y pon en práctica tu plan. No necesitas un plan perfecto para empezar. Lo que necesitas es dar el siguiente paso adecuado.
4. Revisa y actualiza tu plan cada año. Los niños crecen, las necesidades cambian y las normas de los programas también.
Mantén esta diapositiva con carácter informativo. No promociones servicios aquí.
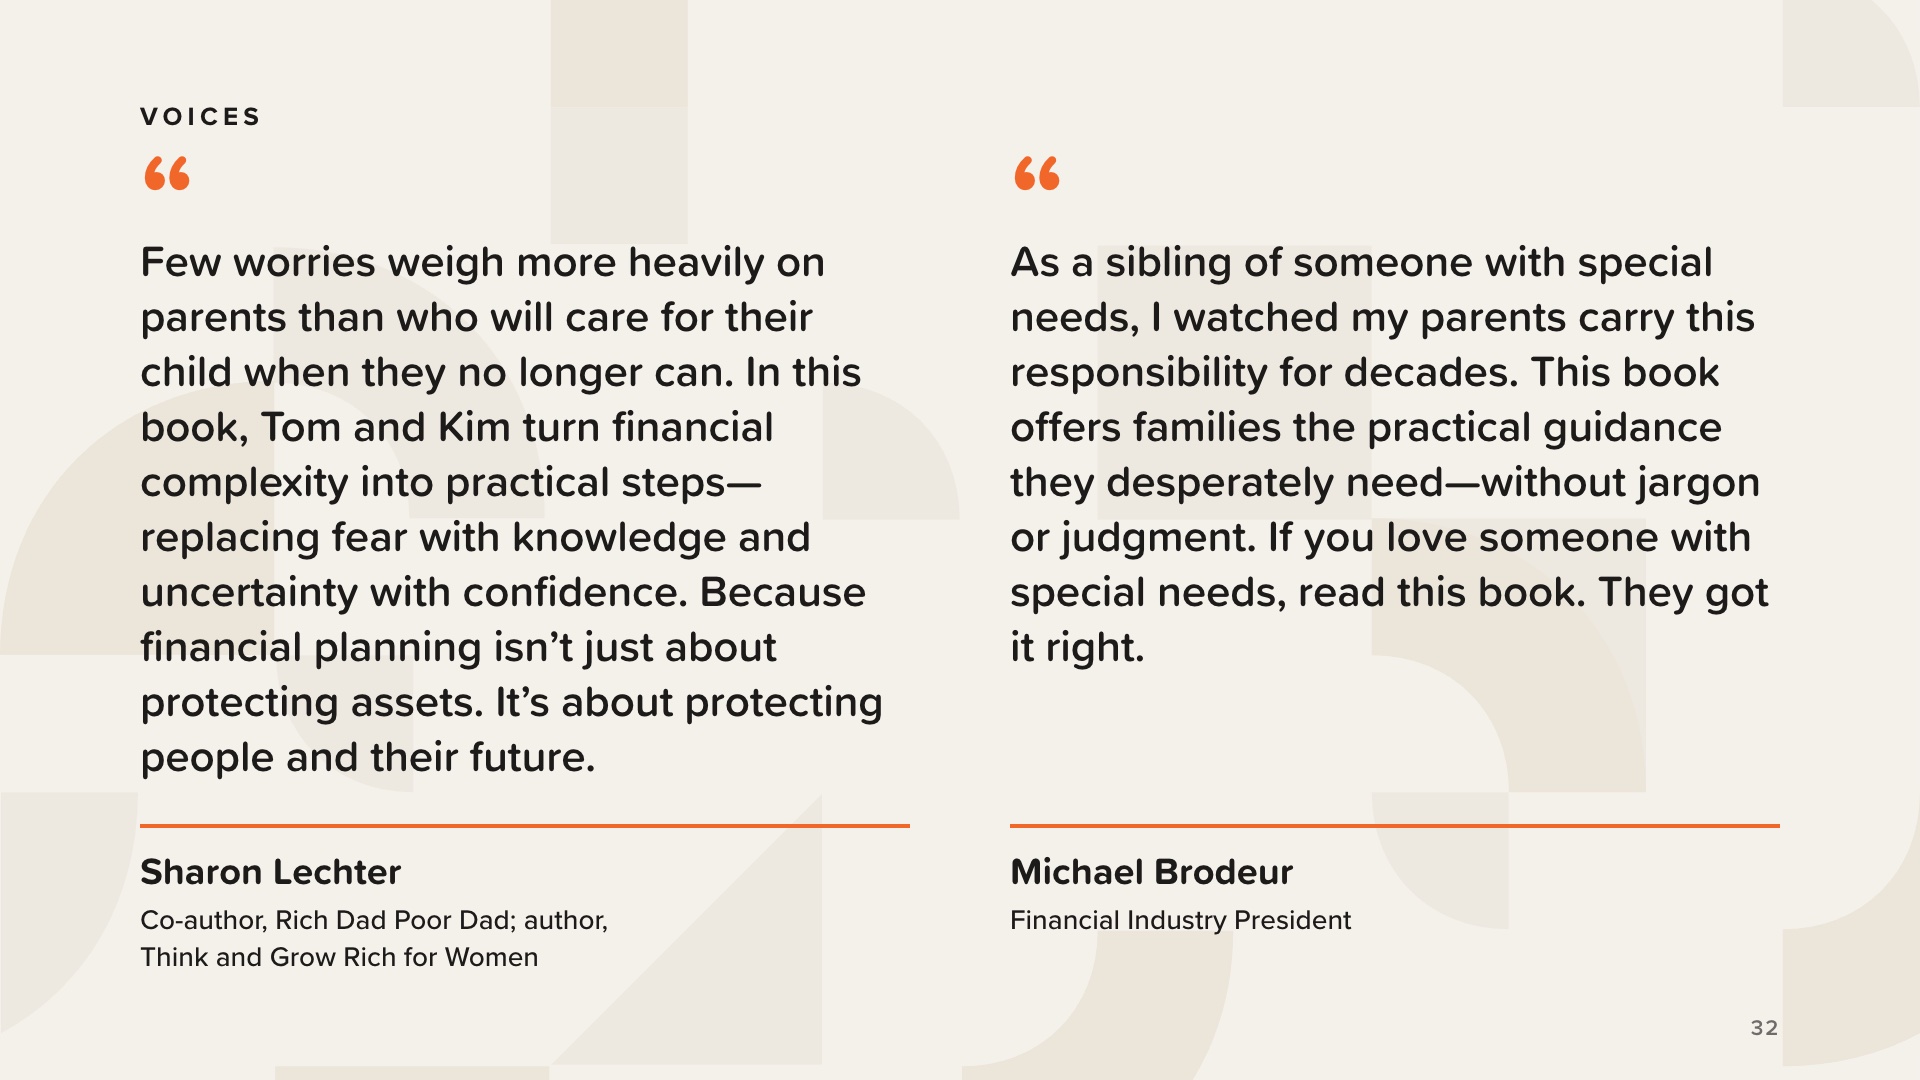
Dos opiniones extraídas de la contraportada del libro. Ambas citas se reproducen íntegramente: léelas palabra por palabra y no las parafrasees.
Sharon Lechter es coautora de «Padre rico, padre pobre» y autora de «Piensa y hazte rica: para mujeres».
Michael Brodeur es presidente de una empresa del sector financiero. Escribe desde su perspectiva como hermano: vio cómo sus padres asumían esta responsabilidad durante décadas.
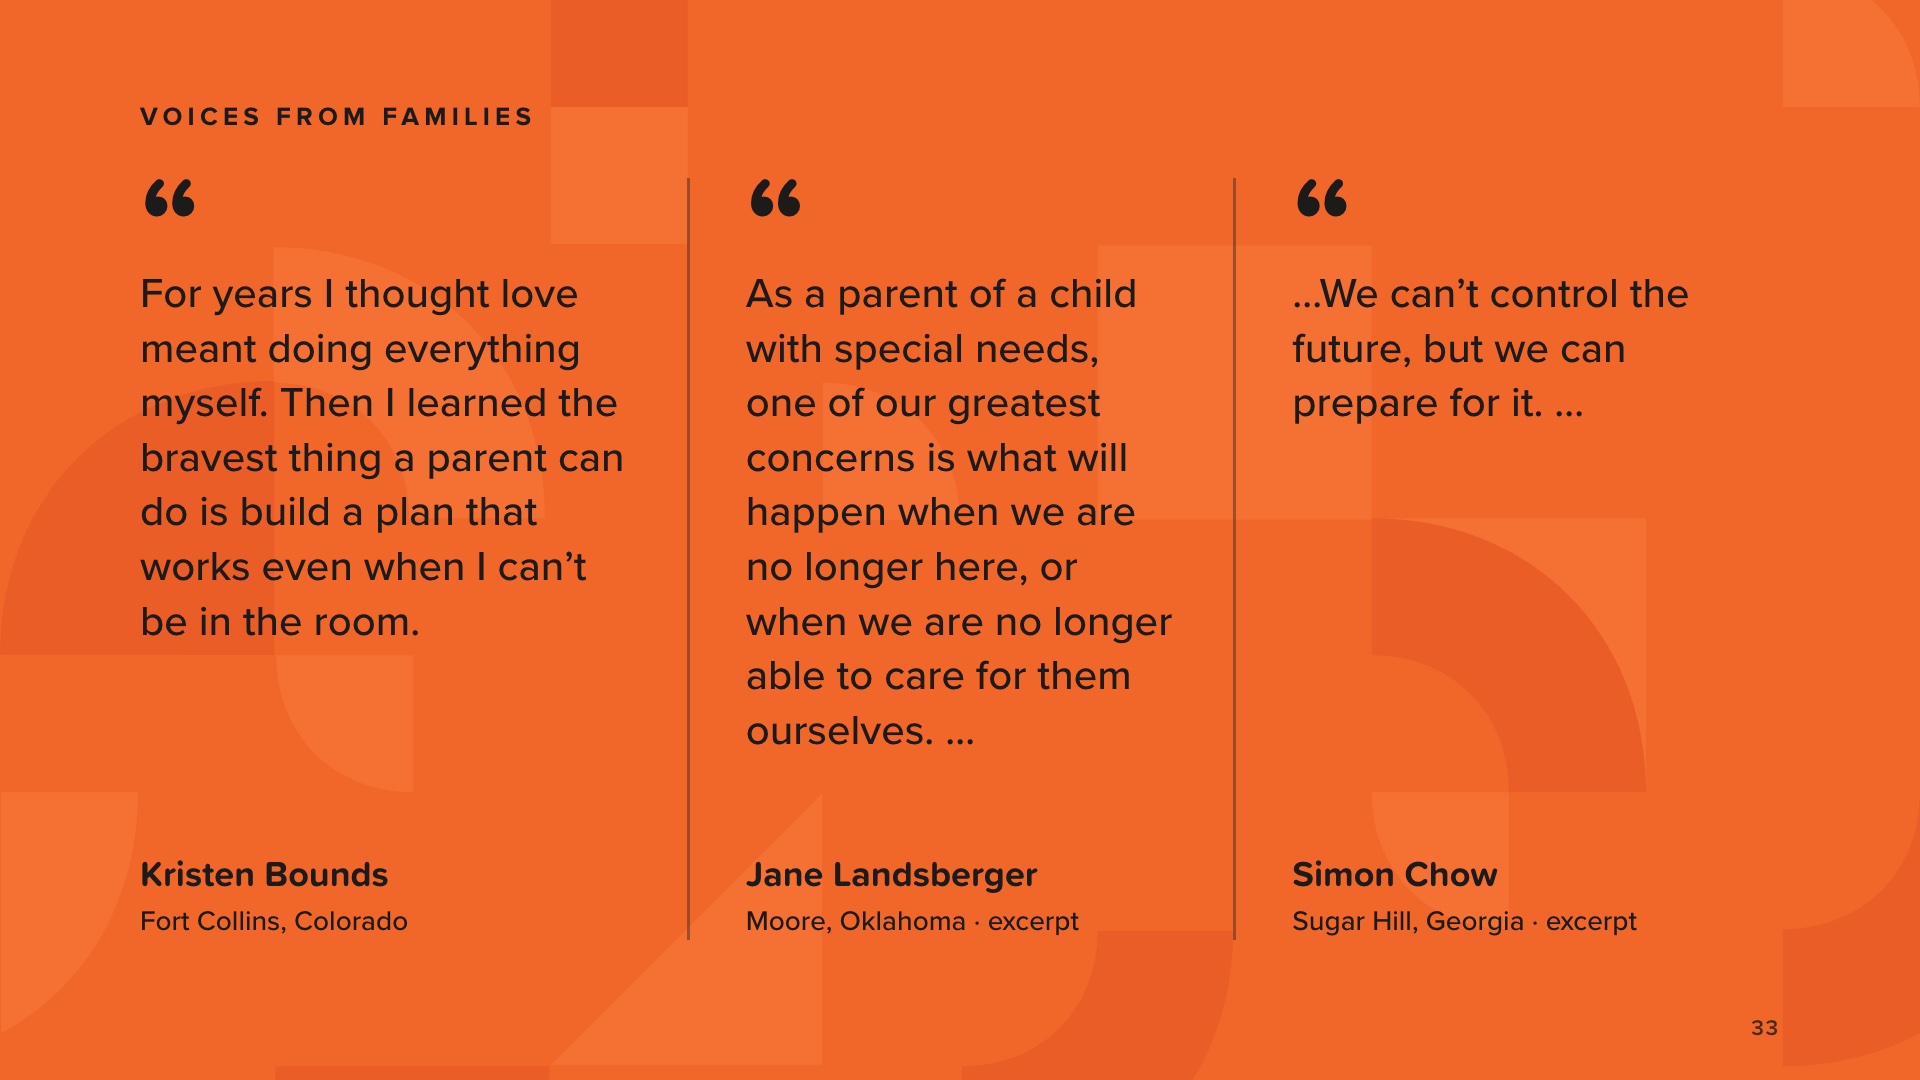
Estas son voces extraídas del libro, de personas que conocen este camino de primera mano. Léelas despacio, palabra por palabra.
Las citas de Jane Landsberger y Simon Chow son extractos. La de Jane continúa así: «Las responsabilidades diarias pueden requerir una cantidad increíble de energía».
Simon Chow, de Sugar Hill (Georgia), es padre de una hija con necesidades especiales. Su cita completa comienza así: «Como padre de una niña con necesidades especiales, uno de mis mayores temores es preguntarme qué le pasará, no si, sino cuándo mi mujer y yo ya no estemos aquí».
Otras voces del libro que puedes mencionar: Dennis Farrar, un padre que coordina un grupo en redes sociales formado por varios miles de familias, y Christyn Scouller, una hermana que se está preparando para asumir el cuidado de su hermano Frankie. Cítalos solo palabra por palabra tal y como aparecen en el libro.
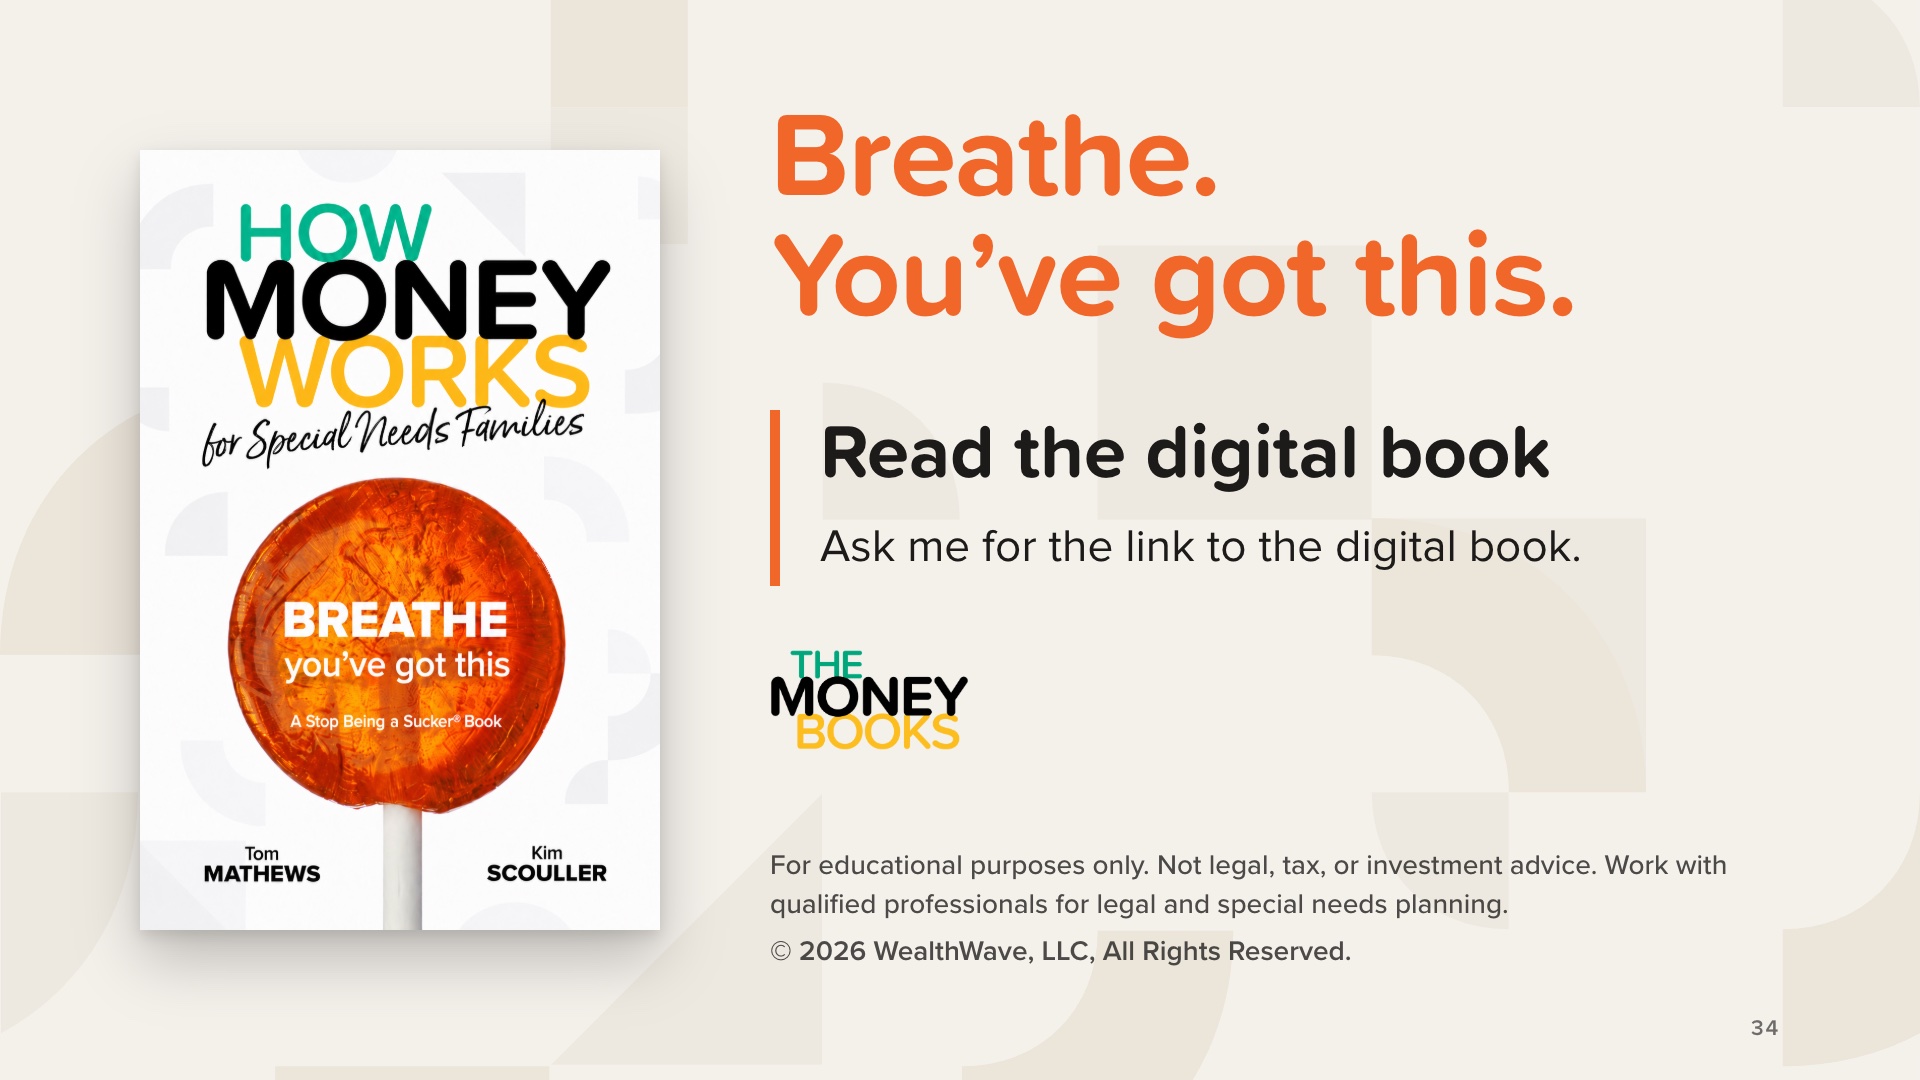
Termina con las palabras de Tom de la Introducción, leídas palabra por palabra: «No vas rezagado. No estás descalificado. No estás solo. Y no es demasiado tarde. No necesitas un plan perfecto para empezar. Necesitas dar el siguiente paso adecuado».
Invita a todo el mundo a leer el libro digital y diles que les enviarás el enlace. Envía [tu enlace] en el chat (en línea) o en un mensaje de texto de seguimiento (en persona).
[tu enlace] es la dirección de la página del libro en tu propia web de TheMoneyBooks, con este formato: howmoneyworks.com/[tu-nombre]/bookpages/howmoneyworks-for-special-needs-families. Para obtenerlo, abre tu sitio web de TheMoneyBooks, ve a la página del libro «How Money Works for Special Needs Families» y copia la dirección. La página incluye un breve formulario de registro; tras registrarte, se abre el libro digital y el contacto se te envía a ti. Comparte únicamente tu propio enlace y envía siempre el enlace, nunca el libro en sí. Si alguien te pregunta por una copia impresa: el libro impreso estará disponible en noviembre.
Lee en voz alta el aviso legal: «Solo con fines educativos; no constituye asesoramiento jurídico, fiscal ni de inversión. Para la planificación jurídica y de necesidades especiales, acude a profesionales cualificados».
Da las gracias a los asistentes y ofrécete a quedarte para responder a sus preguntas. Termina donde empezamos: respira. Lo tienes controlado.


